上周在小区菜场碰到前楼的李阿姨,拉着我吐槽了半小时。说去年听朋友介绍买了一份医疗险,前段时间住了院花了小两万,申请理赔直接被拒,对着电子合同骂保险公司全是坑。我找了个石墩子坐下来,拿过她的手机翻了两页,嗨,纯粹是自己误读了条款。
宣传说“全都保”=真的啥都能报?别被带偏了
很多人买保险的习惯,就是听销售讲,看宣传页写,销售说“住院就能报”,就默认不管因为啥住院都能给钱。李阿姨这次就是,宣传页上大大的字写着“住院医疗全覆盖”,她就没翻后面的条款,这次去医院做了面部痣切除,顺便做了轮廓调整,属于美容整形项目,条款里明明白白列在免责里,不赔太正常了。
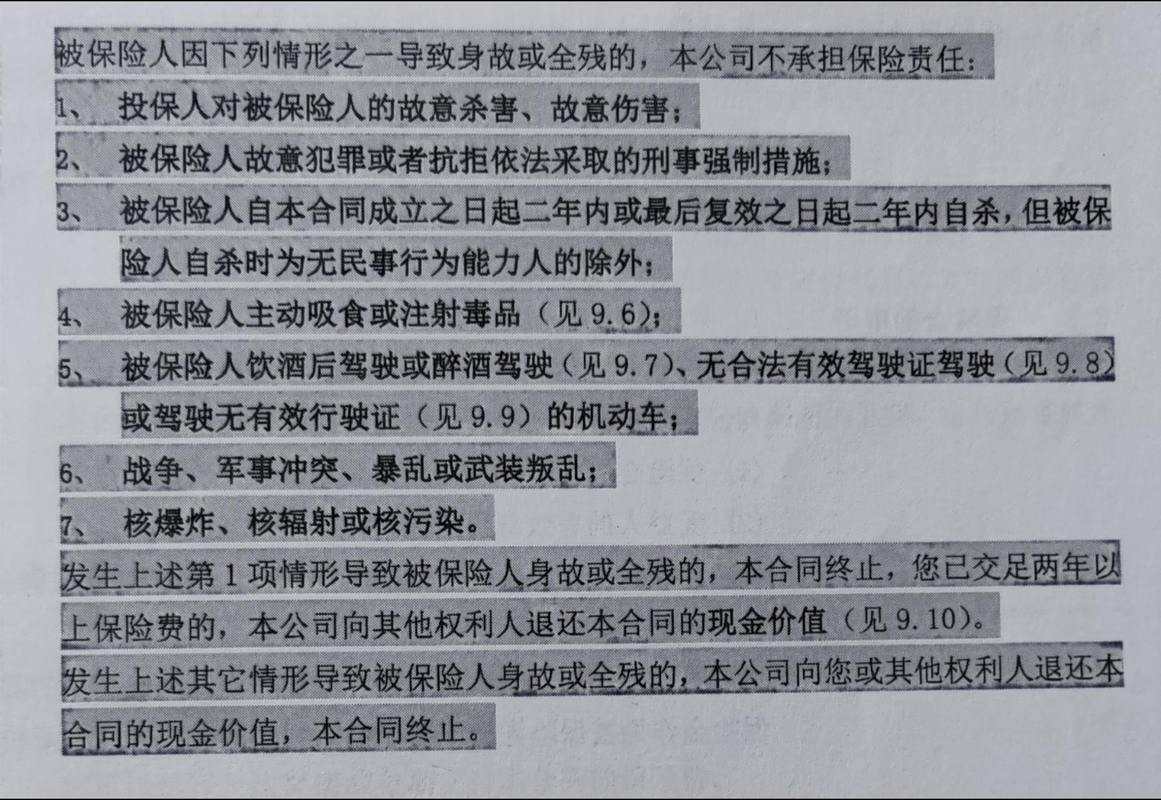 保险条款免责条款手写标注实拍图
说实话,这种误读真的太多了。我还碰到过大叔买了意外险,下楼买菜崴了脚赔了,后来自己在家突发心梗离世,家属找保险公司说这是意外啊,怎么不赔?哎,意外险的“意外”,条款里明确是“外来的、突发的、非本意的、非疾病的”,猝死大部分都是自身疾病引发的,不在意外险的保障范围,这不是耍赖,是一开始就没读懂条款的定义。
好多人说,几十页的条款谁看得懂啊。那你至少翻一翻免责条款那几页,字不多,一共也就几行到十几行,哪些不赔,一眼就能看完。别光记着销售说的“都能赔”,真出事了才翻书,晚了。
人人都听的“确诊即赔”,90%的人都理解错了
这句话应该没人没听过吧?卖重疾险的几乎都会说这句话。好多人就默认:只要我查出来合同里写的病,保险公司马上打钱。真不是这么回事啊。
举个最常见的例子,老牌重疾险里的冠状动脉搭桥术,早年的条款几乎都要求“实际实施了开胸手术”才赔。现在医学进步了,很多人做冠心病治疗不用开胸,做介入微创手术就好了,伤口只有几毫米,人恢复得也快。但不符合条款要求啊,你说我都确诊冠心病需要搭桥了,为什么不赔?因为条款要求的是“实施开胸手术”这个条件,你没做,自然达不到赔付标准,这就是典型的条款误读。
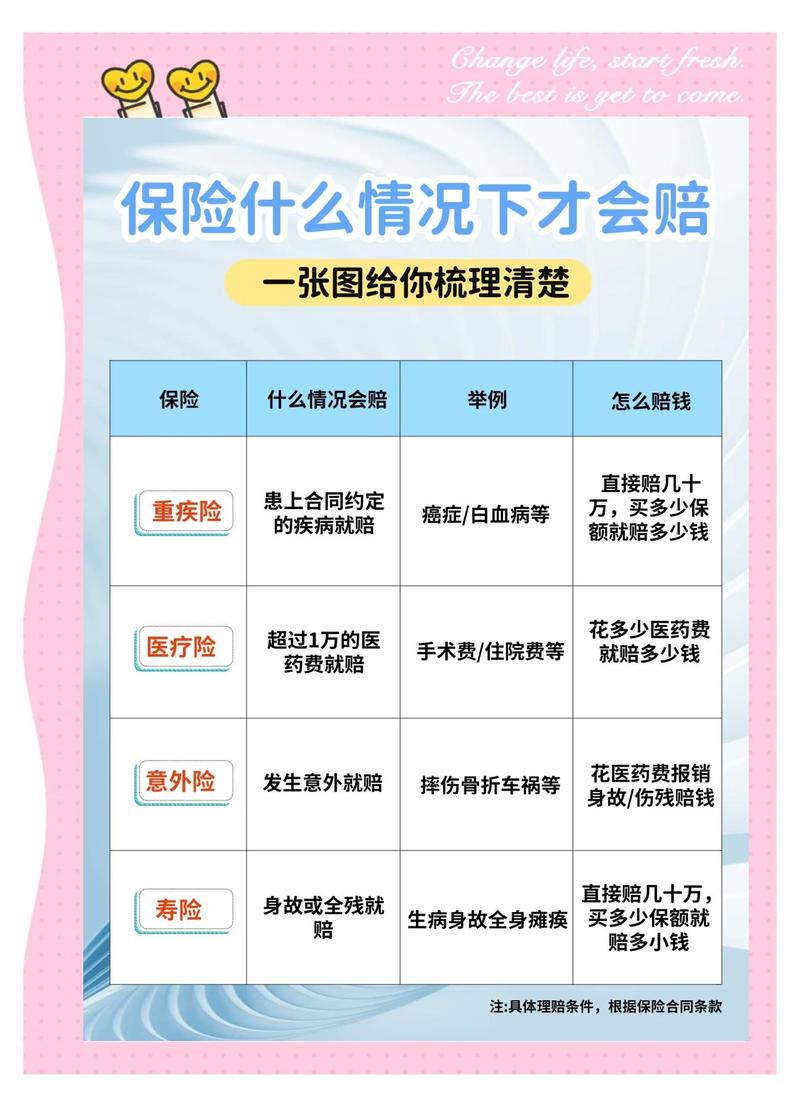 重疾险赔付条件条款实拍图
还有脑中风后遗症,几乎所有条款都要求,确诊之后还要满180天,留下特定的后遗症,比如一肢或一肢以上肢体机能完全丧失,才能赔。你刚确诊中风,出院就去申请理赔,当然达不到要求,不赔不是保险公司坑你,是你没读懂条款里的赔付条件。
哦对,还有人把“保重疾”当成“保所有疾病”,查出来个早期轻症,就说为什么不赔,翻开合同一看,这款只保约定的重症,轻症根本不在责任里,当初只听销售说“保几十种大病”,自己根本没看保的到底是什么,这不就是自己漏看了嘛。
“可以一直续保”=保证一辈子能买?想错了
 “可以一直续保”=保证一辈子能买?想错了
这个坑,前几年买百万医疗险的朋友踩得特别多。很多产品当年宣传的时候,说“可终身续保”“承诺连续续保”,好多人就放心买了,觉得反正这辈子都能买这个。结果过了两三年,保险公司说产品停售了,不卖了,你想续也续不了,这才慌了。
去翻合同条款才发现,所谓的“可续保”,前面藏着一行小字:“本公司有权根据业务需要停售本产品”,也就是说,能续保的前提是产品还在卖,产品停了,你就没法续了。这不就是文字游戏吗?其实也不是,当初写得明明白白,只是你没看,只记住了“能一直买”这句话,这就是误读。
还有很多常见的小误读,我随手说几个你对对:
有人说等待期就是过了90天,我90天前查出来的问题,90天后再去治就能赔?不对,大部分条款都要求,等待期内发病的,不管你什么时候申请,都不赔,这也是常见误读。
还有人说受益人写“法定”就不用改了?其实法定就等于按遗产继承,流程多不说,还可能涉及其他问题,当然不是说法定一定不好,只是很多人不知道法定和指定受益人的区别,这也是没读懂条款里关于受益人的部分。
不过话说回来,现在的保险条款越来越直白了,很多都有重点标注,不像早几年全是晦涩的法律文字。你哪怕抽十分钟,把核心的四块内容看了:什么情况赔(保险责任)、什么情况不赔(免责条款)、续保条件是什么、健康要符合什么要求,就已经能避开九成的纠纷了。
别拿自己的日常常识去套保险条款,很多词保险里的定义,和你平时理解的真的不一样。别嫌麻烦,买之前花十几分钟扫一眼核心内容,比出事之后到处找人说理强多了。
本文内容仅供保险知识科普学习参考,不构成任何投保建议、理赔结论。所有保险的保障范围、免责内容、规则约定,均以正式保险合同以及保险公司官方说明为准。本文不推荐任何保险产品,不评价任何保险公司,仅供交流学习使用。
作者|dananjin
排版|dananjin
审核|小准