老人保险到底是一类什么保险
很多人以为老人保险是某一款专门的产品。不对。它只是一个统称——所有适合符合年龄要求的老年人购买的保险,都可以被归到这个称呼里。
目前市场上常见的老人保险,主要分这几类:
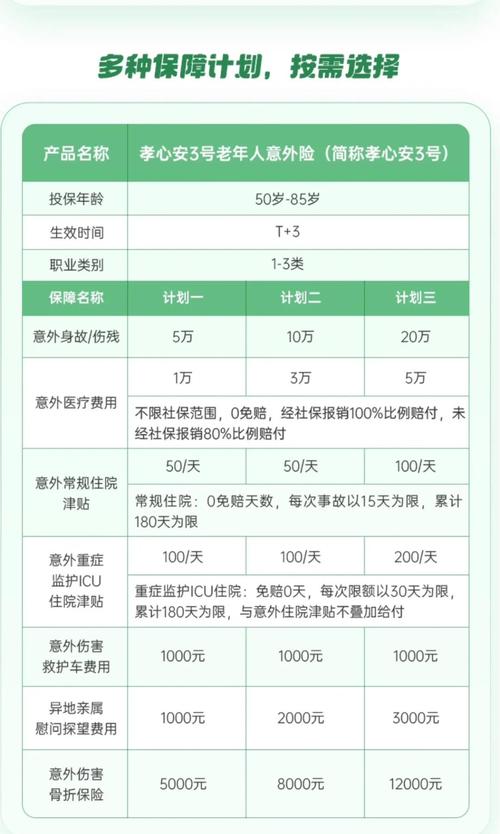
- 老人意外险:保意外导致的受伤、身故、残疾,比如摔倒骨折、车祸这些都在保障范围内。一般对健康要求低,价格也便宜。
- 老人医疗险:报销生病住院产生的医疗费用,分百万医疗和普惠型的医疗险,对健康要求比意外险高很多。
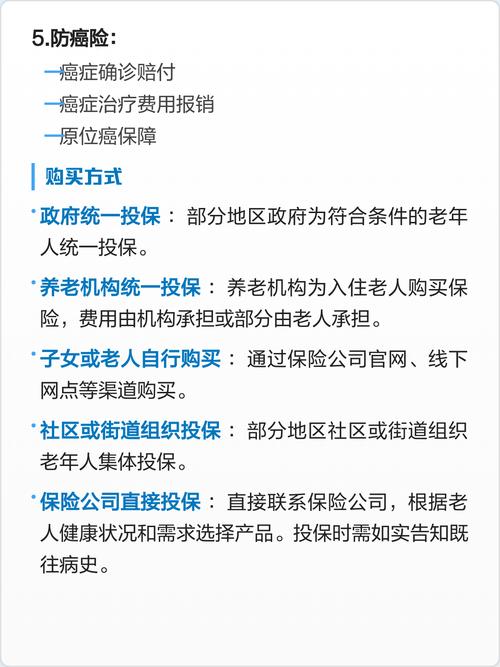
- 老人防癌险:只保癌症相关的责任,分为防癌医疗险(报销癌症治疗费用)和给付型防癌险(确诊癌症一次性给钱),因为只保癌症,健康要求比一般的医疗险宽松很多,很多有高血压糖尿病的老人也能买。
- 其他:比如寿险、长期护理险这些,适合有特殊需求的人群,不是所有人都需要。
买老人保险必须盯紧的几个核心点
说实话,不管买哪类老人保险,有四个核心点你一定要盯着,看不懂也要找人帮你看清楚。
第一个就是健康告知。很多老人年纪大了,身上多多少少有点小毛病,比如高血压、糖尿病、结节这些。买保险的时候一定要如实回答健康告知的问题,不要隐瞒。最终核保结论以保险公司官方结论为准。
第二个是等待期。等待期就是买完保险之后,要过了这段时间,保障才正式生效。要是等待期内出事,大部分情况是不赔的,只退保费。具体规则以合同条款为准。
第三个是免责条款。免责条款就是写在合同里,明确说不赔的情况。比如很多意外险不保猝死,很多医疗险不给既往症理赔,这些都写在免责里,一定要看。
第四个是续保条件。尤其是一年期的医疗险、意外险,续保条件很重要。会不会因为你去年出过险,今年就不让你买了?产品停售之后还能不能再买?这些都要提前看清楚,具体内容以合同和保险公司官方说明为准。
这些常见误解,大多数人都中过
我整理了几个问得最多的误区,给大家掰扯清楚。
误区一:岁数大了,一定要把所有保险都买齐。
哪有这种说法。每个人身体状况不一样,预算不一样,需求也不一样。比如身体好能买医疗险的,没必要只选防癌险;身体不符合医疗险投保要求的,防癌险就是很好的补充。预算有限的,先把意外险配齐,再考虑其他,没必要打肿脸充胖子买贵的。
误区二:有社保了,就不需要买商业老人保险了。
社保是基础,这个没错。但社保的报销有起付线、封顶线,还有很多自费药、进口药是不报或者报销比例很低的。商业保险是做补充,不是替代,这个要搞清楚。
误区三:只要是老人买的保险,什么都能赔。
任何保险都有赔付范围,也有不赔的情况。不是说你买了老人保险,生任何病出任何事都能赔,天底下没有这样的产品。
误区四:老人买保险太贵,不如存银行。
说实话,这个看个人选择。保险的核心是转移风险,要是真的出了大事,存的那点钱可能一下子就没了,保险能帮你分担大部分压力。当然,你要是说我就是愿意自己存着扛风险,那也没问题,没有对错。
不过话说回来,买老人保险,大部分是子女尽孝心的一种方式,核心是转移自己和家庭的大额支出风险,不是为了赚钱,摆正心态就好。
常见注意事项
- 一般建议先给家庭经济支柱买完保障,再给老人配置。很多家庭反过来,先给老人买,自己作为顶梁柱却裸奔,这个顺序不对。当然你要是全家预算充足都能配齐,当我没说。
- 不要隐瞒健康状况投保,千万别抱着“保险公司查不出来”的侥幸,真到理赔的时候,查病历查体检记录都很容易,隐瞒了最后拒赔,吃亏的是自己。
合规提醒
本文仅做老人保险基础科普,不推荐、不销售任何保险产品,不评价任何保险公司或产品优劣,所有保险条款、核保结论、理赔规则都以保险合同和保险公司官方说明为准,本文内容不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|小北