躲过坑才买对险:聊聊保险圈的销售误导
2026-10-13 11:10:54
上周接了个读者的咨询,买了两份储蓄险,拿到合同才发现,说好的「子女教育金锁定利率」,实际是要存满二十年才能拿到那个收益,提前取还亏本金。气的连夜找代理人对峙,人家说自己当时没说过这话,转头不认了。这种事,太多了。
最常见的四类销售误导陷阱
1. 隐瞒关键信息
不说健康告知的要求,劝你身体有点小毛病也不用填,理赔的时候直接因为未如实告知拒赔;不说提前退保会扣手续费,只说“存多久都能取”,真急用钱才发现取出来亏一半;不说免责条款里哪些情况不赔,只拍胸脯说“啥都保”。
2. 偷换产品概念
把分红型保险的“可能分红”说成“每年固定分多少”,把增额终身寿的现金价值说成“随时可以取的活期存款”,把保障型保险混进储蓄责任,说“有病治病没病存钱”,实际两边的责任都打折扣。
3. 空口夸大承诺
“得了糖尿病也能赔”“结节不用除外”,所有口头承诺,合同里一个字都找不到。还有把还没确定的收益说成写进合同的保底,偷换演示收益和保证收益的概念。
4. 恶意诱导下单
“这个产品下周就停售,今天不买以后再也买不到这么低利率的了”“只剩最后三个名额,你要不要先占上”,说白了就是逼你赶紧签字,别细看合同。
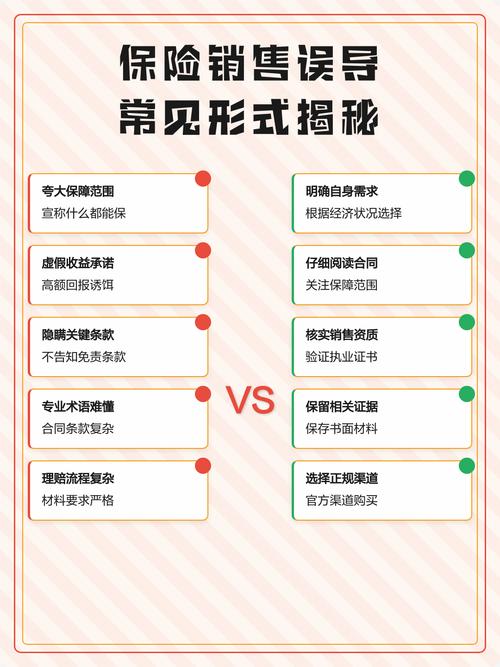 保险常见销售误导类型整理表
自己怎么识别销售误导?
说实话,识别不难,就记住几个原则。
第一,所有口头说的,必须找合同里的白纸黑字。代理人说的任何好处,你让他指给你看合同在哪一页。没有写在合同里的,一律不算数。对不对?
第二,凡是不让你看合同,只给你看宣传页的,直接提高警惕。宣传页是广告,不算合同内容,只有印在合同里的才作数。
第三,催你赶紧签字,不让你慢慢看的,肯定有鬼。买保险又不是抢菜市场的特价菜,慢慢看怎么了?
不过话说回来,大部分人买保险都懒得看合同,毕竟几十上百页,全是专业术语,看着头疼。那最简单的方法,就是签字之前,把所有和产品有关的聊天记录,通话都录个音。真出了事,这就是你最大的保障。
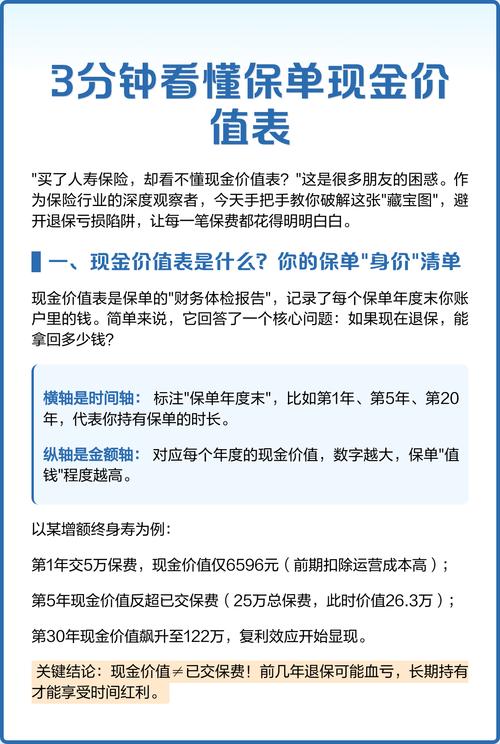 保险合同现金价值表示意图
遇到销售误导之后怎么处理?
 遇到销售误导之后怎么处理?
分情况说:
如果还在犹豫期内,别废话,直接退。大部分长期人身保险都有10-20天的犹豫期,从你拿到合同那天开始算,这个期间退保,只会扣除最多不超过10元的工本费,全额退保费,一点不亏。
如果已经过了犹豫期,先整理证据。聊天记录、通话录音、当时的宣传材料,全都整理好,先打保险公司的官方投诉电话,说明情况,一般正规公司都会处理。
要是保险公司不处理,直接向监管部门反馈,只要证据充分,你的合理诉求都会被支持。别嫌麻烦,很多时候你退一步,人家就赚了。
常见误解:
很多人觉得,只有小公司才会有销售误导,大公司肯定不会。不对,销售误导和公司大小没关系,只和销售人员的个人素质,还有培训体系有关系。代理人流动性越大的公司,反而越容易出问题。
还有人觉得,销售误导都是代理人个人的行为,保险公司不用负责。不对,销售人员是代表保险公司卖产品的,只要你是在正规销售渠道买的,保险公司就得担责。
合规提醒
 合规提醒
以上内容仅为保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司。
购买保险前请务必仔细阅读保险条款,健康告知、免责范围、退保规则、收益约定等所有内容,均以保险合同原文及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
躲过坑才买对险:聊聊保险圈的销售误导
文章链接:https://www.xinminbao.com/a/1725.html