一问才知道,前阵子娃肺炎住院花了快一万,翻出给娃买的三份保险,居然只有一份能报两千多。
剩下的两份,一份是教育金,根本不管住院。一份是重疾险,只有确诊重疾才赔,肺炎达不到赔付标准。
一年交小一万,白交了五六年。
说起来真的唏嘘,好多家长攒着劲给娃买育儿保障,方向从一开始就歪了。
为啥一提育儿保障,好多人先踩坑?
说实话,当了家长之后,看不得娃受一点苦,稍微有人说“给娃买个全方面的保障吧”,心一软就掏钱包了。我刚当妈那阵也这样。出院没一周,各种卖保险的就找上门,从出生说到十八岁,从上学说到结婚,听得我云里雾里,稀里糊涂就买了一份一年八千的,现在回头看,保额低得可怜,有用的保障没几个。
坑大多来自这几个心态:
一是总想着“一步到位”,要保疾病要存教育还要管养老,一张保单包圆所有,最后就是啥都保一点,啥都不够用。
二是觉得“返钱的不亏”,反正娃不生病,几十年后把钱拿回来,相当于白捡保障。算算账就知道,同等保额,返还型的保费能翻两三倍,几十年的通货膨胀下来,那点返的钱早就不值钱了。
三是把顺序搞反了,自己啥保障都没有,先把所有预算都砸给娃。
育儿保障核心要覆盖哪几块?
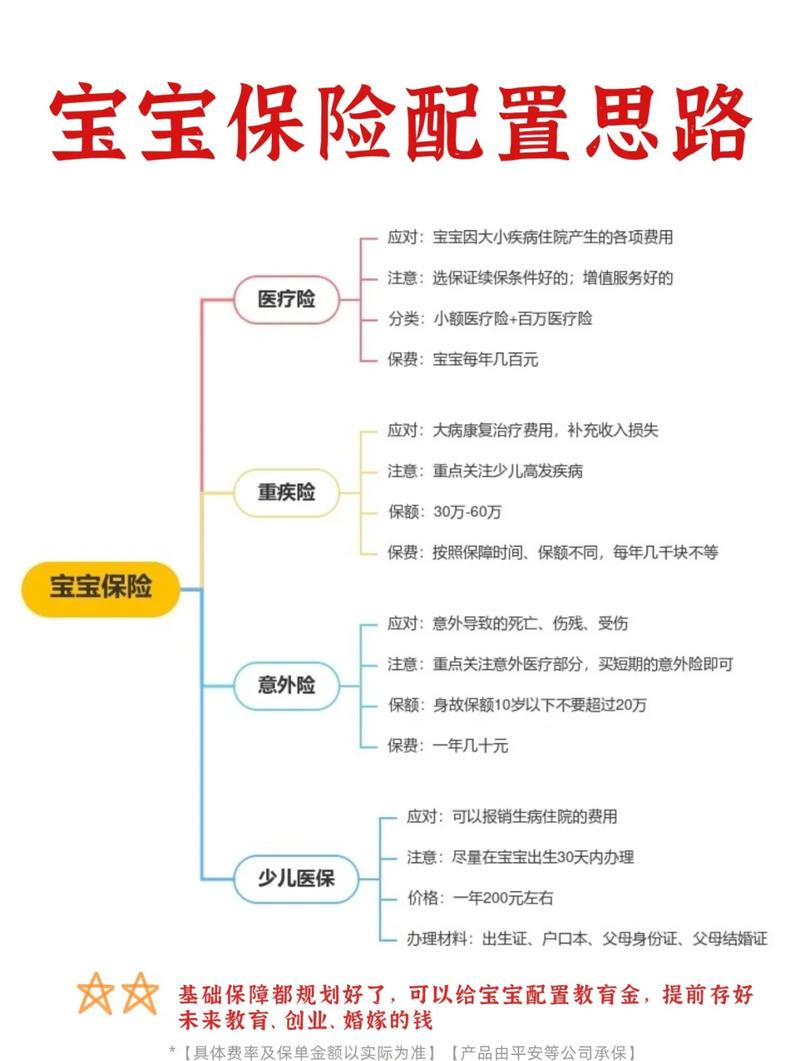
其实梳理下来,育儿保障的逻辑特别简单,按顺序来就行,不用搞那么复杂。第一,先办少儿医保,这是所有育儿保障的基础。
出生三个月内就能办,大多地方出生落户就能直接参保,不管娃有没有先天疾病、旧疾,都能买,每年几百块钱,住院门诊都能报一部分,这是国家给的福利,必须第一个办,没有任何商量的余地。
第二,配置少儿意外险。
小孩五六岁之前活泼好动,学走路摔跟头,跑着玩磕到桌角,被小区猫抓了打疫苗,夏天烫伤…这些小意外太常见了。意外险就能报销这些意外导致的门诊、住院费用,价格也很便宜,一年几十到一百多就能买到不错的额度,刚需。
第三,安排百万医疗险。
社保报销有封顶线,还有很多自费药、进口耗材、特殊治疗不在社保报销范围内,真要是遇上比较严重的病,几十万的治疗费用,普通家庭很难一口气拿出来。百万医疗险就能报销社保报销完之后,超过起付线的部分,大部分自费项目都能覆盖,一年也就几百块钱,性价比很高。
第四,配置少儿重疾险。
如果确诊了合同约定的重大疾病,一次性给付约定保额,这笔钱你随便用,可以付医疗费,可以请护工,也可以让家长辞职安心照顾孩子,弥补家庭的收入缺口。这里要提醒,买重疾核心是买保额,保额够了才能起到作用。
这些常见误区,大多家长都踩过
第一个误区:大人没保障,先给娃买全。
好多家长说,我自己身体好不用,娃小先给娃买。你反过来想想,你才是孩子最大的保障啊。要是你出事了,没人赚钱,娃的保费都交不起,谈什么保障呢?预算有限的话,先把大人的基础保障做足,再给娃配,顺序不能乱。
第二个误区:给娃买寿险。
寿险是给家庭经济支柱准备的,万一走了,能给家人留一笔钱维持生活。小孩根本没有家庭经济责任,买寿险完全是浪费预算,没必要。
第三个误区:相信“一张保单保所有”。
很多产品包装成“少儿全能保障”,重疾意外教育金都沾点,价格还贵得离谱,实际上每一项的额度都不够,真出事哪样都解决不了问题。
第四个误区:隐瞒健康告知。
不少家长给娃买保险的时候,娃之前住过院、有过体检异常,怕买不上就故意隐瞒。这里要提醒,健康告知一定要如实回答,具体的核保结论以保险公司的通知为准,千万不要隐瞒,后续理赔出问题,吃亏的还是自己。
还有人说,我预算不多,能不能只买一两样?当然可以。预算少就先买少儿医保+意外险+百万医疗险,先把基础风险兜住,等以后收入高了再补重疾险,总比啥都没有强,也比买一堆没用的强。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议,不推荐任何具体保险产品。所有的保障责任、免责条款、健康告知规则、理赔要求等,均以对应的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然