上有老下有小的你,该知道终身寿险适合谁
2026-09-21 16:06:07
前几天跟朋友在街边喝咖啡,她戳着手机里的投保链接皱眉头,说刷到好多人推终身寿险,自己摸不准到底要不要买。
说实话,这种问题我碰到太多了,没人能给所有人统一答案,得看你是谁,你要什么。
家里有要养的人,你是主要收入来源
不管你赚多赚少,只要这个家离了你那份收入就转不动,你就可以考虑。
你想想,房贷还有二三十年要还,孩子刚上小学,爸妈还在养老,你万一出点什么事,这些开支找谁要?定期寿险保几十年,终身寿险保一辈子,不管你是五十岁走,还是九十岁走,都有一笔钱赔给家人。
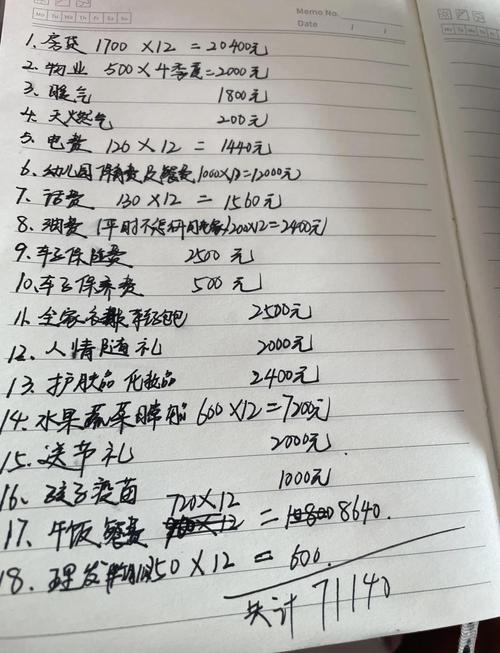 三口之家每月房贷生活费账单手写记录
很多人会说,我都一把年纪了,孩子都成家了,还要吗?那看你有没有要留的钱,如果你想走的时候给孩子留一笔,那也可以。但如果孩子都独立了,你也没闲钱,那就算了,不强求。
说实话,最需要的还是三十到五十岁这波,上有老下有小扛着房贷的,这份钱就是给家人的托底。
想给指定的人留一笔确定的钱
很多人攒了点资产,就想把钱留给特定的人,或者想给未成年的孩子留一笔后路,怕以后有纠纷。终身寿险可以写指定受益人,理赔的时候这笔钱直接给到受益人,不用走继承流程,也不会涉及遗产分割,省了好多麻烦。
 父母给孩子存的成长储蓄笔记本实拍
我之前听人说,一位朋友离异再婚,想给跟前妻生的儿子留一笔钱,又怕后来的家里有矛盾,就买了终身寿险,指定儿子当受益人,清清楚楚,没人能争,这不就解决了心头一桩事吗?
配齐基础保障,还有中长期闲钱
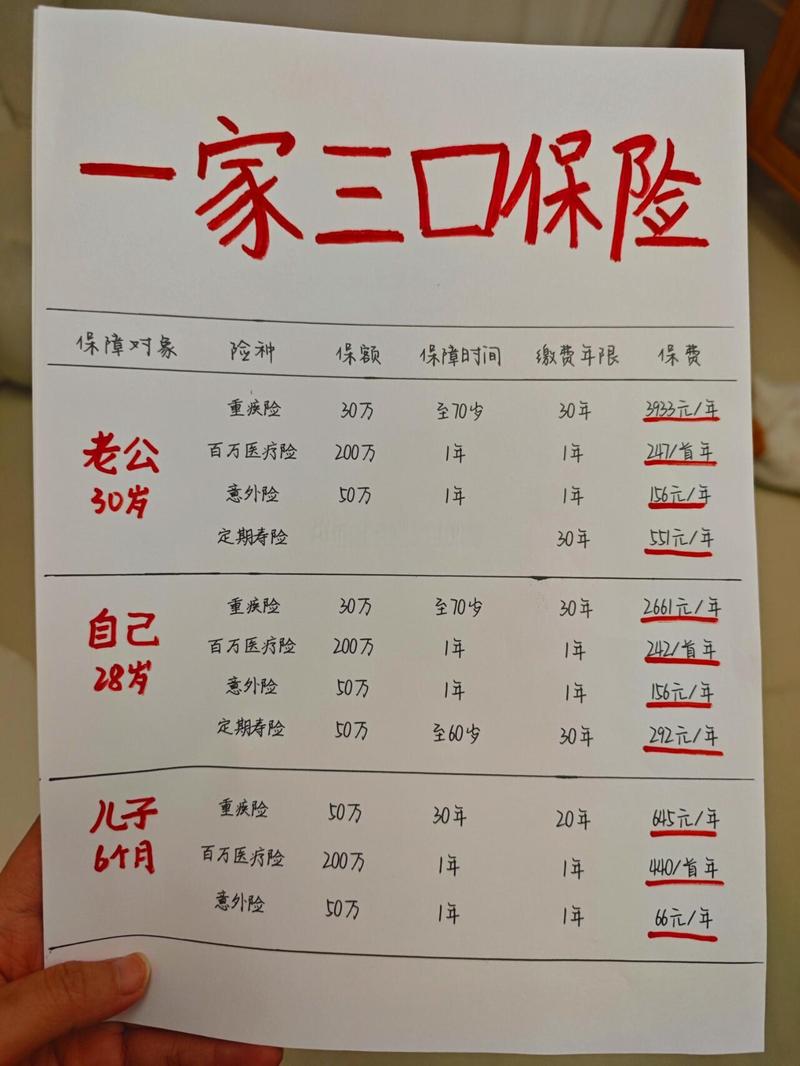 配齐基础保障,还有中长期闲钱
这个点非常关键,别搞反了顺序。你得先把意外险、医疗险、重疾险这些基础保障配齐了,手里还有三五年用不到的闲钱,再来考虑终身寿险。
别拿吃饭的钱、马上要交的学费、要还的房贷硬挤出来买,那完全没必要。
终身寿险是长期规划,不是短期投资,前几年现金价值低,着急用钱取出来会亏,所以得用闲钱放着。那些想赚快钱的,真别来碰它,它的核心是确定,不是高收益,定位错了怎么都不对。
不过话说回来,也有不少人其实不太适合买大额终身寿险。
刚毕业工作没两年,月薪几千还月光,就别跟风买大额的,先买份便宜的定期寿险把当前的责任覆盖了就行,等以后有闲钱了再调整。手里就几万块钱,还留着近两年给孩子上学用,也别碰,短期要用的钱放不进去。
核心一句话,有对应需求,有匹配的闲钱,就考虑,没有就再等等,没必要硬撑。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
上有老下有小的你,该知道终身寿险适合谁
文章链接:https://www.xinminbao.com/r/551.html