新婚为什么要专门规划保障?
结婚不是两个人凑一块住这么简单。 是把两个原本独立的经济个体,绑成了一个共担风险的共同体。 以前你一人吃饱全家不饿,哪怕失业躺平半年都没关系。现在呢?下个月的房贷要一起还,双方父母年纪慢慢上去了,过两年还要准备生养小孩,哪一处不需要留后手? 刚一起凑了首付背了三十年房贷的小家庭,任何一个顶梁柱出点事,对另一个人来说都是从天而降的千斤重担。 真不是危言耸听。 而且刚结婚的时候,大多二三十岁,身体还没什么大毛病,核保容易过。熬几年熬出来结节、高血压,想要买都未必能顺利承保了。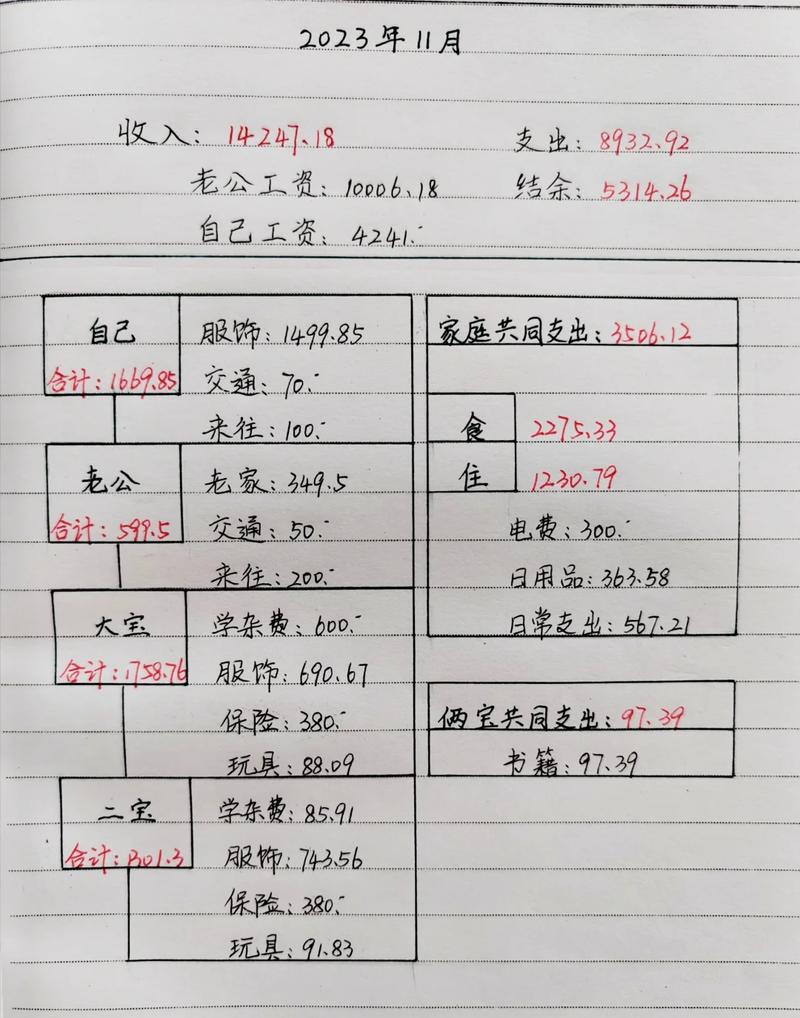
新婚保障的核心优先级,记这两句就够
先给结论,核心原则就是 先保大人,后保其他;先保大风险,后保小问题。 我拆开来给你说: 1. 优先保夫妻两人,别先想着给未出生的小孩买 很多人刚结婚,满脑子都是未来的宝宝,一买保险先给娃安排上。错得离谱。 娃本身没有经济贡献,他最大的保障就是你们两个。你俩出事扛不住了,谁给娃交保费,谁养娃?对吧?把大人的保障做足,才是对整个小家负责。 2. 优先覆盖大风险,小毛病自己能扛就不用急 什么是大风险?就是一次就能掏空你小家几年存款的风险。比如确诊重疾需要几十万治疗费,比如意外导致身故全残断了收入,这些都是大风险。 而发烧感冒肠胃炎,去医院花个三五百千八百,大多数家庭都掏得起,不用急着先把钱花在这类保障上。 3. 保费预算要贴合你自己的经济情况 刚结婚要花钱的地方太多了,别为了买保险把本来就紧张的现金流全占了,连每个月生活费都留不出来。 手头紧就买基础保障,先把大风险缺口盖住,以后收入涨了再慢慢调整就好。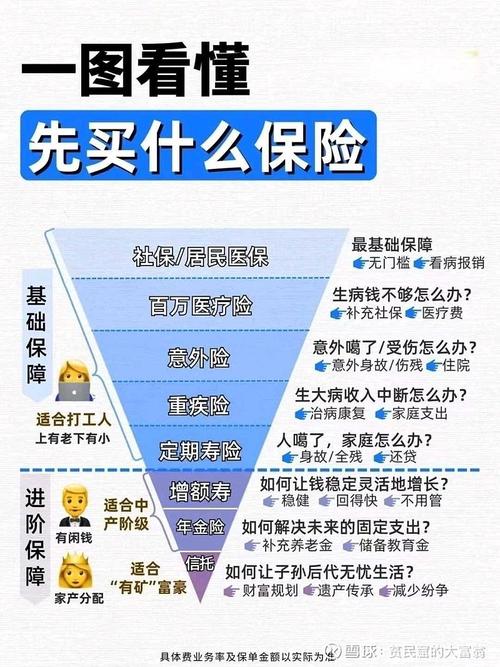
几个很多人踩过的常见误区
- 本文仅做保险知识科普,不销售、不推荐任何具体保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议。
- 关于健康告知、免责条款、等待期、续保、理赔条件等内容,所有信息均以正式保险合同、以及保险公司官方说明为准。
- 核保结论、理赔结果无法提前预测,具体以保险公司官方审核结论为准。
作者|dananjin
排版|dananjin
审核|满满