还着30年房贷的你,该读懂房贷与寿险的关系
2026-09-21 13:15:23
昨天买早餐路过小区楼下的按揭中介,撞见一对刚领完证的小情侣在算月供。男生咬着烟说,我是主贷人,我要是出点啥事,你跟孩子还得住大街上对吧?女生当场就红了眼。其实这个问题,很多背房贷的人都想过,只是不敢说出口。
为啥办房贷的时候,银行总追着你推寿险
不少人第一反应是,银行又想赚我保费了,捆绑销售坑人,直接一口拒绝。还有人怕得罪信贷经理,影响批贷,稀里糊涂就签了字。
说实话,两种反应都太急。
 商品房房贷合同签字现场
银行推房贷寿险,本质上是怕你这笔贷款收不回来。你借一两百万,分30年还,几十年的时间里什么都有可能发生。要是主贷人真的出事走了,剩下的房贷没还完,银行有权拍卖房子抵债。银行要的是自己的资金安全,咱们普通人要的,其实是给家人留个落脚的地方。
别搞混了,现在说的和房贷绑定的寿险,和早年强制买的房贷财产险不是一回事。早年那个是保房子着火、倒了的,现在这个是保人的,保身故全残,出事了赔钱帮你还房贷。
覆盖房贷的寿险,常见的两种选法
目前市场上针对房贷配置的寿险,无非两种路数。一种是银行渠道卖的减额定期寿险,保额会跟着你剩余未还的房贷逐年降低,刚好匹配你越还越少的房贷欠款,总保费算下来会便宜不少。
另一种就是自己在外面买的定额定期寿险,保额直接买成你的房贷总额,保期就选你房贷剩下的年限,保额全程不变。
两种没有绝对的好坏,看你需求。减额的胜在便宜,同样的初始保额,保费能比定额便宜三分之一左右,对于手头紧的年轻人来说,压力小很多。定额的好处更灵活,万一真出事,赔的钱除了还清剩下的房贷,剩下的还能留给当家人生活费、孩子学费,不用全部砸在房贷里。
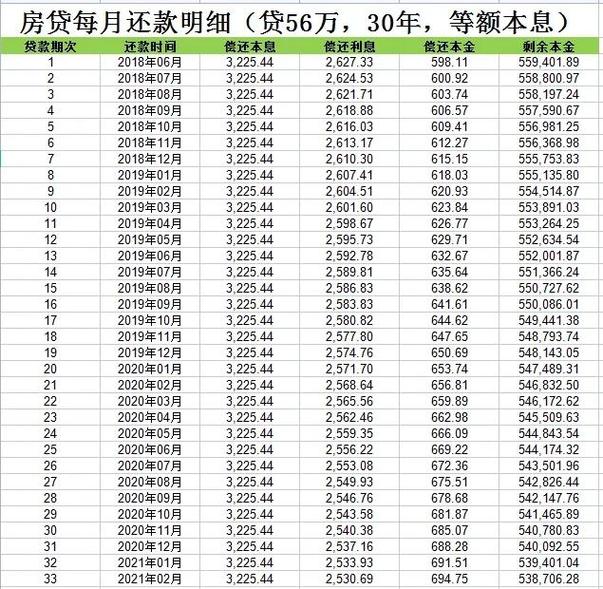 个人住房贷款还款计划表示意图
不过话说回来,不管选哪种,核心都是保额要够覆盖当前剩余的房贷,保期要撑到你还完房贷的时间,别买错了期限,最后房贷没还完,保障先到期了,那才尴尬。
这些情况,不用额外为房贷买寿险
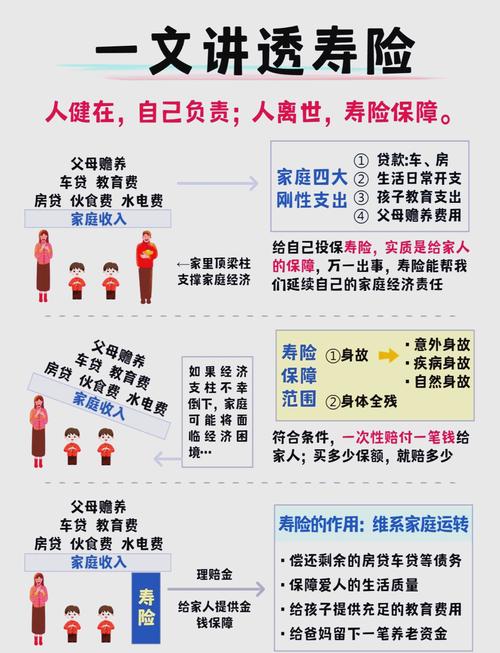 这些情况,不用额外为房贷买寿险
不是所有背房贷的人都要再买一份寿险,别乱花钱。
第一种,房贷已经还了七成以上,剩下的欠款不多,家里的活期存款、理财就够覆盖,那真没必要再掏这份钱。
第二种,你早就买过寿险了,现有保额比你剩下的房贷总额高,保障期限也覆盖到房贷还完的时间,那就够了,不用重复买。
第三种,夫妻共贷,两个人都有稳定的同等收入,哪怕一方出事,另一方的收入也足够覆盖月供,那只要把两个人的保额加起来够房贷总额就行,不用每个人都买满额。
很多人会被推销返还型寿险,说不出事就把保费全退给你,相当于白保障。算一下就知道,同等保额,保费比定期寿险贵两三倍,对于大部分背着房贷、手头紧的家庭来说,本来就是要凑够保额,花这个冤枉钱真的不值。
还有人问,我买高额意外险不行吗?不行。意外险只赔意外导致的身故,生病导致的身故不赔,四五十岁正是重疾高发的年纪,只靠意外险兜不住房贷风险。
也有人说,我单位给买了团体寿险,够不够?一般单位的团体寿险保额也就几十万,你房贷要是一两百万,肯定不够,补够差额就行,不用把现有保障退了重买。
对了,还有人说,我就不买,反正房子在我名下,我走了家人把房子卖了不就行了?话是这么说,换成是你,你愿意让老婆孩子在你走之后,马上卖房子搬家吗?那不是没钱还房贷逼得没办法吗?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还着30年房贷的你,该读懂房贷与寿险的关系
文章链接:https://www.xinminbao.com/r/544.html