房贷车贷压身的人,聊聊债务与寿险那点事
2026-09-21 13:26:15
前几天刷小区业主群,看到物业帮忙发起的筹款,说楼里一个三十多岁的大哥,熬夜加班突发心梗走了,留下七十多万房贷,还有一个上小学的女儿,老婆每月工资才四千多,正打算挂出房子搬走。
欠着债走了,债务真的会消失吗
很多人默认,人没了债就消了。这错得离谱。
我国法律规定,去世债务人留下的遗产,要先清偿债务,剩余部分才能被继承。说白了,你贷款买的房,本身就是遗产的一部分,银行有权申请法院拍卖,优先拿回自己的欠款。
 自然人债务遗产清偿流程示意图
之前听过一个真实的小事,男的走了,剩下唯一一套房,欠银行八十万,房子卖了九十万,还完债剩下十万给老婆孩子,连租房子的押金都不够。
要是房价跌了,卖了的钱不够还债呢?法律上讲,继承人可以选择不继承遗产,也就不用接着还债,但问题是,那是一家人唯一的住处啊,换谁舍得直接拱手让人?舍不得,就得接着还。
换谁受得了啊!
寿险能解决什么具体问题
其实逻辑特别简单。寿险就是,身故或者符合条件的全残,保险公司给受益人赔一笔钱。这笔钱怎么用,全由受益人说了算。
要是你身上背着房贷车贷,直接用这笔钱把欠款结清就行,不用动房子,不用一家人搬出去租房。你身上欠了一百万,就买一百万保额,欠了三百万,就买三百万保额,刚好把债务窟窿填上,不拖泥带水。
说实话,三十岁左右的年轻人背一两百万房贷,买定期寿险,一年也就两三千块,把一顿聚餐钱拆分到十二个月,真的没多少负担。
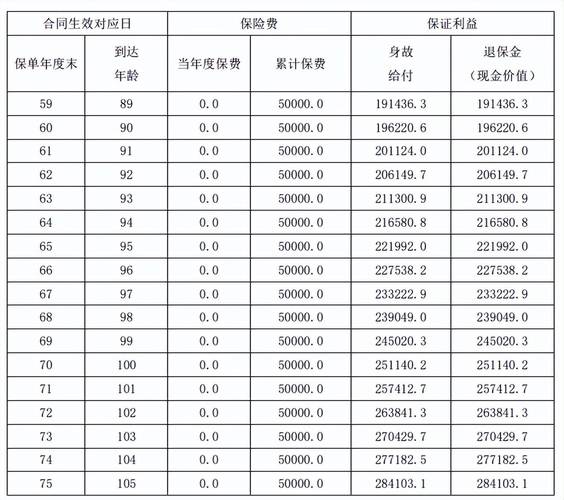 家庭债务对应寿险保额测算表
别觉得这笔钱是白花的,这是给你家人留的托底钱。你走了,债清了,房子保住了,孩子老婆还能接着住,不用颠沛流离重新开始,这点就够了。对吧?
常见的误区,别踩错了
 常见的误区,别踩错了
第一个误区:我没外债,不需要寿险。
其实不对,你是家里主要挣钱的那个人,孩子要养到大学毕业,老人要养老送终,这些本来都是你要出的钱,你走了,这些钱不就成了家人要扛的责任?本质上就是一笔隐性的责任债。寿险照样能兜住,哪怕保额只覆盖未来十年孩子的学费和老人的生活费,都比啥都没有强。
第二个误区:我单位有保险,不用再买。
大多单位给的团体险,保额一般都不高,很多也就几十万,而且大多只保意外,疾病身故不赔,真要遇上心梗脑梗这种突发疾病走了,根本赔不够你的债务缺口,起不到填窟窿的作用。
第三个误区:要买就买保终身的,才划算。
其实大部分背房贷的普通家庭,选定期寿险就够了,保到房贷还清的年龄就行,保费比终身寿险便宜一大半,性价比更高。要是你有财富传承的需求另说,那是另一个话题了。
没人愿意天天把身故这类词挂嘴边,太晦气。不过话说回来,上有老下有小,背着一身债往前走,多留一手准备,总比出事了让家人擦屁股强吧?
真不是瞎操心,就是身边见的太多了,本来可以避免的糟心事,偏偏因为没人提前说透,最后落得个收拾东西搬家的下场,太可惜。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房贷车贷压身的人,聊聊债务与寿险那点事
文章链接:https://www.xinminbao.com/r/545.html