上周在小区菜站碰着楼下张姐,眼睛肿得跟核桃似的。原来她爸妈从湖南老家来深圳帮她带三岁的孙子,老爷子早上买菜踩滑摔了,颅内出血住了半个多月院,前前后后花了快八万。一开始张姐急得掉眼泪,说老家的医保,在深圳看病可怎么报?会不会一分都报不了?折腾了大半个月,最后才搞清楚流程,算下来医保报了一半多,自己承担的部分走百万医疗险又报了大部分,悬着的心才落下来。其实这几年,这种事儿太常见了。年轻人去外地打工,老人退休了投靠子女,谁都免不了有个异地看病的需求。今天就把异地就医跟医保、商保相关的事儿,掰扯清楚。
先搞懂:医保异地就医,不是随便去就能报
很多人第一反应,我的医保是老家交的,去外地看病肯定报不了。那都是老黄历了。现在全国绝大多数地区,都已经开通异地就医直接结算了。但前提是,你得做对一件事。提前备案。我见过太多人,嫌麻烦,或者根本不知道要备案,住完院结账的时候才傻了眼。报销比例直接降了十几个点,好几千块就没了。犯得上吗?现在备案真的不难,手机上操作,5分钟就能搞定。微信搜“国家医保服务平台”小程序,点异地就医备案,跟着提示填信息就行。
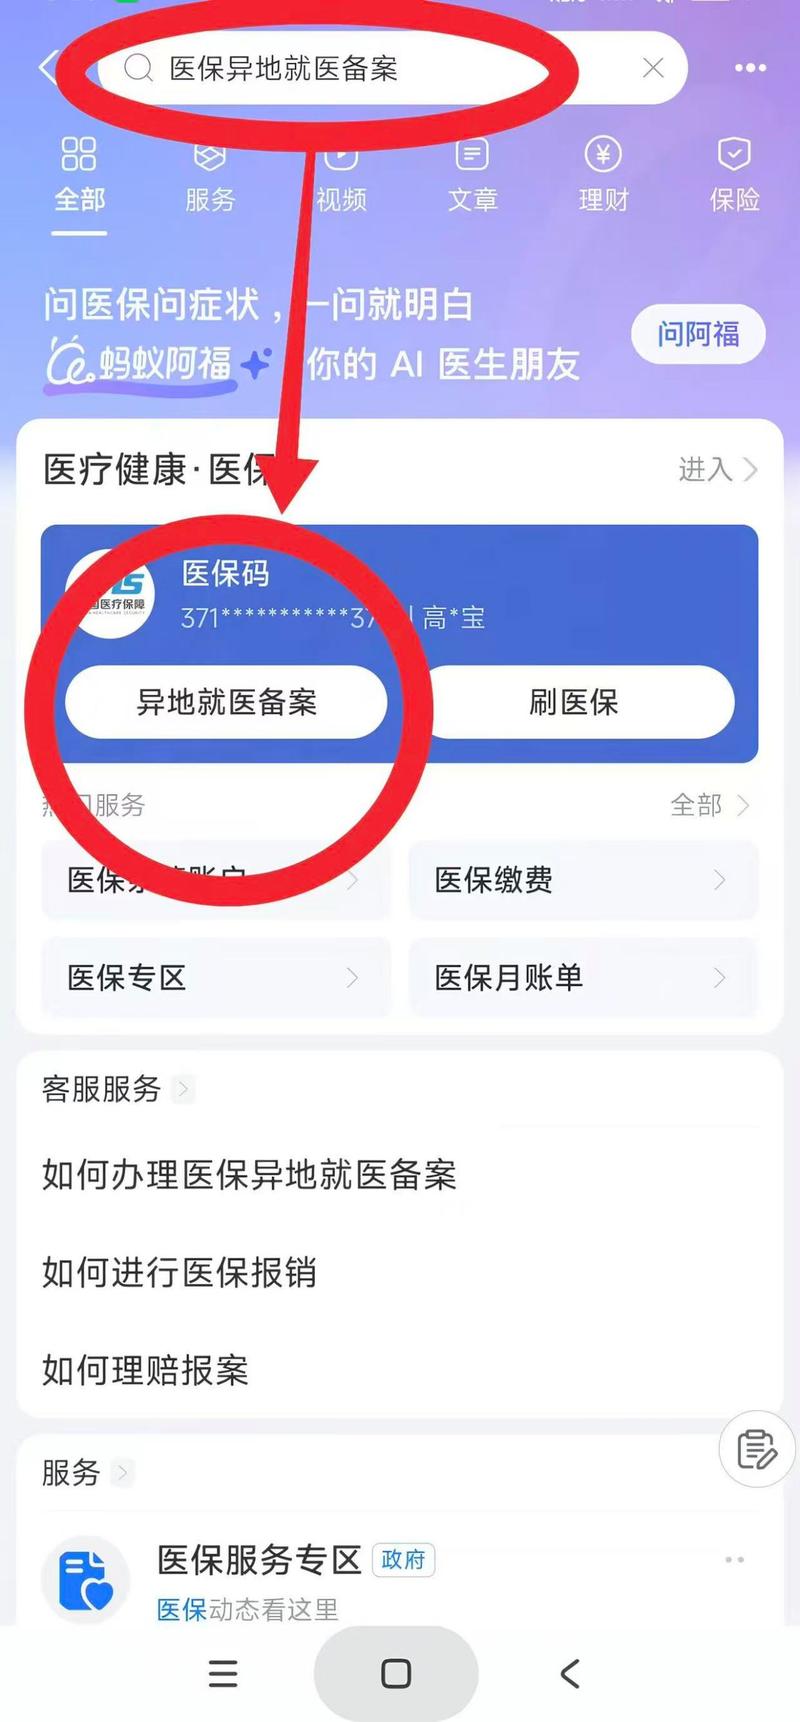
不过话说回来,备案也分两种情况对吧。如果你是长期在异地居住,比如爸妈跟着你在大城市生活,那就办“长期异地就医备案”,办一次管好几年,以后看病直接刷社保卡就行。如果你是临时去外地看病,比如当地治不了,转去大城市大医院,那就办“临时转诊备案”,也不麻烦。还有人问,门诊能异地报吗?告诉你,现在普通门诊也已经纳入异地直接结算范围了,不是只有住院才能报,这个政策很多人还不知道,白跑回去手工报销。对了,还有个关键点:报销比例跟你去哪看病有关系。同样的病,你办了正规转诊,比你没打招呼自己直接去外地大医院,报销比例高不少。别嫌麻烦,该走的流程走一下,真的省钱。
买了商业保险,异地就医能不能赔?
很多人买了医疗险,会问,我在异地看病,保险公司会不会不认?实话实说,绝大部分情况下,都没问题。现在主流的商业医疗险,只要你是在二级及以上公立医院的普通住院部看病,不管你在全国哪个地方,符合理赔条件都能赔。
那有没有例外?当然有。比如一些非常便宜的小众医疗险,会把医院范围限定在投保人参保地的公立医院,这种异地看病就赔不了。还有,如果你去的是私立医院、公立医院的特需部国际部,普通的百万医疗险一般也是不赔的,只有中高端医疗险才覆盖,这个要分清楚。
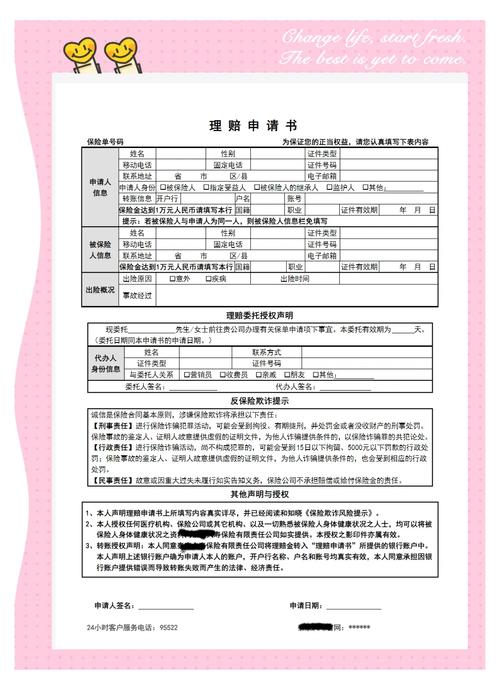
再说几个大家问得最多的问题: 第一个,我没告诉保险公司,自己直接去异地看病,会不会拒赔?只要你的治疗是合理且必须的,比如当地医院确实治不了,让你转去大医院,或者你刚好在外地出差旅游突发疾病,不可能让你再跑回去治病对吧?这种情况,绝大多数保险公司都不会拒赔。只有少数情况,比如你明明当地就能治,非要跑去一线城市的特需部追求更好的条件,部分产品会降低赔付比例,具体的,还是要看你自己的合同。 第二个,异地就医,医保已经报了,商保怎么报?其实比你想的简单。医保直接结算的时候,医院会给你打印结算单、费用汇总清单这些,你把这些材料,加上诊断证明、出院小结这些,整理好,线上传给保险公司就行,现在大部分理赔都不用跑线下,手机就能操作。 提醒一句哦,你异地看病产生的交通费、住宿费,普通的医疗险一般是不赔的,只有少数产品会给一点异地就医补贴,不要觉得所有花费都能找保险公司报,得搞清楚保险的边界。
几个容易踩的坑,一定要记牢
说几个我见过的真实案例,都是实实在在的教训。 第一个坑,不备案就直接看病。我之前有个粉丝,老爸去成都看女儿,突发心梗住院,花了十几万,因为不知道要备案,最后报销比例比备案低了20%,自己多掏了快三万块。说起来就是后悔,那三五分钟的事,愣是给忘了。 第二个坑,去了非定点医院。医保异地直接结算,要求医院必须是纳入全国异地联网的定点医院,如果你去的医院不是定点,那就没法直接结算,只能拿着材料回参保地手工报,不仅麻烦,报销比例还更低。去哪查?还是那个国家医保服务平台,就能查全国的异地定点医院,去之前搜一下,花不了一分钟。 第三个坑,理赔不保留好材料。好多人看完病,结算单、出院小结随手就扔了,理赔的时候找不到,来回跑医院补,折腾一两个月,本来病就没养好,还得受这个累。我建议大家,不管报不报销,所有的单子都拍个照片存在手机云盘里,纸质的找个文件袋收好,用到的时候拿出来就行,不费事。 还有哦,买商业保险的时候,一定要看清楚医院范围的约定,别稀里糊涂买了,真出事了才发现异地看病不赔,那就晚了。所有的规则,都以保险合同写的为准,别听口头介绍。
温馨提示:本文仅做基础保险知识科普,供学习参考,不构成任何投保建议、核保结论或理赔承诺。各地医保政策存在差异,具体以当地医保部门官方规定为准;商业保险的相关规则、理赔要求,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微