好多人看保单、查社保规则的时候,一眼扫过「起付线」三个字,顺手就划过去了。不就是个门槛费吗?有什么好说的?
真等到报销的时候才发现,咦,怎么和我想的不一样?怎么没赔够?好多小纠纷,都是从一开始没弄懂这个概念来的。
起付线到底是什么,用大白话讲清楚
说白了,就是保险报销的「入门门槛」。
只有当你花费的钱,超过了这个起付线的额度,保险才会给你报销超过的部分。没超过?全自己掏。
举个最常见的例子:你所在地职工医保住院起付线是1000块。这次住院一共花了800,没到1000,全程自己出钱。要是这次花了2500,超过起付线的1500块,就会按照医保的报销比例给你报。
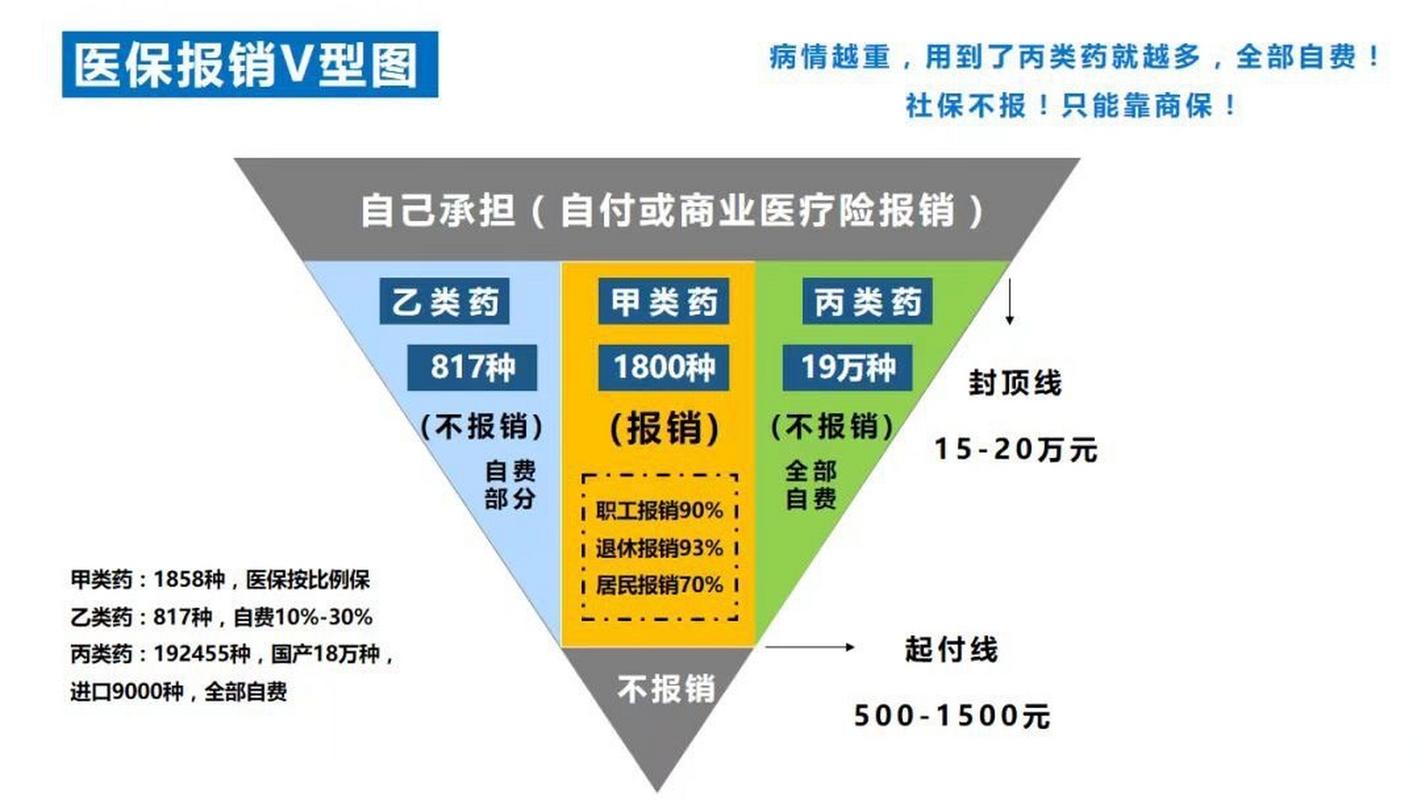
不止社保,很多商业医疗险、普惠型补充医疗险也会设置起付线,逻辑是通的,只是具体规则不一样。
关于起付线,最容易搞混的几个点
说实话,最多人搞混的,就是把起付线和免赔额打为一谈。
其实二者核心逻辑差不多,都是「门槛费」,只不过叫法不一样——社保里习惯叫起付线,商业医疗险里大多叫免赔额,本质是一回事。当然,少数产品的规则会有细节差异,看合同就好。
再讲几个常见的计算规则,你得搞懂:
1. 按次计算起付线
每一次治疗、每一次报销都要重新算门槛。比如门诊起付线每次50块,你第一次花了40,全自付;第二次花了60,报超过的10块,第三次再花,重新算50的门槛。
2. 年度累计起付线
一整个自然年内,所有符合要求的花费累计到起付线额度,之后的花费就可以按规则报了。比如职工医保门诊起付线年度累计1800块,今年前五次看病一共花了1700,都没报,第六次花了200,累计到1900,超过的100块就可以报了。
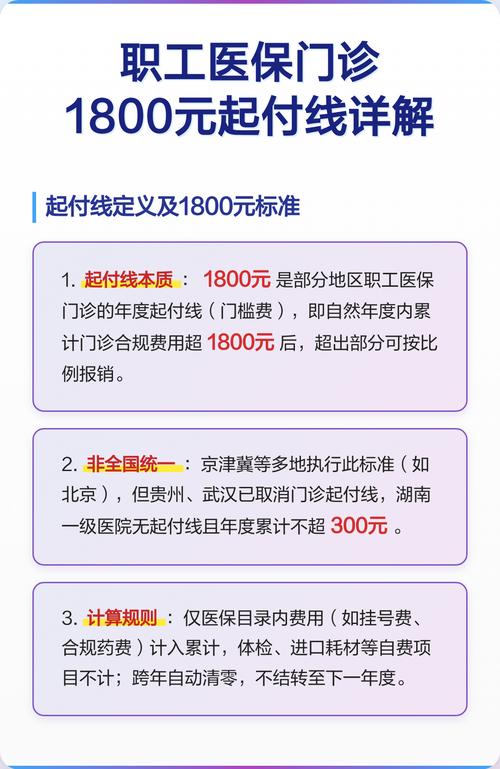
不过话说回来,年度累计的起付线,一般到年底就清零了,下一年重新累计,大多数情况都是这样,少数地区政策例外,以当地官方通知为准。
还有两个常见误解,得掰扯清楚:
第一个误解:起付线是保险公司/社保额外收的钱,白扔了。
错。起付线只是要求你自己承担这部分,超过的部分才进报销范围,不是说你交了保费还要额外出一笔门槛费。举个例子,起付线1万,你花了11万,报销基数是10万,不是11万再扣两次钱,别搞错。
第二个误解:起付线只有社保有,商业保险没有。
错。现在很多普惠型补充医疗险、百万医疗险的分项责任里,都会设置起付线,大多是针对社保报销后自付部分的门槛,一定要看清楚规则。
日常看保单,要注意哪些起付线细节
不管是社保还是商业保险,看起付线的时候抓住这几点就够了:
第一,先搞清楚是单次还是累计
同样是1万的起付额度,年度累计肯定比单次要宽松,规则不同,实际报销的差很多。
第二,搞清楚起付线计算的基数是什么
是总医疗费的起付线,还是社保报销后自付部分的起付线?这俩差得远了。比如总医疗费10万,社保报了6万,自付4万:如果起付线是总费用1万,那报销基数是9万,按比例走就好;如果是自付部分1万起付,那报销基数是3万,差了不少呢。
第三,有没有分场景的差异
最常见的就是不同等级的医院起付线不一样,一般三甲医院起付线更高,社区医院更低,分级诊疗的规则就是这样,提前知道心里有数。
合规提醒
- 本文仅做保险基础概念科普,不销售、不推荐任何保险产品,也不评价任何保险公司或产品的优劣。
- 不同保险、不同地区社保对起付线的规则差异很大,具体的计算、报销规则,全部以你手里的保险合同、对应官方机构的说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,理赔结果以保险公司最终审核结论为准。
说白了,这些基础概念,多看一眼没坏处,别等报销的时候才拍脑袋说“我怎么不知道还有这个要求”。
作者|dananjin
排版|dananjin
审核|知知