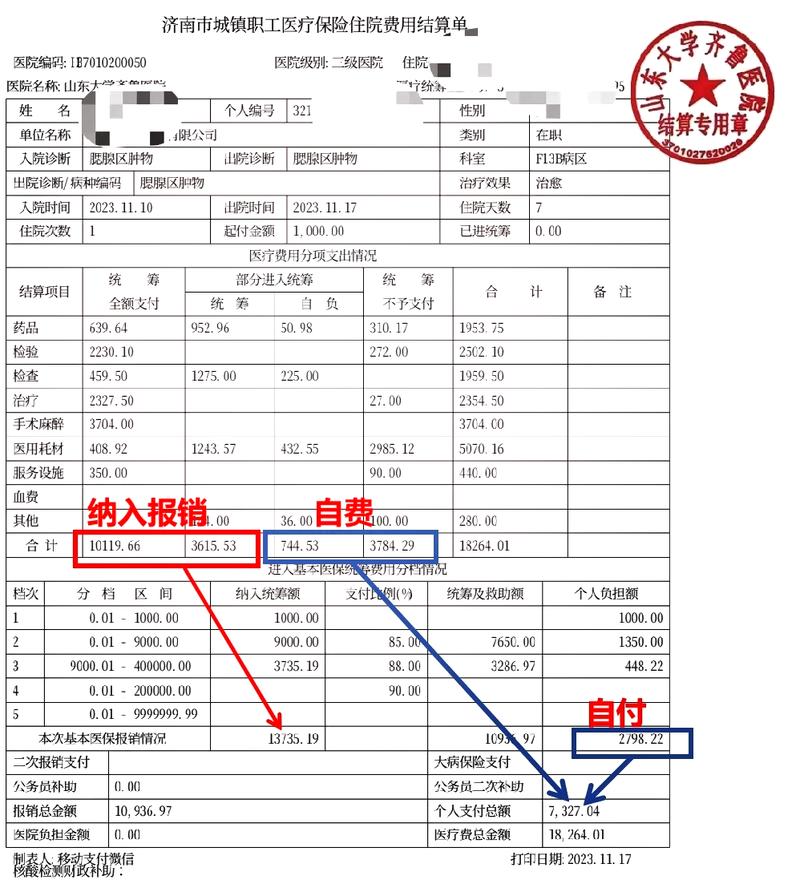
上周下楼买豆浆碰到三楼张阿姨,拎着一兜苹果笑盈盈的。说前阵子做小手术住院一周,原本准备了八千块,结果报销完自己只掏了一千多。
“原来我每个月工资扣那几百块医保,这么管用啊”。她这句话戳我了。我发现好多上班的朋友,和张阿姨一样,只知道职工医保要扣费,工资条上每个月固定少一笔,却从来没搞懂过,它到底能帮我们做什么。
职工医保,到底分哪两部分?
很多人对职工医保的全部认知,就是医保卡能去药店刷个感冒药、创可贴。那你用到的,只是职工医保的其中一小部分——个人账户。
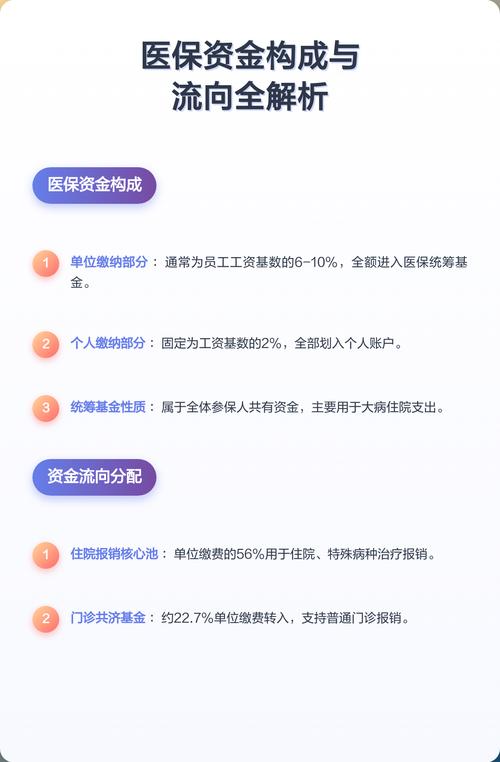
个人账户里的钱,实打实是你的。每个月按时打进去,你不用它就一直累计在里面,不会过期。缴费比例各地不一样,一般来说,咱们自己交的那部分医保费,会全额进到个人账户,单位交的那部分里,也会划出一小部分进来。年纪越大,划入的比例越高,这很合理对吧。
那剩下的大头去哪了?进了统筹账户。这是整个职工医保的核心保障,钱放在公共池里,谁生病需要报销就用谁,不是你个人的,但关键时刻真能帮你扛下大部分压力。
除了住院,职工医保还能报这些
十个人里有八个觉得,职工医保只有住院才能报销。这错得真有点可惜。
现在全国大部分地区,职工医保的普通门诊都已经纳入统筹报销了。说白了就是,你平时头疼脑热去医院挂门诊,拍个CT、抽个血、开点药,只要花的钱超过了当地规定的起付线,剩下的就能按比例报,一般能报五成左右,大城市报销比例更高。
我之前有个同事,智齿发炎去门诊拔掉,花了一千二,全程刷的个人账户,后来才知道可以走门诊统筹报销,少说能省四百多,悔得他连着三天中午吃饭都在念叨。
还有针对慢性病的门诊特殊病种。如果你有高血压、糖尿病、类风湿这类需要长期吃药、定期复查的慢性病,去医保部门办个特病备案,之后门诊拿药、检查都能报销,比例比普通门诊还高,每个月能省不少药钱。
对了,现在生育保险已经合并到职工医保里了,怀孕产检、生孩子住院的费用,都能走职工医保报销,符合条件还能领生育津贴,这也是很多新手妈妈容易漏掉的福利。
还有个福利最近几年才推开,好多人不知道:职工医保的个人账户,不少地区已经支持家庭共济了。你的账户余额用不完,可以给配偶、父母、子女用,不管是看门诊还是药店买药,都能刷你的卡,相当于把一个人的福利变成全家能用,太实用了。
这些常见误区,别稀里糊涂踩进去
第一个误区:职工医保断缴了,之前交的就清零白交了。
完全不对。断缴之后,次月开始确实不能享受统筹报销待遇了,但是你的个人账户里的钱还是你的,一分都不会少。之前累计的缴费年限也不会清零,大部分地区要求职工医保累计交满20-25年(男女要求略有不同),退休之后就能不用再交钱,终身享受职工医保待遇,断缴几个月不影响之前累计的年限,放心。
第二个误区:只要住院,职工医保全能报。
哪有这种好事呀。职工医保有起付线,得你先自己掏够起付线的钱,剩下的才能报。也有封顶线,一年最多报销额度有上限。而且只有在医保报销目录里的药品、项目才能报,很多进口药、自费项目、高端体检这类,都不在报销范围内,得自己掏钱。还有一点,要是属于工伤,或者是第三方责任的交通事故、意外伤害,也不能走职工医保报销,这个规则要记清楚。
第三个误区:有了职工医保,就不用别的保障了。
说实话,职工医保是我们上班一族最基础的保障,也是国家给的福利,必须要有。但它的保障是有边界的,刚才也说了,目录外不报,超过限额不报,真要是碰到比较严重的大病,自己还是要掏不少钱。这个事实大家心里清楚就好,我不多说别的。
不过话说回来,不管怎么说,职工医保是每个上班的人都能享受到的福利,千万别断缴,也别浪费了它的各项待遇,没事多看看当地医保的官网,了解下最新的政策,总能省下不少钱。
内容仅供科普学习参考,各地职工医保政策存在差异,具体缴费规则、报销比例、待遇标准请以当地医保部门官方说明为准。本文不构成任何投保建议、理赔指导。
作者|dananjin
排版|dananjin
审核|小准