前阵子傍晚我下楼扔垃圾,刚出单元门就碰到住在3号楼的张阿姨,坐在花坛边揉眼睛,手里攥着一叠皱巴巴的报销单。问了半天才说,老伴得大病住了两个月院,总共花了二十六万,医保只报了不到十万。张阿姨说,交了一辈子医保,一直以为能报个七八成,怎么算都不对,原来是卡在了封顶线上。
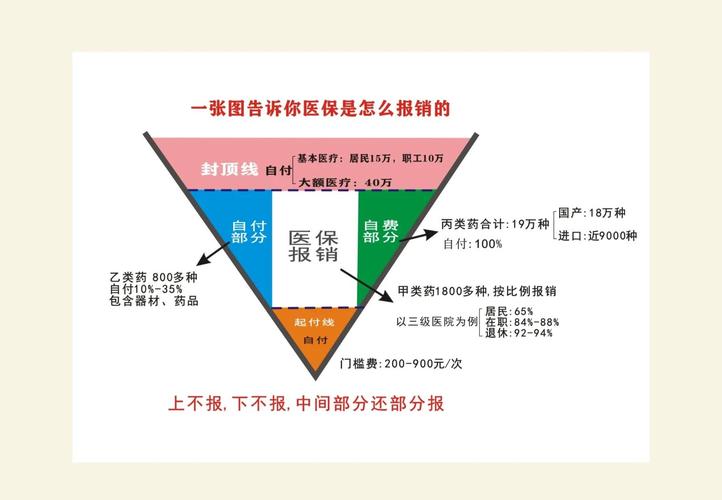
说白了,封顶线就是报销的「天花板」
不管是社保医保,还是商业医疗险,大多都有封顶线。说白了就是,一个保单周期内(一般是一年),医保或者保险公司最多给你报销这么多钱。超过这个数,剩下的就得自己掏腰包。
我们常见的城乡居民医保,多数地区的年度封顶线在十几万左右,职工医保会高一些,部分地区能到几十万。就算是商业医疗险,也会有封顶线,不同的设定不一样,从几十万到几百万甚至更高都有。
其实封顶线的存在很合理。保险本来就是大家帮大家分摊风险,要是没有封顶线,啥天价花费都全额报,保费早就涨到没人买得起了。对吧?
这些关于封顶线的误区,好多人都踩过
第一个误区,把封顶线和免赔额搞混了。好多人买保险的时候,这俩词放一块就晕。其实很好分:免赔额是你得先自己掏的钱,封顶线是最多给你报的钱。一个是报销的下限,一个是报销的上限,完全两码事。比如你买的医疗险免赔额1万,封顶线100万,就是1万以内自己出,1万到100万之间按规则报,超过100万自己出。
第二个误区,以为只要总花费没到封顶线,就能全额报。不对哦。封顶线只是总额度上限,不是说只要你花的钱没超过它就都能报。还要先扣掉不给报的部分——比如不在社保目录里的自费药、自费项目,还有需要自己承担的免赔额、比例自付部分,这些都扣完,剩下的才在额度里报。就说张阿姨家的事,老伴儿用了十几万的自费靶向药,本来医保封顶线是15万,扣掉这些不能报的自费部分,剩下能报的本来就不到十万,当然达不到封顶线也报不了更多了。
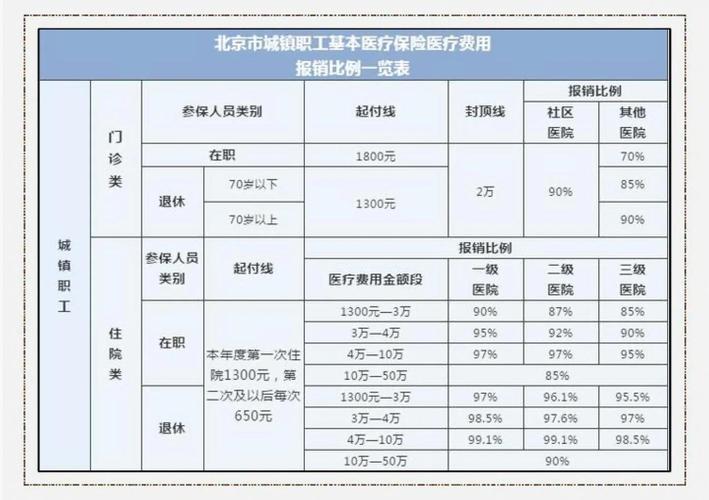
第三个误区,以为一张保单只有一个封顶线。好多人不知道,医保里门诊、住院、大病待遇,往往都是各算各的封顶线。比如你今年门诊花了两万,门诊封顶线是五千,那超过的一万五就得自己出,哪怕你今年住院一分没花,住院的封顶线还空着,也不能挪给门诊用。
我还碰到过朋友,单位给买了补充医疗保险,以为补充医疗的额度能和医保封顶线加起来用,结果其实补充医疗也有自己单独的封顶线,俩加起来不够,还是得自己掏。这个坑真的挺常见。
不少人觉得封顶线就是保险公司挖的坑,其实真不是。定价的时候就对应好了,低封顶线的产品保费一般更低,高封顶线的保费会高一些,都是匹配对应的需求,没有绝对的好坏。
提前搞懂封顶线,理赔的时候少慌神
说实话,现在一场大病的治疗费用,确实很容易突破基础医保的封顶线。那该怎么办?不用瞎焦虑,也不用乱买没用的东西。
第一步其实很简单,先抽五分钟搞清楚你自己的医保封顶线是多少。职工医保、居民医保不一样,不同地区也不一样,打个社保热线,或者打开当地社保公众号就能查到,花不了多少时间。
要是你觉得基础的封顶线不够覆盖你的风险,再根据自己的实际情况做规划。具体怎么安排,要结合自己的身体情况、经济情况来看,所有的规则最终都要以保单合同和官方说明为准。
不过话说回来,也不是说封顶线越高就一定越适合你。你想啊,一分钱一分货,要多高的额度就得付对应多高的成本,根据自己能承受的范围选就好。没人会拿着几百万的封顶线却从来用不上,平白多花那么多保费,对吧?
最怕的就是,买保险的时候只看有没有,不看额度多少,签字就扔抽屉里,真等到申请理赔了,才第一次知道原来还有封顶线这回事,那时候再着急也没用了。
其实保险就是这样,所有的规则都明明白白写在那里,你花十分钟读一遍,比出事了到处问人强太多。
内容仅供学习参考,不构成投保建议、核保结论或理赔承诺,所有保险相关的规则、理赔约定均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐