前几天刷到老同学的朋友圈,凌晨两点四十六分,定位在公司楼下,配了张烧到38度9的体温计照片,文字只有四个字:“改完方案”。底下没什么评论,估计大家都怕吵醒他,也不知道说什么好。
36岁,房贷剩200多万,老大读小学,老二刚上幼儿园,双方父母都在老家,身体都不算太好,整个家的重量,全压在他一个人工资上。
这种日子,太熟悉了对吧?很多人都是这么过来的。今天就掰碎了说点实在的。
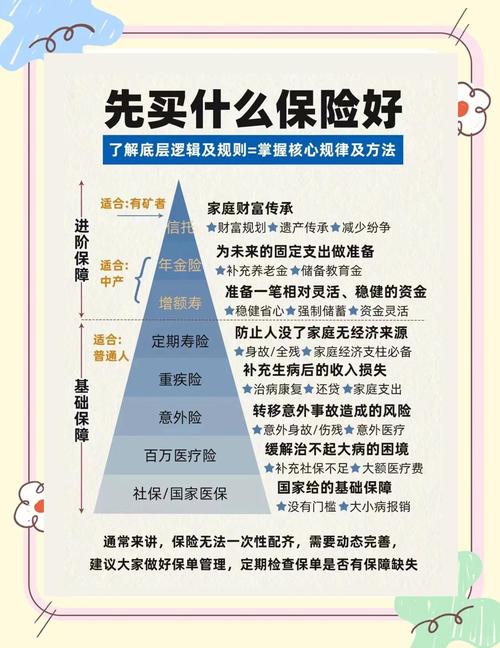
为什么说家庭顶梁柱最该先配置寿险?
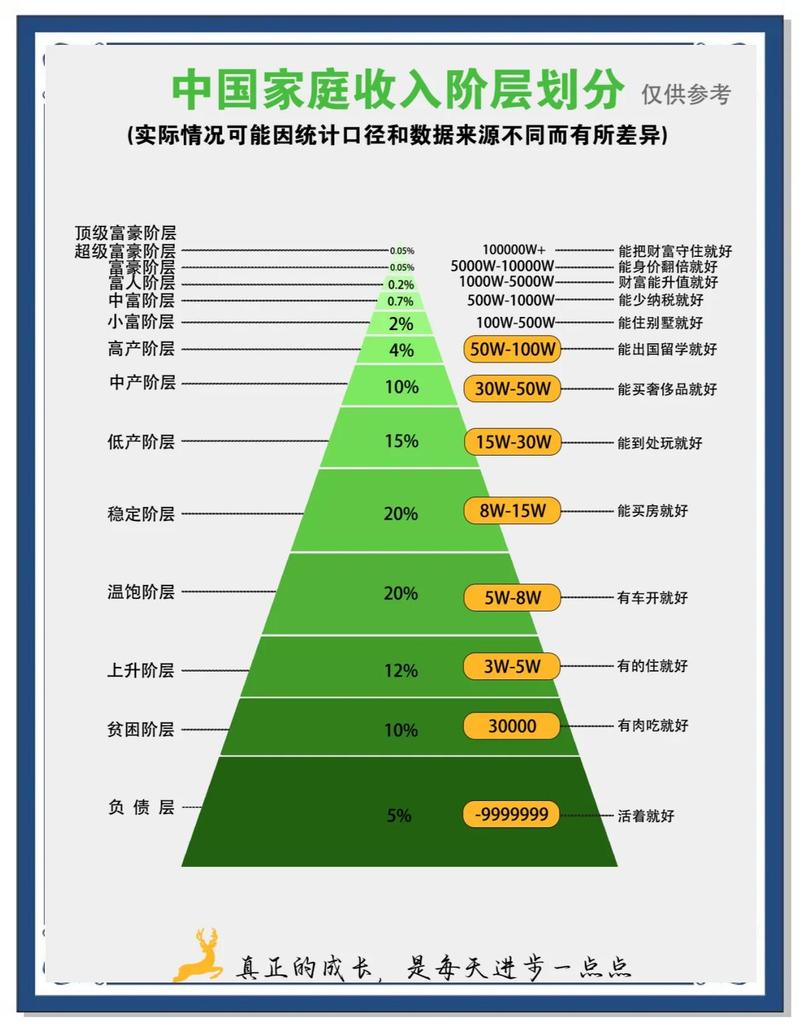
我先问你,要是顶梁柱哪天没了,或者瘫了动不了再也不能赚钱了——剩下的房贷谁还?孩子学费谁出?老人赡养费哪来?
别觉得我说话晦气。这就是算账,算最实在的责任账。
很多人对寿险有误解,觉得这是给死人买的,不吉利。其实完全反过来。寿险赔的钱,一分都花不到被保险人身上,全是给活着的家人留的兜底钱。
说白了,你站着是家里的印钞机,倒下了要变成一笔钱,给家人把坑填上。不至于让老婆带着孩子卖房子还债,不至于让孩子读一半书念不下去,不至于让老人连看病的钱都拿不出来。
90%的普通人买寿险,都会踩这几个坑
第一个坑:先给孩子买寿险,自己裸奔。
我见太多了,刚当爸妈,疼孩子疼得要命,先给孩子买好几份寿险,一年交大几千,自己一分保障都没有。这完全搞反了顺序啊。孩子就算出事,家里最大的损失是情感,不会留下几十万上百万的债要还。顶梁柱出事,那就是天塌了一半啊。
第二个坑:觉得寿险贵,舍不得买。
放在十年前可能贵,现在的定期寿险真的便宜到离谱。30岁的男性,买100万保额,保到60岁,交30年,一年也就三千多,分摊到每个月才不到三百,也就是少出去吃两顿烧烤的钱,换个全家兜底,真不贵。
第三个坑:盲目追终身寿险,预算不够保额买不够。
很多销售说终身寿险保一辈子,好。好是好,但贵啊。对于大多数普通工薪家庭来说,你最需要保障的就是退休前这二三十年,这二三十年是你负债最多、责任最重的时候,等你退休了,房贷还完了,孩子也成家了,就算出事,也没什么大窟窿要填了。所以优先买定期,保额买够,比花更多钱买终身但保额不够有用得多。
到底买多少保额才合适?
别搞那些花里胡哨的计算公式,就按这个加:未还清的房贷车贷总额 + 孩子到成年的教育费用 + 父母未来10年的赡养费用,算出来多少,就买多少。
比如你房贷剩200万,孩子教育要50万,老人赡养要50万,直接买300万就对了。
要是预算有限,一下子买不了这么多怎么办?先买够覆盖房贷的,后续收入涨了再加保就行,总比一分不买强。
还有人问,我有社保,单位给买了意外险,还要买寿险吗?当然要。社保管的是生病治疗,意外险只赔意外导致的身故,寿险是不管意外还是疾病,身故或者全残都赔,完全不是一回事。哦对了,全残也要提一句,很多人忘了,要是你因为重病或者意外全残了,没法工作赚钱了,寿险也会赔,这笔钱就是给你养家过日子的,这个保障真的很重要。
不过话说回来,买保险从来都是买能力范围内的,没必要勒紧裤腰带买,毕竟你现在的日常生活,才是家人最重要的保障。
说穿了,买寿险不是为了别的,就是买一份安心。你拼了命给家人攒车攒房攒好日子,就留这么一张保单,万一哪天你撑不住了,家人的日子,还能接着过下去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨