上个月陪小区张阿姨去肿瘤医院开靶向药,开完单缴费的时候她直接愣在机器前——七千多的费用只报了不到一千,拉着我反复问是不是医院收费错了,”不是新闻说这个药进医保了吗?怎么还要掏这么多?”
真的,太多人栽在这个认知差上了。交了十几年社保,只知道”进了医保就能报”,从来没搞懂过医保目录到底是怎么回事。
先掰碎了说:医保目录到底管什么?
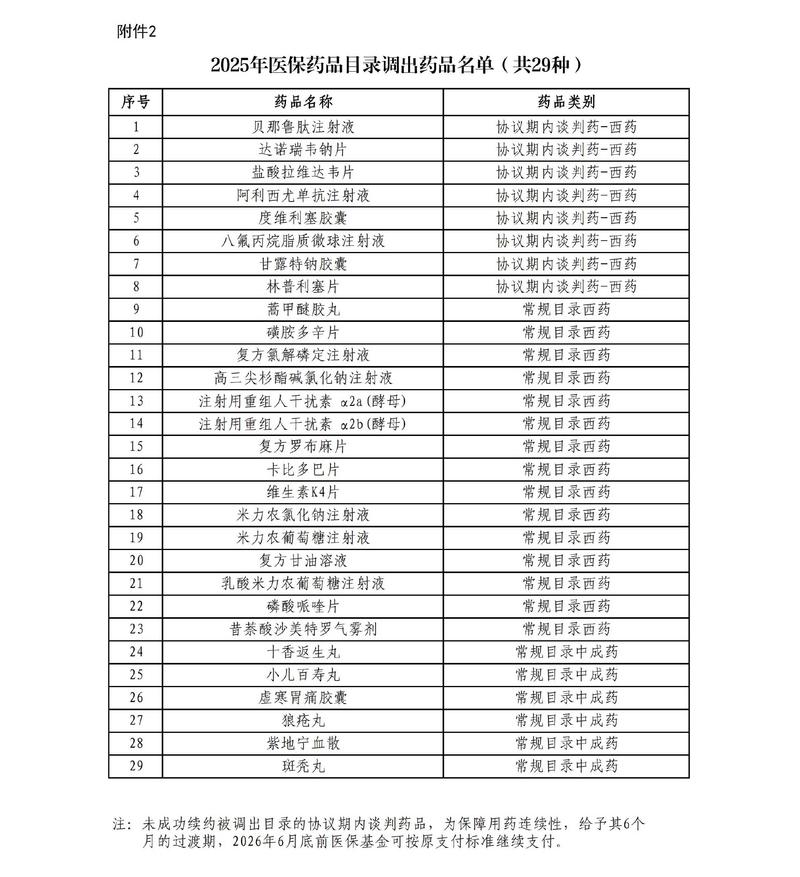
很多人第一反应,医保目录不就是报销的药单吗?其实不全对。咱们国家医保报销,一共三大类:药品、诊疗项目、住院服务设施,这三大类都得按目录来定能不能报。
最常说的医保目录,主要指国家统一的药品目录,药品里分了三档:甲类、乙类、丙类。
甲类,是临床治疗必须用,用到的人多,价格也便宜的药。这部分全额纳入医保报销基数,按当地的报销比例直接报,自己掏的部分很少。
乙类,是临床效果好,但是价格比甲类高一些的药。这部分需要你先自己承担一定比例,一般是10%-20%不等,剩下的部分再纳入报销基数,按比例报。
丙类?就是完全没进目录的药,不管是进口新药还是美容保健类的药,全都得自己掏钱,医保一分不报。
不止药品,你做的检查、手术用的耗材,也都要按目录分。比如你做CT,普通CT一般在目录里,高端的PET-CT大部分地区都不在目录里,全自付。你骨折要放钢板,国产钢板大多是乙类,进口钢板很多是丙类,差不少钱。
看病掏多少钱,医保目录怎么影响你?举俩例子就明白
说规则太干,我给你算一笔普通人感冒门诊的账,你就懂了。
冬天冻感冒转成肺炎,去门诊挂水,医生开了三样东西:
1. 原价50块的退烧感冒药,甲类;
2. 原价120块的抗生素,乙类,要求先自负10%;
3. 你想快点好,主动要求加的180块进口抗病毒药,丙类,不在目录。
假设你当地门诊报销比例是70%,我们算一下:
甲类50块全额进报销,报70%就是35,你掏15;
乙类120块,先自负10%就是12块,剩下108进报销,报75.6,你再掏32.4,加起来就是12+32.4=44.4;
丙类180块,全你掏。
总共350块的费用,医保报了110.6,你自己掏239.4。这下懂了吧?要是你选的那个进口药刚好在目录里,你掏的钱直接少一半都不止。
回到开头张阿姨的事,她那个靶向药确实进了医保目录,但是属于乙类,要求先自负20%,而且她是门诊开药,当地门诊报销比例比住院低很多,所以算下来自己还是要掏大部分钱,不是医院坑人,也不是新闻骗人,是规则本身就是这样。
几个常见误区,说给你提个醒
我在社区做科普这么久,见过太多人在医保目录上踩坑,把最常见的几个列出来:
第一个误区:进了医保目录=全额报销。这真的是错得最多的。除了甲类药,乙类要先自负一部分,哪怕进了目录,剩下的部分还要受起付线、封顶线、报销比例的限制,不可能全都给你报。看到新药进医保的新闻开心是对的,但是也别预期太高,觉得一分钱都不用掏。
第二个误区:医保目录一成不变。不对,国家每年都会更新医保目录,最近几年每年都有几十种新药尤其是天价抗癌药通过谈判进目录,价格砍得非常狠,也把一些已经淘汰的、效果不好的药调出目录,所以不用觉得现在没进目录就永远报不了,说不定过两年就进来了。
第三个误区:不在目录里的都是不好的药。完全不对。很多刚上市的原研新药,效果很好,但是因为价格还有审批的原因,暂时还没进目录,不代表没用。医保目录本质是普惠性的报销清单,基金池子就这么大,要优先覆盖大多数人的基础医疗需求,肯定没办法把所有好药都放进来,这点其实大家也能理解对吧?
不过话说回来,看病的时候医生问你选国产还是进口,选这个还是那个,你完全可以直接问一句”这个在不在医保目录?是甲类还是乙类?”,不用觉得不好意思,医生都习惯了,你问了再结合自己的情况选,心里有数总比稀里糊涂掏钱好。
以上内容仅做医保知识科普,供学习参考,不构成任何投保建议或者医疗建议。我国各地医保政策差异较大,医保目录的具体分类、报销比例、规则都以当地医保部门官方发布和医院的实际收费规则为准。
作者|dananjin
排版|dananjin
审核|安然