养老保险到底分哪两类?
我们常说的养老保险,其实分两大体系,完全不是一回事。
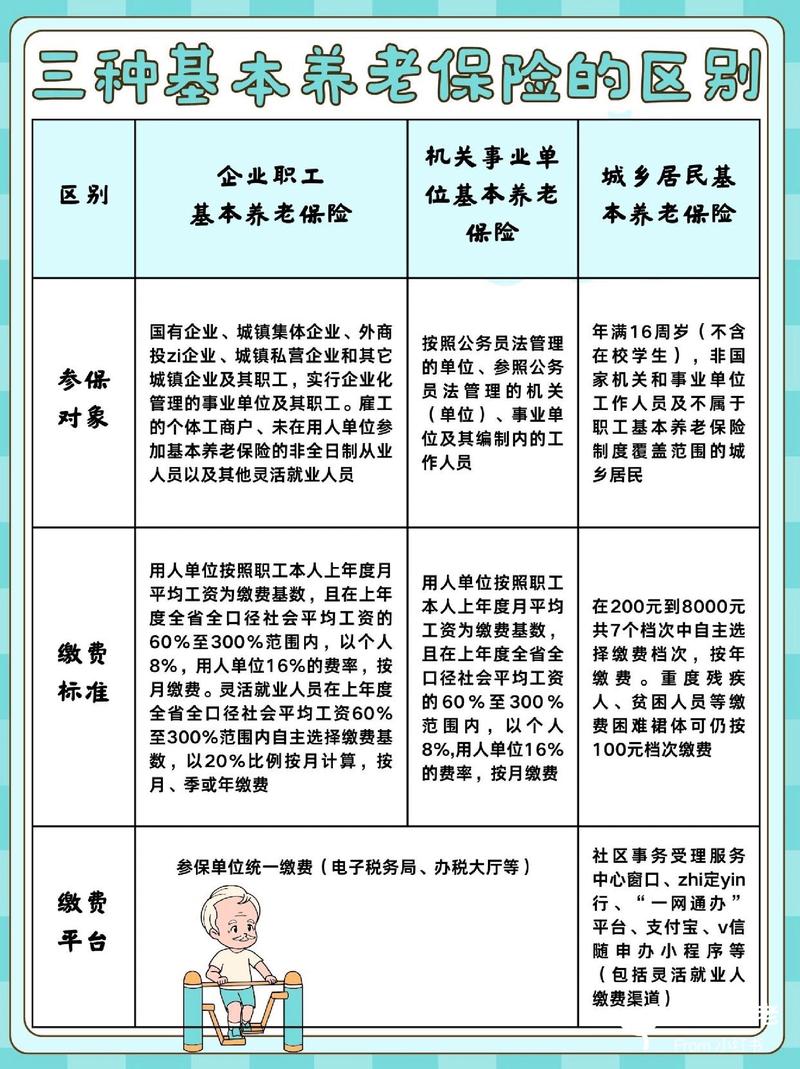
第一类是国家给的基本养老保险,也就是我们常说的社保养老。上班族交的是职工基本养老,没上班的普通人可以交城乡居民基本养老,只要累计交满规定年限,到了法定退休年龄就能按月领钱,活多久领多久。
第二类是商业养老保险,是保险公司推出的商业保险,由个人自愿购买,作为基本养老保险的补充,到了约定的年龄按合同约定领钱。
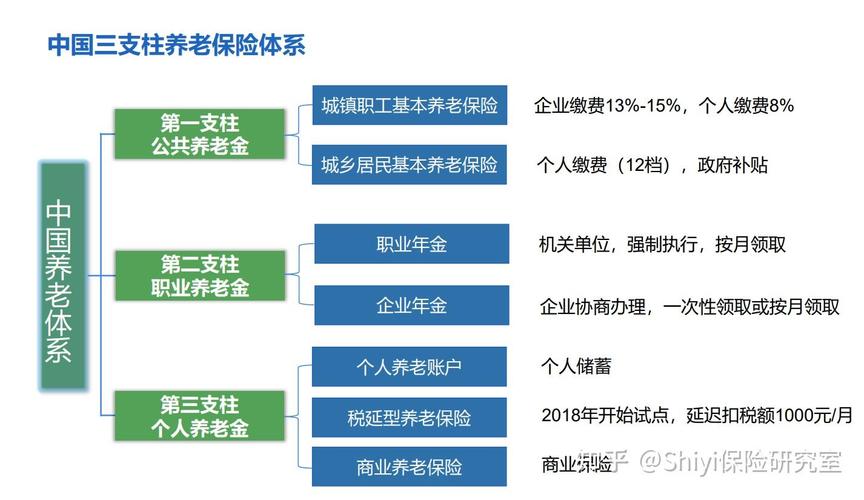
二者的定位完全不一样。基本养老是保基本,解决退休后的温饱问题,覆盖全民,带有福利性质。商业养老是个性化的补充,你想多领点钱,就多存点,完全看自己的需求。
普通人对养老保险最常见的几个误解
我整理了几个问得最多的误区,一个个说清楚:
第一个误解:有社保养老就够了,不需要再考虑其他。其实从公开数据来看,社保养老的收入替代率大概在百分之四十多,也就是说,你上班每个月赚一万,退休后大概领四千多,要是想维持退休前的生活水平,比如还想每年出去旅游,吃点好的,那光靠社保确实不够。当然,如果你对退休生活的要求不高,社保也完全够用,这个全看个人需求。
第二个误解:买养老保险不如存银行,通货膨胀会把钱稀释没。说实话,任何长期理财都要面对通胀问题,养老保险的核心作用从来不是对抗通胀赚大钱,它是给你锁定一笔终身的、确定的现金流,不管市场怎么变,你到点就能领到钱,保证你就算别的投资亏完了,每个月还有钱吃饭花,这是它的核心作用,拿它和投资比收益,本来就找错了对比方向。
第三个误解:养老保险越早买越划算,晚买就亏了。这个其实不一定,划算不划算,看你的年龄、预算、需求,早买有早买的好处,积累时间长,晚买也有晚买的选择,不存在绝对的亏赚。
不过话说回来,误区本质上都是因为没搞清楚工具的作用,拿错了标尺,自然得不出正确的结论。
看养老保险合同要盯哪几个关键信息?
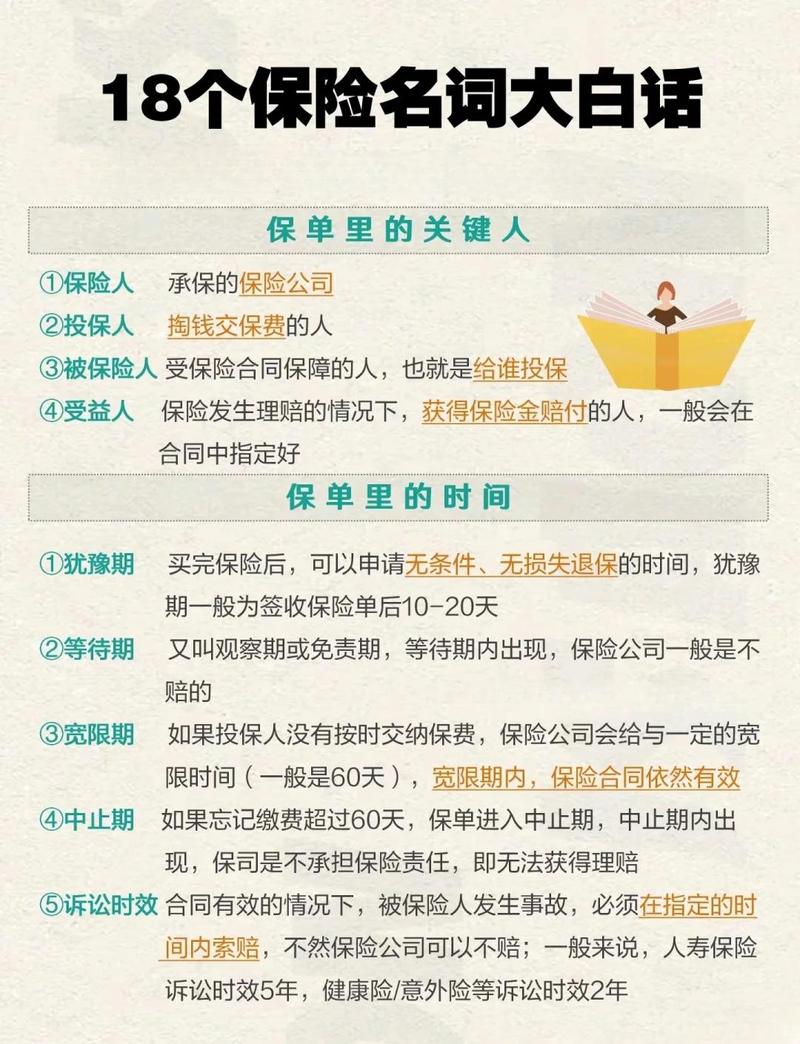
如果是买商业养老保险,一定要自己过一遍合同,重点盯这几个地方:
1. 领取规则:什么时候开始领?能领多久?每期领多少钱?这些信息是不是明确写进了合同?不要信任何口头承诺,所有利益都要落在纸面上。
2. 身故权益:如果领钱没多久就身故,剩下的利益怎么算?是给剩余保费还是给现金价值?合同里写的清清楚楚,一定要看明白。
3. 退保规则:如果中途急需用钱要退保,能拿到多少现金价值?什么时候能回本?这些也得提前搞清楚。
4. 免责条款:哪些情况保险公司不会承担责任,哪些情况不能领钱,一定要逐句看明白。
合规提醒
- 本文仅做养老保险基础知识科普,不推荐、不销售任何具体保险产品,不评价任何保险公司或者产品的优劣。
- 所有关于养老保险的规则,社保以当地社保部门官方公布的政策为准,商业养老保险以保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议,不承诺任何收益或者理赔结果,是否配置养老保险,请结合自身实际情况判断,也可以咨询官方正规渠道获取信息。
养老规划本来就是慢慢来的事,搞懂基础,再做决定,比瞎买瞎喷靠谱多了。
作者|dananjin
排版|dananjin
审核|小北