医保分两类,钱分两个池子
我们常说的医保,就是国家给的基本医疗保险,一共两类。 一类是职工医保,上班族每个月工资里扣的就是它,单位还会帮你交大头。 一类是居民医保,给没上班的老人、孩子、自由职业者交的,一年一交,交一次保一年。 不管哪一类,你的钱都分到两个完全分开的池子里:个人账户和统筹账户。 个人账户,就是你医保卡(医保电子凭证)里看得见摸得着的钱,属于你自己,看普通门诊、去药店买非处方药都能刷,有的地方还能给家人共用,这个规则现在越来越多地方放开了。 统筹账户,这个才是医保报销的核心,是国家凑的大家的钱,用来给生病住院、得大病的人报销用的,你自己碰不着,用的时候直接按比例报。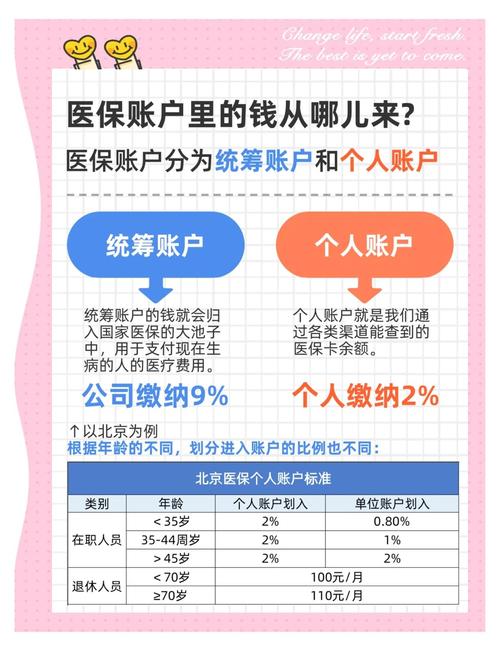
医保报销,到底哪些不报?
很多人觉得医保啥都保,真报销的时候才发现,好多钱得自己出。 其实医保报销有四个门槛,卡掉的部分都得自己拿: 1. 起付线以下不报。比如你住一次院,当地起付线是1000元,你总共只花了800,全部自己出。 2. 封顶线以上不报。每个地方每年医保报销都有最高额度,超过这个额度的部分,医保不报,得自己掏,或者走大病二次报销。 3. 自费部分不报。进口药、高端耗材、很多新型治疗手段,不在国家医保目录里,全部自己出钱。 4. 自费项目不报。美容整形、养生体检、不孕不育、近视眼手术这些非疾病治疗项目,医保一律不报。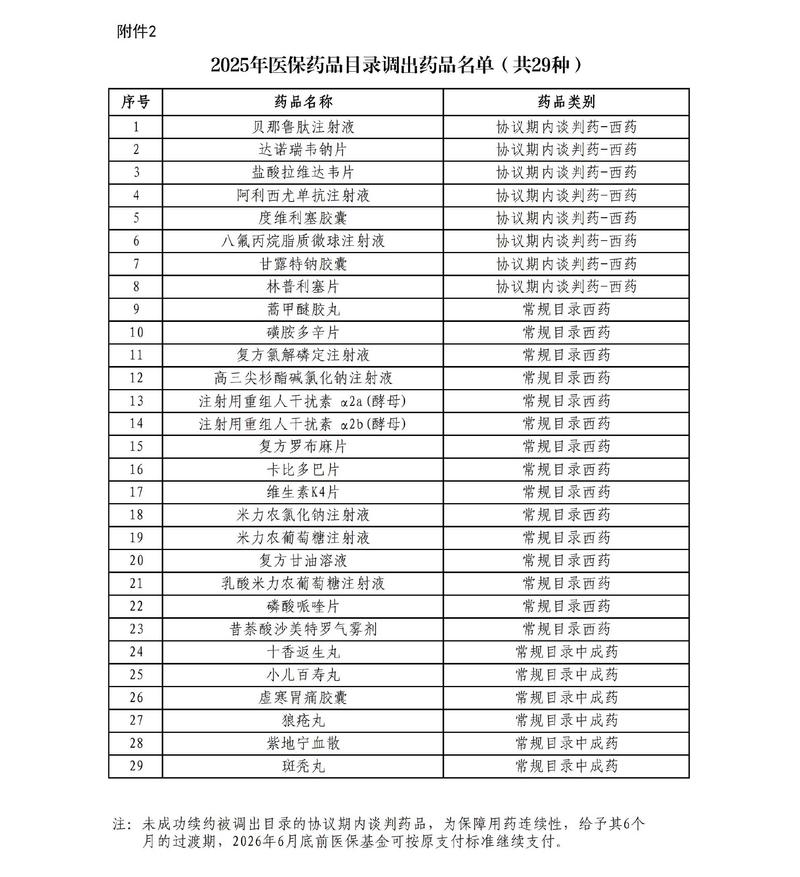
常见误区,一次说清
我整理了三个大家问得最多的误区,看看你中了没。 第一个误区:医保断缴,之前交的就白费了。 错。个人账户里的钱永远是你的,不会清零,断缴之后也能接着用。只有统筹报销的待遇会停,断缴第二个月住院就不能报了。很多地方断缴三个月以内补上,待遇不会断,超过三个月,有的需要等一到六个月的等待期才能恢复待遇,之前的缴费年限还是算的,不会清零,放心。 第二个误区:居民医保交够多少年就能退休享受待遇,不用再交了。 不对。只有职工医保才有退休医保待遇,满足当地规定的缴费年限(一般是男25年女20年,各地不一样),退休之后不用再交钱也能享受待遇。居民医保没有这个说法,交一年保一年,退休了也要每年交。 第三个误区:异地看病必须回老家报销,要垫钱还要跑流程。 不对,现在全国绝大多数地区都开通了异地就医直接结算,只要你提前在医保APP或者当地医保部门做好异地就医备案,住院的时候直接刷医保电子凭证就能结算,该报的直接扣,不用你自己先垫钱再跑回去报,很方便。 这里再提几个要注意的点: 第一,不管你交哪种医保,一定要持续交,断缴了真的没保障,万一生病就亏大了。 第二,医保是国家给的基础福利,不管你是什么情况,年龄多大,身体好不好,都能参保,一定要交。这是最基础的医疗保障,没它不行。合规提醒
作者|dananjin
排版|dananjin
审核|白杨