别乱套公式,先想清楚你买寿险是为啥
寿险这东西,说穿了,就是给你身上扛的责任买兜底。你不在了,该还的钱不用家人帮你背,该养的人还能接着养,就这么简单。
很多人上来就找公式,套完数字就完事,根本没想过自己的责任到底是啥。核心责任永远是第一位的。要么是没还完的债,房贷、经营贷,只要是你走了之后要家人接着还的,都算。要么是没做完的事,孩子要读到大学,这十几年的学费生活费,父母还没养老送终,你本来该出的那份赡养费,都算。
举个例子,小两口结婚买房,房贷还剩200万没还,孩子刚上幼儿园,预计要花100万养大,双方父母一共要准备50万赡养费,加起来就是350万,这就是你最基础的保额底线。
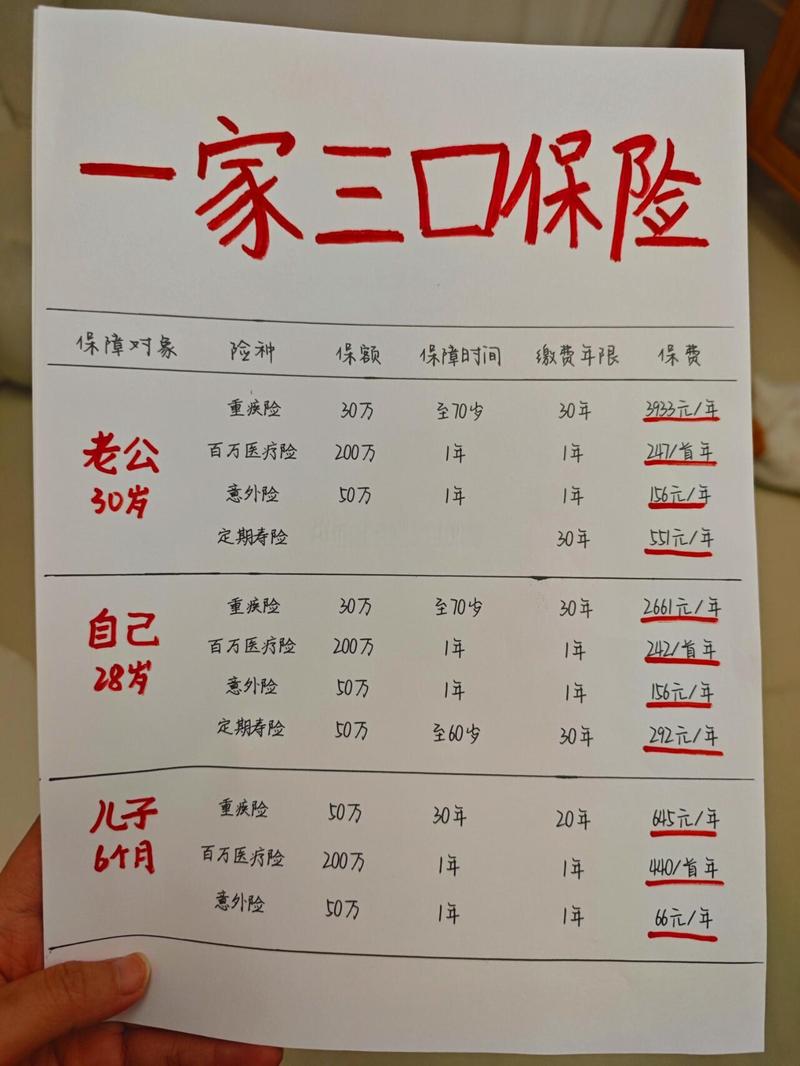
网上流传的算法,哪些坑要躲开
现在随便一搜,全是各种标准,好多人直接拿着套,踩坑的不少。最常见的就是那个十倍年收入法则。说实话,那就是个经验参考,不是金科玉律。
比如你年入20万,十倍就是200万,可你房贷就剩300万,真出事了,200万连房贷都不够填,剩下的100万难道让老婆孩子卖房子还债?不对的。
还有人反过来,觉得我就买100万意思一下,够了。你想想,二三十年后,100万的购买力,能顶现在多少?当然也不用过度焦虑通胀,毕竟你的责任也会随时间变少,核心是责任没结束之前,保额得够。
还有一个误区,就是一家只买挣钱多的那个,不挣钱的全职太太就不买。真要是全职太太走了,家里要找育儿嫂找保姆,这些钱不也得花?责任不分挣钱多少,只要你的离开会给家里带来额外的开支缺口,就得留够。
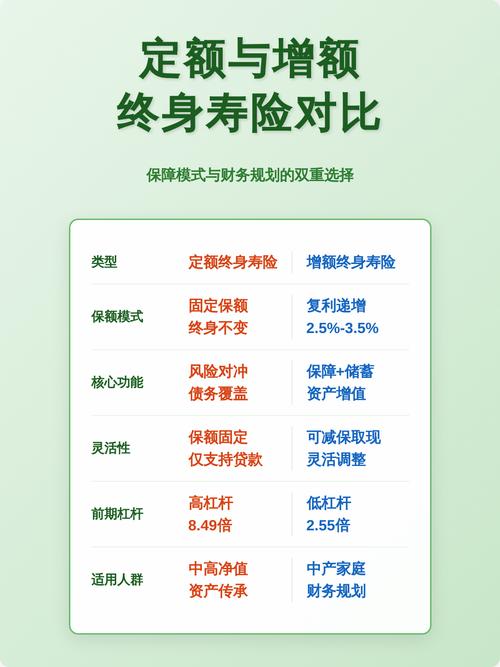
预算不够的时候,怎么调整保额
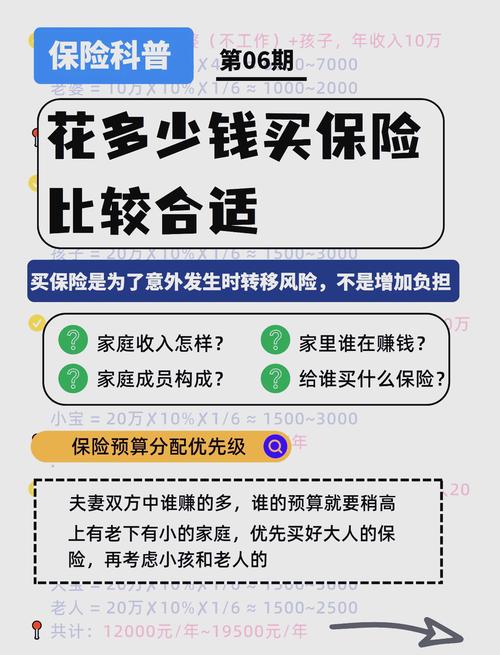
很多刚工作没几年的小年轻,说我也想配够保额,可每年保费掏不起,怎么办?
其实很简单,先保核心,再慢慢加。你不需要一步到位买保障终身的,先选保一段特定时间的,保到房贷还完,保到孩子成年,价格一下子就能下来。同样的保额,定期的可能只需要终身的十分之一保费,先把当下的缺口填上,以后收入涨了,再慢慢加保就行。
还有人问,我现在四十多,房贷快还完了,孩子也快工作了,保额要不要降?当然要。你的责任少了,自然不用再花那么多钱买高保额。留个几十万办后事,给孩子留点念想,就够了。
说白了,保额跟着你的责任走,责任多就多买,责任少就少买,哪有什么放之四海皆准的标准答案啊。适合你家情况的,就是对的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子