前几天在小区菜店碰着楼下李阿姨,拎着菜篮子跟我唉声叹气。说去年听朋友介绍买了份医疗险,今年查出来乳腺结节做手术花了小一万,申请理赔被拒了,一口一个“保险都是骗人的”。我问了两句,哦,原来她五年前单位体检就查出乳腺结节了,投保的时候怕通不过,就没说。这事啊,还真不能全怪保险公司。
九成拒赔,都栽在这几个常见坑里
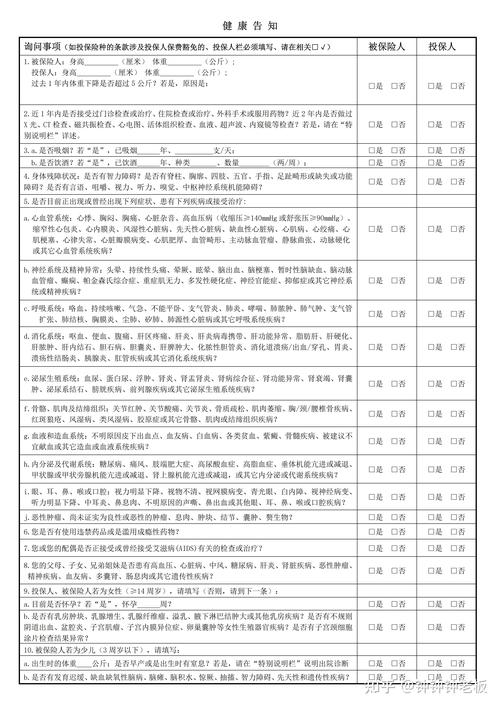
最多的拒赔,就是未如实做健康告知。说实话,这也是我见过最可惜的情况。很多人投保的时候会想,我这都是老毛病了,又没犯过,不说也没事吧?或者觉得,保险公司哪那么闲能查到我十几年前的体检记录?别侥幸。现在医院、体检中心都是联网存档,真到理赔的时候,一查一个准。只要是投保前就存在的异常,你没按要求告知,拒赔真的没处说理。
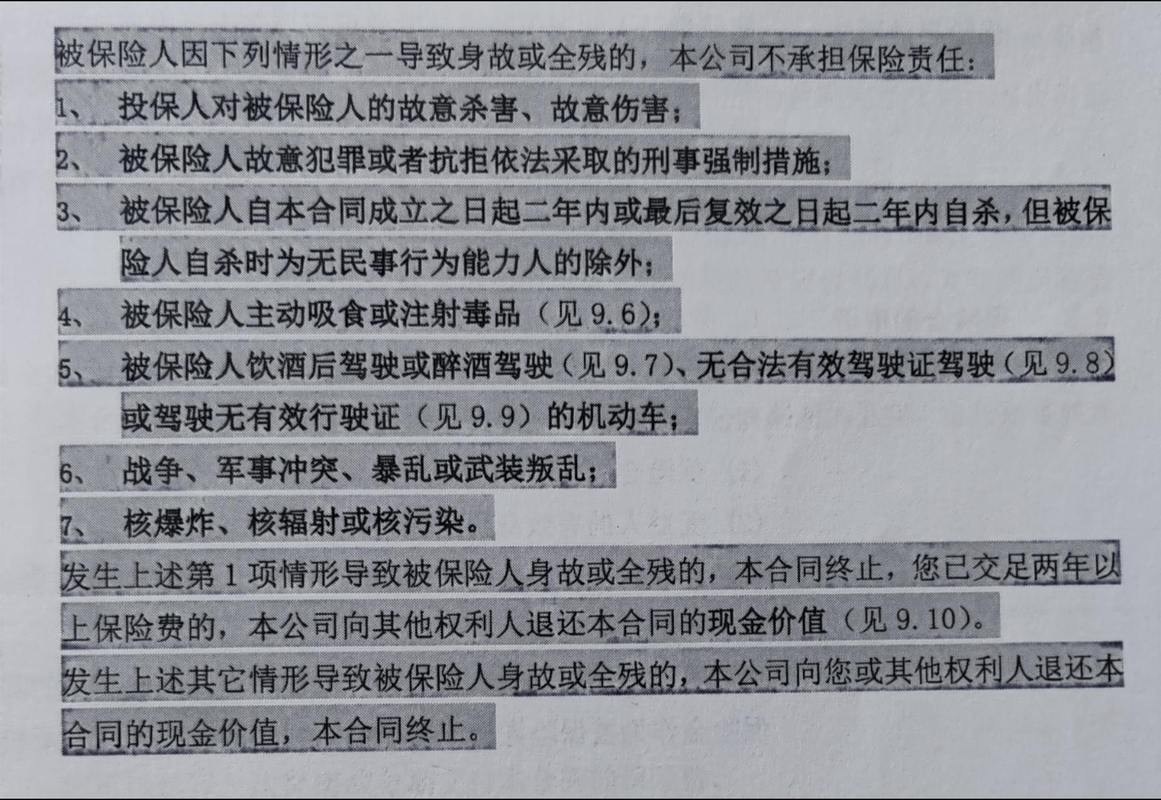
还有一种,就是刚好踩中了免责条款。什么是免责条款?就是合同里写清楚,保险公司不赔的情况。比如你买了份普通意外险,出事是酒驾,合同里明确写了酒驾免责,当然不赔。很多人闹不明白,为什么猝死意外险不赔?多数普通意外险的免责里确实包含猝死,因为猝死本质上是自身疾病引发的,不属于意外啊。对了,整容、美容、养生保健这些,绝大多数医疗险也都免责,别搞错了。
哦对,还有没熬过等待期。等待期就是你买完保险之后,保险公司给你设的一段观察期,一般医疗险是30天,重疾是90天到180天不等。就是防有人明知自己要生病,马上买了保险马上赔。要是等待期内查出来确诊了合同约定的疾病,那肯定是拒赔的,具体规则看你手里的合同就懂。
最后一种,根本不在你的保障范围内。这不叫故意拒赔,是你买错了险啊。比如你买了份重疾险,感冒发烧住了院,想报销医药费,重疾险是得了合同约定的大病才给钱的,本来就不报销住院费啊。再比如你买了寿险,想赔意外摔伤的医药费,寿险是身故全残才赔的,当然不赔啊。很多人说我被拒赔了,其实是自己没搞清楚买的保险保什么。
那些看似“冤屈”的拒赔,问题到底出在哪
我也碰到过不少人,说我真的没瞒啊,为什么还拒赔?说起来挺冤,其实还是有疏漏。
之前有个朋友找我吐槽,说自己投保的时候真的没有结节,体检都正常,怎么理赔的时候说我是既往症?后来一问才知道,投保前半年的体检报告上,写了“甲状腺回声不均匀,建议复查”,他自己没当回事,也没告诉保险公司。这个在保险公司看来,就是属于投保前已经存在的异常了,对不对?你自己不觉得是病,但是已经有异常提示了,问卷问到了,还是得说。
还有人说,我材料交上去了,怎么给我拒了,说信息不全?其实这种不是真的拒赔,就是暂时没法核赔。很多人申请理赔,只给了收费单据,没给病历、没给检查报告,连什么时候发病什么时候住的院都理不清楚,保险公司没办法确认是不是在保障范围内,当然只能先打回来补充材料。好多人一看到被打回来就觉得被拒赔了,其实补齐材料就好了。
还有一种情况,就是医疗险里的既往症免责,很多人搞不懂。什么意思?就是你投保之前就有的老毛病,后续因为这个老毛病治病,保险公司是不赔的,不管你有没有刻意隐瞒,这条都是免责的。比如你投保前就有慢性胃炎,投保后因为胃炎住了院,那就是除外责任,当然拒赔。
提前做这几件事,能避开绝大多数坑
说实话,大多数拒赔都不是保险公司故意找茬,都是前期没搞清楚规则踩了坑。提前做好这几件小事,真的能少很多麻烦。
第一件,投保的时候,别偷懒,对着健康告知一条一条看。问什么答什么,没问的不用主动说。别觉得反正都是小毛病,瞒过去算了,也别为了能通过,明明有问题说没有。真没必要,到头来吃亏的是自己。
第二件,拿到合同之后,别直接扔抽屉里落灰。抽10分钟,翻两页:第一页翻保障责任,搞清楚你的保险到底保什么;第二页翻免责条款,搞清楚到底哪些不赔。别等出事了才翻合同,那时候晚了。
第三件,出险了第一时间报案。别拖,别想着我先治完,过几个月再说。拖的时间越长,很多证据越难查,反而容易出问题。现在很多保险公司都有线上报案入口,很方便,打个官方电话就能说清楚。
不过话说回来,哪有买了保险就一定赔的道理。保险本质是一纸合同,一切都按合同约定来。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺或者核保结论。任何关于健康告知、理赔、免责条款的内容,都以保险合同和对应保险公司的官方说明为准。本文不推销任何保险产品,不评价任何保险公司及产品。
作者|dananjin
排版|dananjin
审核|柚子