为啥买人寿保险,非要卡职业类别?
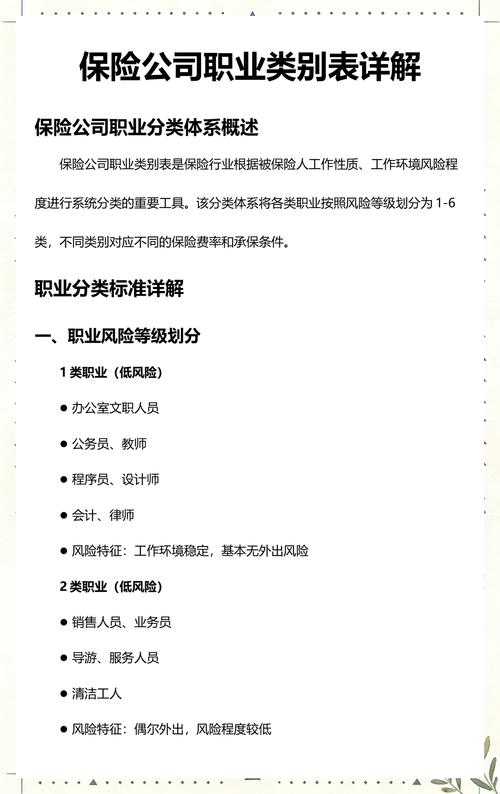
本质上,人寿保险算风险的账。不同职业,出风险的概率天差地别。
你想啊,天天坐在写字楼敲键盘的文员,和天天在十几米高空架电线的工人,碰到意外的概率能一样吗?
保险公司定价格、定能不能承保,全靠职业类别卡风险。
1到6类,数字越大,风险越高。有些高风险职业,甚至直接会被拒保,不是歧视,是风险不对等,真收你几百块保费,出事要赔几百万,换谁也扛不住对吧。
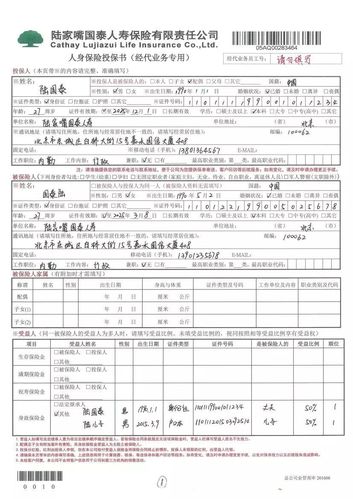
职业类别填错,真的会影响理赔吗?
之前听朋友说过一个事。一个开小超市的老板,平时爱去户外爬野山当领队赚点外快,投保的时候嫌麻烦,直接填了“个体商户”,属于1类职业。
后来一次带队出了意外,申请理赔的时候,保险公司查到他常年做户外领队,属于4类职业,直接扯了大半年才谈拢。
不是说一定会拒赔,但扯皮的滋味真不好受。
不过话说回来,也不是只要填错就一定出问题。比如你本来是1类的文员,不小心填成了同是1类的会计,这点误差根本没人管你。
怕的就是把高风险职业填成低风险职业,故意隐瞒额外的高风险收入来源,这才是真的埋雷。
反过来,你本来是低风险填成了高风险,最多就是多交了点保费,找保险公司退就行,不会有太大的问题。
普通人填职业类别,记住这几个要点就够
很多人说,保险公司那堆职业分类表看得头大,我怎么知道我算哪类?
其实不用你自己对着表啃,记住几个简单原则就行。
以你当前主要收入来源的职业填。你是老师,下班开网约车赚油钱,只要不是天天跑,主要收入还是教书,那就填教师,不用填网约车司机。但如果你已经辞职专门跑网约车了,那就要填营运司机,别再填之前的老师。
别故意隐瞒,也没必要过度紧张。如果投保页面有问你“是否从事其他职业”,老老实实填,没有问的话,你偶尔一次两次的兼职,不说也没关系。
换工作了,记得及时通知保险公司。你原来做行政,后来转行去做装修工人了,职业类别从2类变4类,主动找保险公司做变更,该补保费补保费,比出事了再扯强一万倍。
其实说白了,职业类别就是保险公司给风险贴的标签,你给人家准确的信息,人家给你准确的保障,双向的事。不用把它当成洪水猛兽,也别随便应付了事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北