上个月凌晨一点,手机突然响。屏幕上跳着发小阿凯的名字。接起来,他声音发颤,说刚在高速追尾,人没事,但车撞得不成样。他老婆下个月就要生,最近天天熬夜跑项目,刚才打了个哈欠,就撞上去了。
挂了电话我对着黑掉的屏幕,半天没动。后背一层冷汗。
阿凯和我一样,三十出头,房贷还有两百多万没还,双方父母都在老家等着养老,孩子马上要落地。他要是真出事了,这一大家子怎么办?
也就是那天,我认认真真把定期寿险捋了一遍。
你买了一堆保险,可能独缺这一份
我翻了身边好几个朋友的保单,挺有意思。大多给小孩买了重疾教育金,给老人买了防癌医疗,自己手机里存着好几个互助计划,意外险重疾险也都配了,翻来翻去,就是没看到定期寿险。
说实话,很多人都觉得,死了才赔钱,太不吉利,提都不想提。
可你反过来想想,咱们这个年纪,上要养老人下要养娃,背着几十年的房贷,你是家里唯一的收入顶梁柱啊。你要是倒了,这些钱谁来还?这些人谁来养?
前两年我远房一个表哥,三十多岁猝死,留下八十万房贷,老婆带着五岁的小孩,差点把房子卖了还债。要是当时有份够额度的定期寿险,哪至于走到这一步。
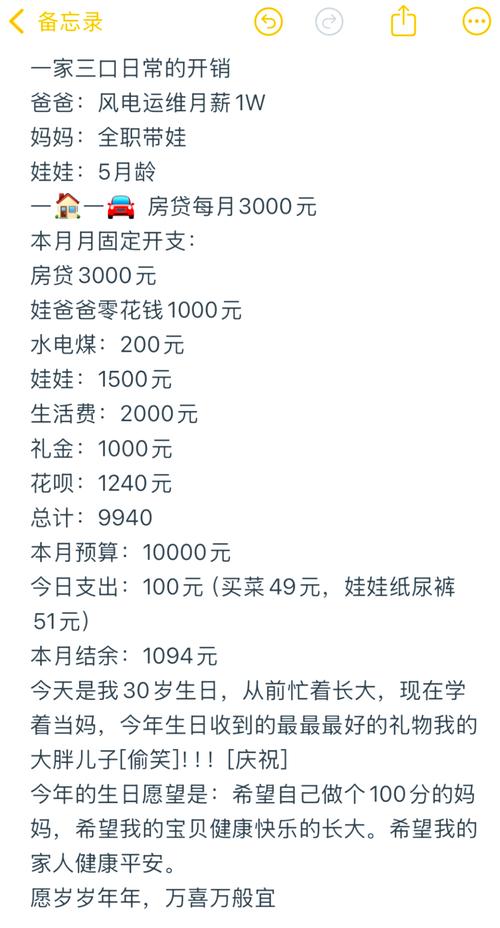
对,就是这样,一张印着数字的账单,压垮人的往往不是突如其来的悲伤,是每个月到期要付的钱,是小孩明年要交的学费,是老人生病要拿的医药费。
定期寿险解决的,从来不是死去的人的问题,是活着的人的问题。
别搞混,定期寿险和终身寿险不是一回事
很多人一听到寿险,就觉得贵,要交好几十年,最后留给孩子,那是终身寿险。
终身寿险保一辈子,只要不在免责范围内,一定会赔钱,所以价格高,更多是用来做资产传承,适合手里有闲钱要做规划的人。
咱们普通工薪阶层,要的不是传承,是扛过责任最重的那几十年。
定期寿险就干这个。你选保20年、30年,或者保到60岁、保到70岁。这段时间正好是你负债最高、家里人最需要你的时候。
价格有多亲民?三十岁身体健康的男性,买一百万保额,保三十年,每年也就几百块。也就是你出去和朋友吃两顿火锅的钱,换一整年的安心。
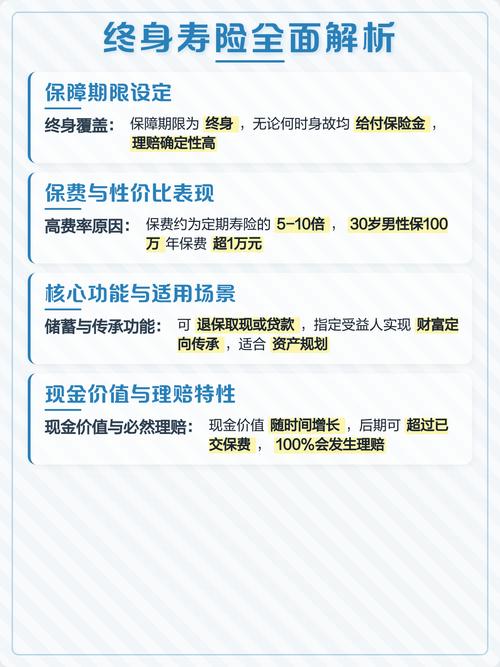
定期寿险的核心,就是杠杆。用最少的钱,换最大的保障。
你花大几千买终身寿险,保额可能才几十万,不够覆盖房贷。反过来,你花几百买定期寿险,轻轻松松就能买到一两百万保额,正好解决你当下的问题。
不过话说回来,也不是说终身寿险不好,只是需求不一样,别买错了就行。
买之前,先理清楚这几件事
第一,健康告知别瞎瞒。
定期寿险对健康要求其实不算严,很多常见的小毛病都能投,但你别抱着侥幸心理隐瞒,该说就说,真到理赔的时候,这点很重要。
第二,保额一定要算够。
别随便买个几十万就完事。最少要覆盖你剩下没还的房贷,再加上小孩养到大学毕业的花费,再加上父母十几年的赡养费。算下来,一二线城市的顶梁柱,至少一百万起步,这点真不能省。
第三,别碰返还型。
很多人觉得,我平平安安到期,钱白花了不舒服,就要买能返钱的。可你知道吗,返还型的定期寿险,价格比消费型贵好几倍,你多花的那些钱,拿去干啥不好,非得给保险公司占着?我们买定期寿险,买的就是那份保障,真平平安安到期,说明你安安稳稳走完了责任最重的日子,这不比返你那点钱强?
第四,保到什么时候合适?
大部分人保到60岁,或者法定退休年龄就够了。那时候房贷差不多还完了,小孩也工作独立了,责任轻了大半,要不要再调整,到时候再说就行。
说白了,定期寿险这东西,就是买一份对家人的兜底责任。谁都不想出事,但真出事了,别把烂摊子留给最爱你的人。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子