别再被误导了,终身寿险不是有钱人的专属
很多人提起终身寿险,第一反应就是避税、传承,那都是家产几千万的老板才需要的,普通老百姓凑什么热闹。
这话不对。
你换个角度想,你是家里挣钱最多的那个人,身上背着三十年房贷,孩子刚上小学,爸妈都快七十了,一身基础病。要是哪天你走了,这些钱谁来还?谁来养孩子?谁来给爸妈养老?定期寿险能帮你保个二三十年,那要是你平安活到七十多,定期寿险到期了,最后走的时候,孩子要不要出钱给你办后事?要不要替你结清剩下的乱七八糟的债?一笔确定的赔款,能解很多燃眉之急,不分有钱人穷人。
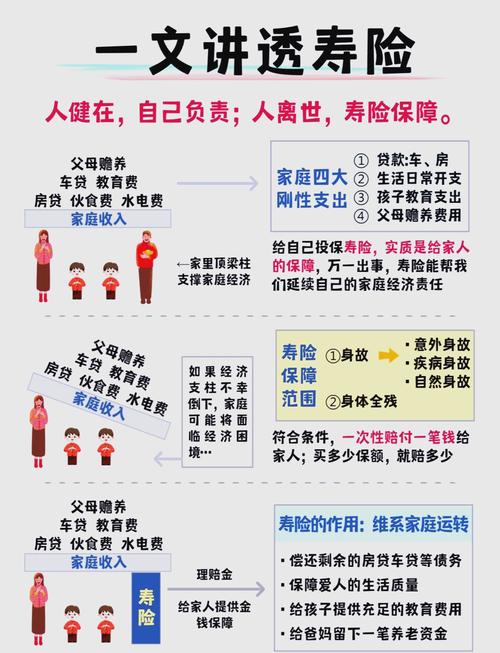
一张保单,核心就这两个作用
说实话,很多卖保险的会把终身寿险吹得天花乱坠,又是增值又是养老又是避债,其实剥开来,核心就两件事。
第一个,给确定的人,留一笔确定的钱。我之前听过一件事,男主人突发意外走了,没留遗嘱,房子存款都在男主人名下,公婆跟儿媳妇抢财产,闹了一两年,最后儿媳妇带着孩子净身出户的都有。要是提前买了终身寿险,受益人直接写清楚儿媳妇和孩子,这笔钱保险公司直接打过去,谁都抢不走,也不用走复杂的继承流程,多省心。
第二个,保一辈子,不会到期失效。定期寿险便宜,但是只保约定的年限,比如保到60岁,你61岁走了,它一分钱都不赔。终身寿险不一样,只要你一直交保费,不管你活到80还是100,走了之后一定赔钱。对很多人来说,这就是一份给家人最后的礼物。
不过话说回来,现在市场上的终身寿险分两种,传统型和增额型,别搞混了。传统终身寿险保额高,保费相对低,核心是保障责任;增额终身寿险现金价值会逐年增长,更偏向资产规划,作用不一样,买的时候别买错了。
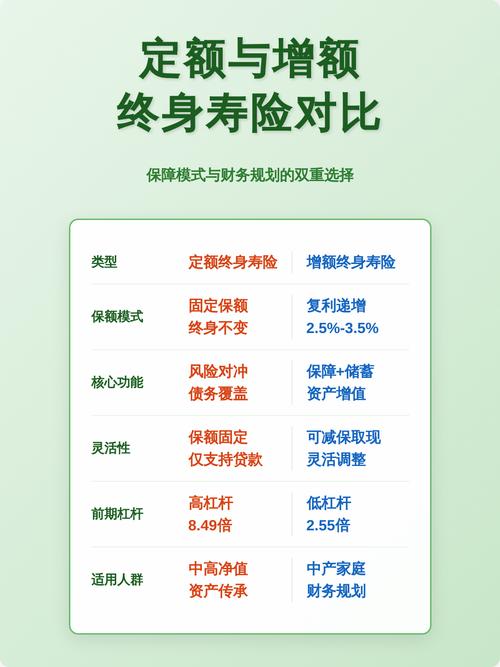
这些情况,你可以考虑买一份
第一,你是家里的核心经济支柱,背了高额房贷,上要养老下要养小。已经买了定期寿险,手里还有余钱,可以加一份低保额的终身寿险,哪怕将来定期到期,也始终有一份保障在。
第二,你想要给特定的人留一笔钱。比如你有未成年的孩子,想要确保不管发生什么他都有钱上学;或者你有年迈的父母,想要给自己走之后留一笔养老金给他们,都可以用终身寿险来安排。
第三,你手里有一笔闲钱,想要做长期的资产安排,不想拿来冒风险,也可以考虑增额型终身寿险,具体就不展开了,看你自己的需求。
当然,不是说人人都要买。要是你刚工作没几年,手里连半年生活费都没攒下,先把医保买了,再买个定期寿险就行了,终身寿险不用急。要是你已经安排好了所有身后事,那也不用多买,看你自己的情况。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨