去年帮一个开社区咖啡店的朋友擦屁股。台风天门头招牌被吹掉,砸了路过的电动车,修车子加养伤小两万。他买了公众责任险,找过去,直接拒赔。为什么?条款写得明明白白:未按规定年检检修的户外广告牌脱落,免责。他拍大腿,说买的时候只问了多少钱保多少,根本没看过什么免责条款,以为保险公司收了钱就得赔。这亏,吃得真堵得慌。
这不是个例。很多人买财产险,翻两页合同就扔抽屉里,别说免责条款,连保什么都记不清。真出事了才翻出来,一拍脑袋,原来这里写了不赔啊。
什么才是免责条款?别瞎传是“保险公司拒赔的借口”
说白了,免责条款就是保险合同里,把「保险公司不赔的情况」明明白白列出来的内容,没什么玄乎的。保什么写在「保险责任」里,不保什么写在「免责条款」里,合起来才是完整的合同。
很多人一听到免责就骂坑,其实真不是。财产险保的本来就是突发的、不可预见的意外风险。要是你自己能控制的风险故意不管,或者本身就是违法的行为,凭啥让保险公司买单?反过来想,要是所有风险都赔,保费得翻好几倍,对那些规规矩矩的投保人也不公平啊。
你故意放火烧房子骗保,肯定不赔。这个没人会反对吧?本质都是一样的。
现在银保监会管得严,要求保险公司必须把免责条款用加粗黑体标出来,就是怕你看不见。根本不是什么藏在字缝里的阴谋。
财产险里最容易踩坑的几个免责误区
说实话,我见过最多的拒赔,真不是保险公司故意坑人,就是投保人自己对免责有误区。
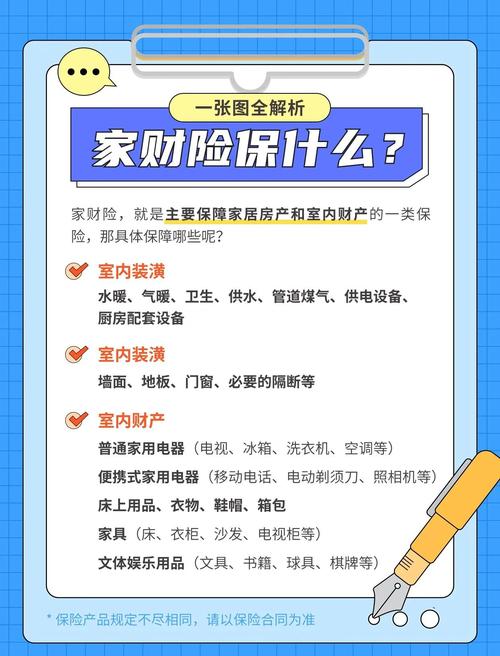
第一个误区:我买了保险,我的所有东西都得赔。很多人买了家财险,家里丢了五万块现金,找保险公司赔,结果被拒,就说保险公司坑。翻条款,现金、有价证券、名贵珠宝在绝大多数基础家财险里都是免责的,除非你额外买了对应的附加险。为啥?这类东西没法核实价值,道德风险太高,本来就没法放进基础责任里。
第二个误区:所有天灾都得赔。不少人觉得只要是自然灾害,保险公司就必须赔,其实不然。大部分财产险的基础责任里,地震是免责的,部分产品还会把海啸、山体滑坡也列进去,要保得额外加钱买附加责任。
第三个误区:只要出事就得全赔,不管我做了什么。去年夏天南方暴雨,很多车子被淹,有个车主水退了之后直接二次打火,结果发动机报废,找保险公司赔被拒。这真不冤,几乎所有车险的车损险条款里,都把车辆进水后二次打火导致的发动机损坏列进了免责,本来你不打火就只是缸体进水,修起来没几个钱,自己操作错了扩大了损失,当然不能赔。
说白了,很多误区都是偷懒来的,买的时候不看,出事了才怨天尤人。
买财产险看免责,记住这几个判断思路就行
有人说,几十页的条款我哪看得完?其实不用全看,抓重点就行。
先找和你核心风险相关的免责。你开店在江边低洼地段,先翻免责看看洪水有没有被列进去。你家里放了价值几十万的红木家具,先看看普通家财险里名贵家具是不是免责,要不要加保。你有户外广告牌,就看看广告牌脱落有没有在免责里。就这么简单,别的内容可以放一放,先看这个。
再记住:你自己能控制的风险,别甩锅给保险。明知道电线老化了不换,最后着火了,这就是你放任风险发生,肯定在免责里。明知道车子年检过期了还开,出了事故不赔,一点都不冤。保险保的是意外,不是给你的疏忽大意买单。
最后,别听人拍胸脯说“啥都赔”,一定要反问一句“我这种情况有没有免责”。让卖保险的给你在合同上指出来,别不好意思。真出了事,这点尴尬算什么。
不过话说回来,也不用谈免责色变。只要你买的时候花十来分钟扫一遍加粗的免责内容,避开你自己核心风险踩坑的可能,就够了。
投保提醒:别光比价格,同样的保额,差几十块保费,免责范围可能差很多。多花几十块把你需要的责任留出来,真的比贪便宜买个一堆免责的强。
理赔提醒:真出事了,先翻翻条款看看是不是刚好撞在免责上,别上来就骂拒赔。要是真不在免责范围,保险公司不敢不赔。
一句话总结:看懂免责条款,才是买对财产险的第一步,别让你的保费,交了个寂寞。
作者|dananjin
排版|dananjin
审核|小北