取钱时才搞懂:保单里的减保与退保,到底差在哪?
2026-09-17 13:20:44
前阵子帮一个远房表姐理保单,她拿着四年前买的储蓄寿险问我,现在要给儿子凑出国学费,想拿十万出来,是直接退了还是怎么弄?她第一反应就是退保,全拿出来算了。我一问才知道,她根本不知道还有减保这个选项。先掰扯清楚:到底什么是减保,什么是退保
其实说穿了很简单。退保,就是你把整张保单给退掉,和保险公司彻底解约,保险公司把当前保单的现金价值一次性给你,之后这张保单的保障、增值啥的,都和你没关系了。减保呢,是你不终止合同,只是降低保单的基本保额,按比例取出一部分现金价值自己用,剩下的保额还留着,保单继续有效,该有的保障该有的增值都还在。很多人只听过退保,没听过减保,买完保单也从来没翻过合同,真要用钱的时候直接就选了退保,平白亏了后面的权益。
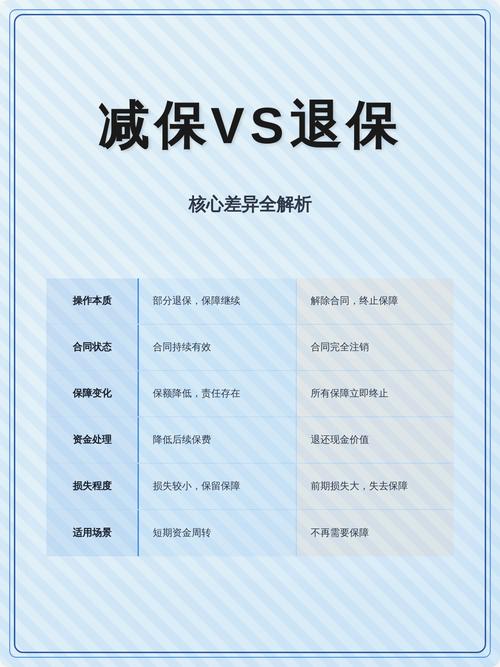 人寿保险减保退保区别对比表
举个最简单的例子,你十年前买了一份保额100万的储蓄寿险,现在现金价值有50万,你要拿15万出来用,如果选退保,50万全拿出来,合同没了。如果选减保,把保额降到70万,取出15万,剩下的35万还留在保单里继续增值,合同一直有效。
这几个坑,好多人取钱都踩过
第一个坑:上来就退保,完全忘了还有减保这个选项。还是开头那个表姐,她那张保单减保取10万出来完全够学费,剩下的二十多万还留着以后当自己的养老金,结果她差点直接全退了,说“反正都要拿钱,退了算了”,幸好提前问了一句。很多人都这样,觉得“拿一半哪够拿全部爽”,殊不知你退了之后,以后再想买到同类型的产品,年龄大了费率涨了,甚至好一点的产品早就停售了,根本买不到。第二个坑:以为减保想取多少就取多少,临了取不出来才急。不是所有产品的减保都没有限制,有的合同里写了,每年减保取出的金额不能超过已交保费的20%,有的写了必须满多少年后才能减保,这些规则都是写在合同里的,买的时候不看,真要用钱的时候卡壳,喊天都没用。
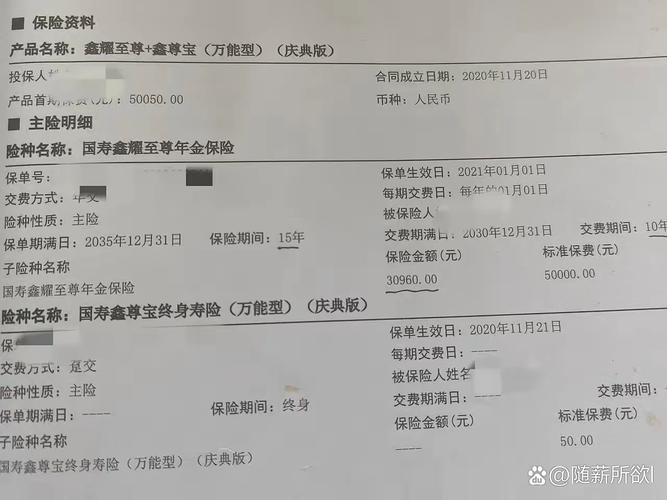 人寿保险合同减保条款截图示例
第三个坑:过了犹豫期才说要退,亏得肉疼也没处说。买了长期保单都有10-20天的犹豫期,犹豫期内退保,最多扣个十块钱工本费,全额退你保费。过了犹豫期再退,退的是现金价值,头几年的现金价值往往很低,你交了五万,可能退出来才几千,这个损失得自己担着,别脑子一热买了,过了半年又后悔退保,亏的都是自己的钱。
一句话就能理清楚的选择逻辑
 一句话就能理清楚的选择逻辑
说实话,不需要搞什么复杂的分析,问自己三个问题就够了。第一,这张保单你还需不需要?剩下的保障或者增值功能,对你还有用吗?如果有用,优先选减保,只拿你需要的那部分钱就行,剩下的留着继续用。第二,接下来的保费你还交不交得起?如果真的压力大交不起了,也别上来就退,可以先减保,减保之后保额降了,后续要交的保费也会跟着降,能减轻压力,还能留一部分保障在,总比全退了啥都没有强。第三,你拿这笔钱是临时急用,还是就是不想要这张保单了?临时急用,能减保就别全退,用完钱了,剩下的还在,以后还能用。要是真的觉得这保单完全不符合需求,也不想再交了,那直接退保就完事。不过话说回来,不管选哪个,所有规则都写在保险合同里,买之前抽十分钟翻一下关键条款,比出事之后到处找人问强多了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
取钱时才搞懂:保单里的减保与退保,到底差在哪?
文章链接:https://www.xinminbao.com/r/350.html