先把“神化”的滤镜摘了,它本质就是个带涨额规则的寿险
好多人一听到这个词就发懵,觉得是什么复杂的金融产品。 真没那么玄。 它首先是份终身寿险——说白了,就是人没了的时候,会给受益人赔一笔钱。 只是跟传统寿险不同,它的保额不是固定死的,而是按照合同约定的固定比例,一年年往上涨。 你能确定的收益,从来不是销售嘴里吹的“年化多少”,而是合同里每一年对应的现金价值——这个数字是写在条款里,受法律保护的。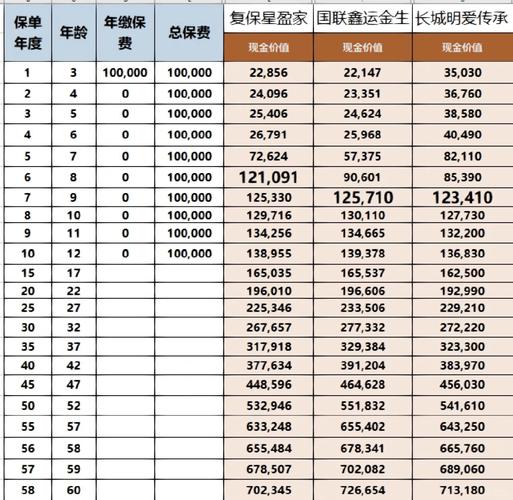
别光听销售吹收益,先算清楚你的钱多久能“回本”
什么叫回本?就是你交进去的总保费,和合同里写的现金价值刚好打平的那个时间点。 举个最简单的例子,你每年交2万,连续交5年,总共掏出去10万块。可能到第7年的时候,你合同里的现金价值才刚摸到10万的线。这个时间点之前,你要是急着退保取钱,拿到的钱比你交的少。 所谓的回本时间,从来不是销售嘴里随口报的“3年返本、5年增值”,你得自己翻到合同的现金价值页,逐行对着数字数,别信任何口头承诺。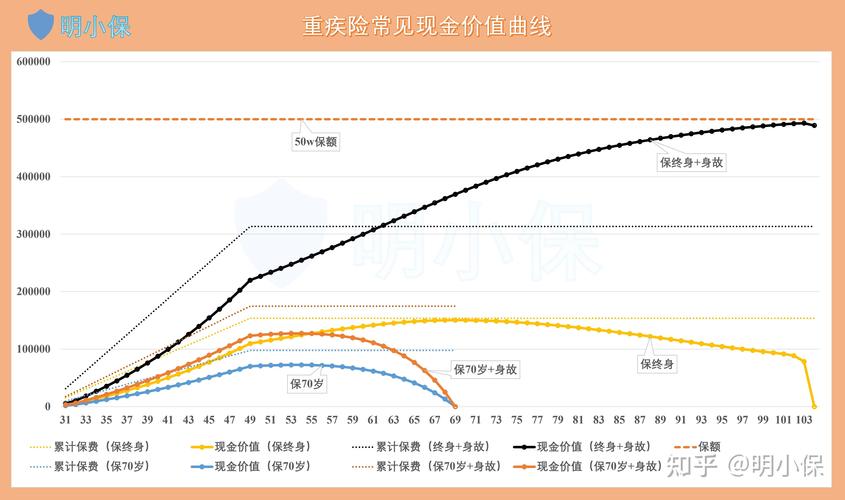
这几类人,真的没必要急着碰它
首先,手里没有应急备用金的。 啥意思?就是你连够覆盖3-6个月生活费的活期存款都没攒够,就别想着把钱锁进长期合同里。万一哪天突然要花钱,你取不出来,只能硬着头皮退保亏本金,图啥? 其次,基础保障还没配齐的。 你连个能报大病医疗费用的医疗险、能覆盖家庭负债的定期寿险都没买,就先想着买增额寿攒钱,顺序完全搞反了。真碰到个要花大钱的事儿,你拿什么扛? 最后,三五年内就要用的钱,别往里面放。 不管是准备明年换车的钱,还是后年给娃交择校费的钱,你要是知道这笔钱短时间内要动,就别凑这个热闹。它本来就是给长期不用的闲钱准备的工具,不是让你当活期存款用的。 我上次碰到个刚毕业3年的小伙子,月薪五千多,连上次发烧住院的钱都还是刷的信用卡,上来就要买年交4万的增额寿,说同事都买了,放进去比存银行强。我当时直接劝他先把信用卡还了,攒够半年的生活费再说。 不过话说回来,如果你手里真的有一笔长期不动的闲钱——比如准备给娃存的大学教育金,或者自己退休后想补点养老的缺口,拿一部分钱放进去,确实比你随便买那些容易跟着市场波动的理财要踏实点。毕竟合同写死的数字,不会因为哪天股市跌了、银行降息了就变。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|白杨