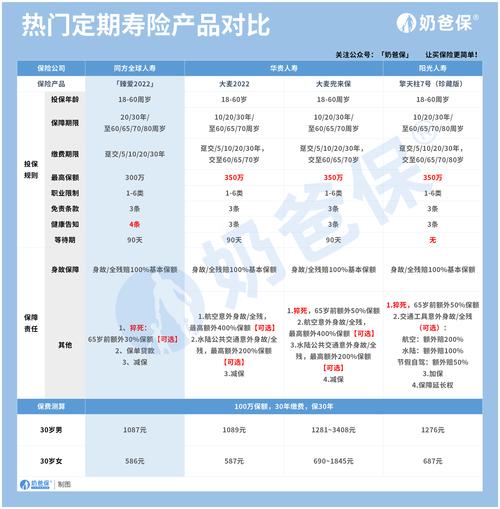
上周帮一个27岁的姑娘算保障方案。
她刚换了互联网公司的新岗,工资涨了但房贷也背着,手里预算卡得死,连每年3000块的终身寿都嫌贵。
我给她指了条路:先买可转换定期寿险,把当下的窟窿填上,等以后收入涨了、或者身体出点小状况之前,直接转成长期的。
她愣了两秒,问:这东西不是卖保险的忽悠人加费的套路?
真不是。
什么情况你真的需要考虑可转换定期寿险?
不是所有人都要为这个功能多掏钱。
但有几类人,真的可以重点考虑。
比如刚毕业三五年的年轻人,手里没多少积蓄,想把当下的身故保障先凑够,又怕再过个五六年,加班熬出结节、生娃之后指标异常,到时候想买长期寿险被加费、被除外,甚至直接拒保。
还有刚创业的小老板,前几年现金流紧,不敢把太多钱锁在长期缴费的保单里,但又怕万一公司做起来了,或者身体出状况,未来想补长期保障的时候没资格。
我前两年碰到个客户,30岁刚买了100万定期寿,交20年保到60,结果第二年体检查出来甲状腺3类,后来想加保,直接被所有公司除外了甲状腺相关的责任。还好他当时买的是带转换权的版本,没重新走健康告知,直接把现有保额转成了保到70的版本,没多掏冤枉钱。
说白了,这个功能核心的价值,就是帮你提前锁定一个”未来买长期寿险的入场资格”,转换的时候不需要重新提交健康资料,也不会因为你这几年身体出了小问题就拒保。
别被销售忽悠,这几个转换规则你必须提前翻合同
很多人买的时候只听销售说”以后能转长期”,真到要转的时候才发现一堆限制。
首先,转换是有时间窗口的。
不是你买了之后一辈子都能转,大部分产品的合同里会写,转换申请的有效时间,一般是保单生效满1年,到被保人60岁或者65岁之前,过了这个时间,资格直接作废。我之前碰到过个特别可惜的大哥,42岁的时候想转换,翻合同才发现,这款产品的转换窗口期只到被保人40岁,等于他刚过年龄线,什么补救办法都没有,当时拍大腿都没用。
其次,转换的保额不是你想涨多少就涨多少。
一般来说,转换后的保额不能超过你原来买的定期寿险的基本保额,不是说你原来买50万,转的时候能直接升到200万。如果想要更高的保额,还是得重新走健康告知核保。
最后,转换的时候的费率,是按你申请转换当时的年龄算的。
别听销售吹什么”现在买以后转,能省几十年保费”,真不是。你25岁买定期寿是25岁的费率,35岁申请转换,就按35岁的费率算长期险的钱,只是不用重新核保而已,根本不存在占多大便宜的说法。
哪些人真的没必要为这个功能多花钱?
说实话,带转换权的定期寿险,一般会比同保额、同保障期的普通定期寿险贵10%-15%左右。
如果你是下面这两类人,真的没必要凑这个热闹。
第一种,现在预算就够买保到60岁的高性价比定期寿,而且你确定自己未来10年生活习惯很健康,每年体检指标都正常,那你完全可以等以后收入涨了,身体也没异常的时候,再单独买长期寿险,没必要现在为了一个用不上的功能多掏溢价。
第二种,你现在已经配够了足够的长期寿险保障,只是想补个1-2年的短期身故缺口,那直接选保费偏低的短期定期寿就行,根本不需要找带转换功能的版本。
哦对,还要澄清一个常见的误区:很多人觉得可转换定期寿险就是”定期转终身的万能通道”,不对。不同公司的产品,能转的产品范围差很多,有的公司允许你转自家旗下任意一款长期寿险、终身寿险,选择面很宽;有的公司只允许你转某一款固定的、性价比一般的终身寿,到时候你想转都没得选。
买之前真的要把合同里的转换条款逐字看一遍,别光听销售嘴说。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然