上周陪我妈跑了三趟家附近的保险公司网点。她攥着印着金色字体的宣传单,皱着眉头说,听业务员讲了快一小时,什么”复利滚存””终身现金流”,听完脑壳更疼了。
先掰扯清楚,它到底是个什么东西
很多人一听到”分红”两个字,第一反应是这是个高收益理财。真不是。分红型寿险的本质首先是终身寿险,不是纯理财产品。
你买它,首先拿到的是跟普通终身寿一样的基础保障:不管是疾病身故、意外身故,还是到了年龄自然身故,只要符合合同约定,就会赔一笔钱给指定的受益人。这部分对应的现金价值,是明明白白写进合同里的,每一年有多少,翻合同就能查到,不会变。
那”分红”到底是啥?
就是保险公司卖这类产品收上来的钱,拿去做投资、做运营,最后算出来的可分配盈余,按监管要求,拿不低于70%的比例,分给所有买了这类产品的投保人。就这么简单。
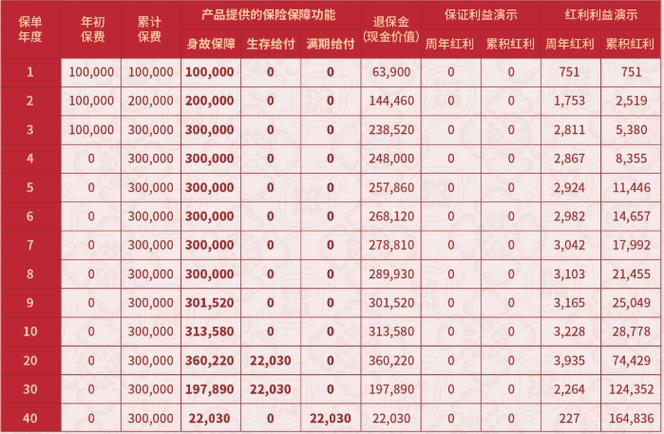
很多网点的业务员,给客户看演示表的时候,会特意把高档收益的数字圈出来,算上二三十年的复利,算出来的数字能让人心跳加速。但我当时凑在我妈旁边看的时候,特意扫了眼表格最下面的小字——非保证。
真的。
这部分分红从来不会写进合同当固定收益。哪怕业务员拍着胸脯说”我们公司往年都能达到高档水平”,你也别全信。过往的经营结果,不代表未来几十年的实际情况,这个道理,买过基金的人都懂。
大家问得最多的几个实在问题
陪我妈办业务的那几天,跟旁边好几个来咨询的大爷大妈聊了聊,发现大家问来问去,核心就那几个问题。
第一个:分红到底从哪来?
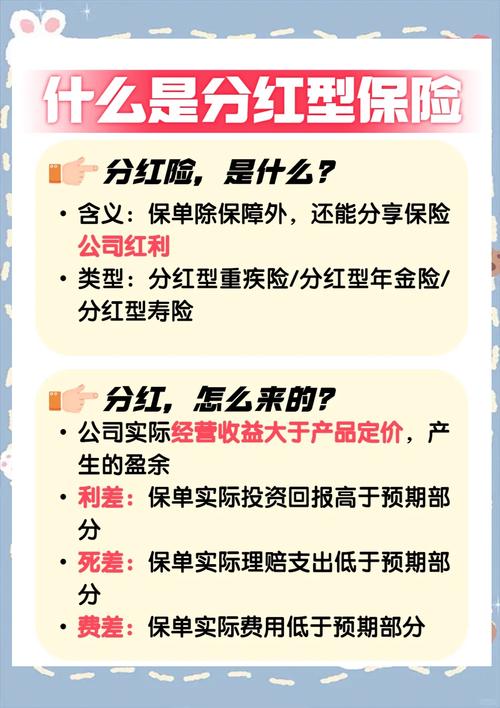
说白了就是三块差:利差、死差、费差。
利差就是保险公司当初算产品定价的时候,假设的投资收益率是多少,最后实际做投资赚的钱比这个数多,多出来的部分就算盈余;死差就是当初精算的时候,预估这一批投保人里每年会有多少人出险,实际出险的人比预估的少,省下来的赔付钱就算盈余;费差就是保险公司运营这个产品,当初算的要花多少办公、人员、渠道成本,最后实际花的比预估的少,省下来的钱也算盈余。
这三块凑出来的钱,扣掉要留的运营储备,拿七成出来给投保人分,就是你拿到的分红。
有人问:那我会不会一分钱分红都拿不到?
说实话,真有可能。
如果某一年保险公司投资踩了坑,或者运营这个产品超支了,或者实际赔付的钱比预估的多,那当年的可分配盈余可能就是零。这时候你能拿到的,就只有合同里写的那部分保证收益,半毛额外的分红都没有。别听人说”肯定有分红”,那是为了让你赶紧掏钱签单。
还有人问:分红是按我交的保费算吗?
真不是。分红的计算基数,是你保单当年的现金价值,不是你总共交了多少保费。比如你第一年交了10万保费,这时候保单的现金价值可能才2万,那当年的分红计算基数就是2万,不是10万。很多人算错这个数,最后拿到分红的时候觉得跟预期差太远,闹得不愉快,其实从一开始就算错了。
哪类人真的适合碰,哪类人千万别凑这个热闹
我妈当时听完业务员的介绍,差点就掏出银行卡要交5年的保费,被我拦下来了。不是说这个产品不好,是得先搞清楚,你是不是它的目标用户。
真的适合考虑的人,其实很明确:你已经把基础的保障都配齐了——百万医疗、重疾险、意外险,该有的都有了,手里有一笔闲钱,至少5年以上不会动,就想安安稳稳放着,未来要么给孩子留一笔教育金,要么自己老了当补充养老,同时还想要个终身的身故保障,能留给家里人。这种情况,你可以多对比几个产品的条款,慢慢挑。
那哪类人别凑热闹?
第一种,刚工作没两年,手里就攒了几万块应急钱,啥基础保障都没买的。别听人说分红高就把钱全砸进去。你那点钱,先花几百块买个百万医疗,剩下的留着当应急备用金,比啥都强。
第二种,就想找个一两年就能取出来的短期理财的。也别买。分红型寿险前几年退保,现金价值是比你交的保费低的,这是合同定死的规则,取出来就要亏本金。我之前有个同事,3年前被亲戚忽悠买了份分红型寿险,每年交2万,今年急着用钱要退,一算总共交了6万,现在只能退3万2,亏了快一半,到现在跟那个亲戚都没说过话。
第三种,就冲着”高分红”来的,觉得这个产品比存款、比理财收益高一大截的。也别抱这个期待。它本质是保险,不是用来追高收益的工具。真想要高收益,你去看看别的投资品类,别在这上面找错定位。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准