上周陪朋友去线下签寿险合同,她坐柜台前盯着屏幕上的缴费期限选项,愣了快二十分钟。
选10年?每年交的钱多到肉疼。
选30年?怕自己交到一半忘了断保。
我在旁边敲了敲她的本子——别光算总钱数啊。
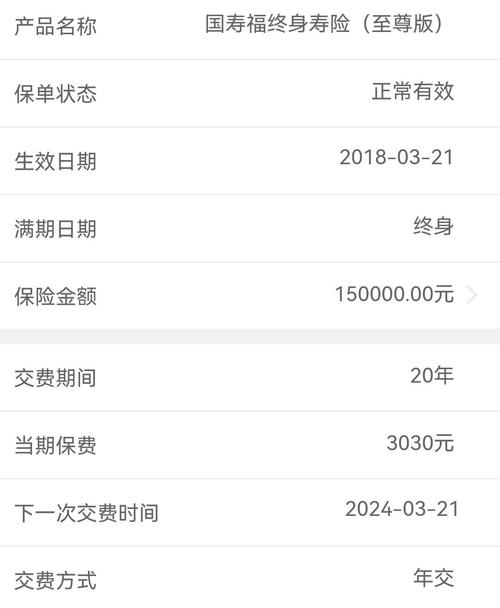
真的,我见过太多人,为了选缴费期熬到凌晨两点,最后还是稀里糊涂点了个默认选项。有人觉得缴费期越短越划算,总保费少掏好几万,像捡了大便宜。有人觉得越长越好,每年交的钱少,杠杆高。吵来吵去,其实根本没摸到自己的需求。
别被“总保费少”的数字骗了
很多人算缴费期的账,只会拉个Excel表,把10年缴、20年缴、30年缴的总保费列出来,哪个数小选哪个。
但你有没有算过时间成本?
通胀对保费的隐形稀释,很多人根本没概念。就拿30岁男生买100万定寿、保到60岁的例子来说,20年缴每年大概交3000块,总保费6万;30年缴每年大概交2200块,总保费6.6万。看起来30年缴要多掏6000块。但你想想,30年后的6000块,能买什么?可能也就够一家人吃两顿火锅。
而你选20年缴的话,每年要多掏800块,这钱你要是用来给孩子报个兴趣班,或者给老人加个年度体检,甚至存着当应急备用金,效用可比提前把这6000块砸给保险公司强多了。
说起来,我去年给我妈交的居民医保,今年就涨了三十块,你看,钱的购买力就是在悄悄变的。
什么人真的适合短缴费期?
说了这么多,不是说长缴费期就一定好。
如果你是下面这几种情况,选短缴费期反而更省心。
第一种,收入即将进入下行通道的人。比如你现在在互联网行业做技术,年薪不错,但再过个五六年,大概率要转岗降薪,或者干脆提前退休,那趁现在收入高的时候,把保费交完,省得以后收入降了,每年掏几千块都觉得有压力。
第二种,手里留不住钱的“月光族”。你要是每个月工资到账就花光,根本存不住钱,那选个短缴费期,交完就完事,不用惦记二三十年之后还要给保险公司打钱。不然万一你哪天换了手机号,忘了续保,断保了反而麻烦。
第三种,给年纪大的长辈买寿险的人。比如你给55岁的爸妈买终身寿险,可选的缴费期本来就只有趸交、3年、5年,你非要选10年的话,等爸妈65岁的时候,你还要帮他们交保费,万一那时候你自己的房贷、孩子的教育支出压力上来了,反而容易顾此失彼。
很容易踩的两个缴费期误区
第一个误区,总觉得“选长缴费期就是被保险公司薅羊毛”。
其实真不是。寿险的费率都是银保监会备案过的,不管你选几年缴,定价逻辑都是统一的。保险公司不会因为你选了30年缴就多赚你多少钱,你也别想着选长缴就能占保险公司的便宜。说白了,缴费期只是给你不同的付费节奏,没有谁亏谁赚的说法。
第二个误区,“选长缴费期万一交不起了怎么办?”
别慌。长期险的缴费期一般都有60天的宽限期,哪怕你忘了交保费,60天之内补上,保障还是正常有效的。要是你真的遇到变故,交不起了,还可以申请减额交清,就是把保额降下来,不用再交保费,保障还能继续有效。
哦对,还有人说,我要是选了30年缴,刚交了两年就出险了,那不是赚了?哎,这话咱可不能说。毕竟买保险是为了防风险,不是为了盼着出险对吧?真要是平平安安交完所有保费,那才是赚了。
其实选缴费期真的没那么复杂,你就想想,未来二三十年,你每年掏这笔保费,会不会觉得有压力?要是觉得没压力,选长点也没关系。要是觉得有点紧,那就选短点,怎么舒服怎么来。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微