交了十年才搞懂:当年被我嫌贵的两全保险,到底是啥
2026-10-19 23:17:05
前阵子跟毕业就留在杭州当老师的室友吃饭,她翻手机相册给我看十年前给刚满三岁的儿子买的保单,拍着大腿笑。
“当年那个销售追了我三条街,说这个产品好啊,有事赔钱,没事返本,我当时想,这哪是保险,这是白捡的保障啊。”
她当时咬着牙每年交八千多,交了十年,今年刚交完,翻出条款逐字看才反应过来——哦,合着这就是大家说的两全保险啊。
别被“生死都赔”的噱头绕晕,本质是俩保障叠一起
很多人对它的印象停留在销售的话术里,根本没抠过条款到底写了啥。
说白了,两全保险的责任拆得特别简单,就两条。
保障期内符合合同约定的出险责任,比如身故、全残,或者绑定的附加重疾责任达到赔付标准,就按合同约定的保额赔钱。
保障期满仍然生存,就把之前约定的满期金打给你。
没有什么玄乎的设计。
你既拿到了保障,又在平平安安到期的时候拿回一笔钱,听上去好像占了两头的便宜。
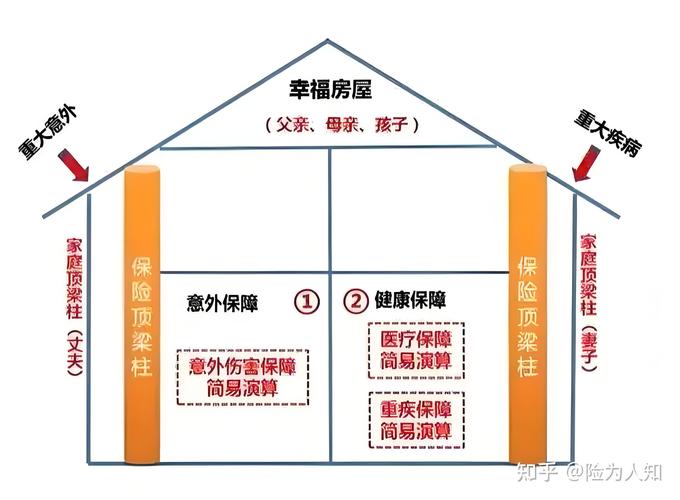 两全保险保障责任拆分示意图
当然,这里要提前打个预防针,别把满期金当成什么“额外的福利”。你多交的每一分钱,最后都会折算进这个满期金里,没有哪个保险公司会平白无故给你送钱。
你以为的“不亏”,其实是悄悄算过账的
为什么大家总觉得两全保险“不亏”?
因为它精准踩中了大多数人的心理:纯消费型的保险,交完一整个保障期,要是没出事,钱就“没了”,总觉得亏得慌。两全保险不一样,哪怕最后没理赔,钱还是能拿回来,心理上舒服太多。
但舒服是有成本的。
同样的保额,你买纯消费型的定期寿险,一年可能只需要几百块。换成同保额的两全保险,一年的保费可能要三四千。
多出来的那部分钱去哪了?
就是你为了“满期能把钱拿回来”付的储蓄成本。
更关键的是,这部分钱的流动性,差到超出很多人的预期。
前期退保的现金价值远低于累计已交保费。
我见过个最夸张的案例,有人买了份20年交的两全,交了第六年家里老人住院要凑手术费,退保的时候才发现,交了快八万,能退的钱才两万出头。
他当时坐在保险公司柜台外面,抽了半包烟,说早知道是这样,当初说啥也不会买。
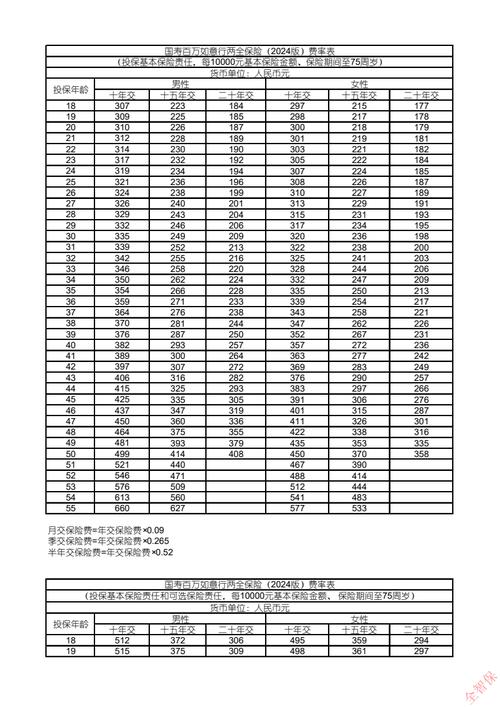 两全保险现金价值与累计保费对比表
很多销售在卖的时候,根本不会主动提这茬。他们只会跟你说“最后能返本,不亏”,不会告诉你这笔钱要锁二三十年,中途拿出来会亏多少。
话说回来,这也不能全怪销售。你要是真的坐下来把条款逐行看完,看到现金价值表的时候,自然就懂了。可大多数人买保险的时候,听两句“不亏”就刷了卡,哪会翻那么厚的条款啊。
真要选的话,别上来就冲,先想清楚你要啥
 真要选的话,别上来就冲,先想清楚你要啥
我从来不会劝人“别买两全”,也不会劝人“赶紧买两全”。
毕竟产品本身没有对错,适配你的需求就是好的。
比如你现在30岁,每年能固定存下一笔钱,这笔钱二三十年之内肯定用不上——你想给娃攒一笔18岁的大学学费,想给自己攒一笔60岁退休后的旅游基金,同时又怕万一中间自己出点什么事,攒钱的计划断了,留不下一笔钱给家里。这种情况下,带强制储蓄属性的两全保险,确实是适配的。
但如果你刚毕业两三年,每个月工资扣完房租剩不下多少,买保险的核心需求是用最少的钱把身故、重疾这类高风险的保障做足,那真没必要硬上两全。毕竟同样的预算,你买纯消费型的产品,能拿到的保额可能是两全的两三倍,真遇上事的时候,赔的钱才是能解决问题的。
之前碰到个读者,32岁,年收入20万,房贷每个月八千,孩子刚满一岁。他当时被销售忽悠买了份终身两全保险,每年交五万,交十年,说等他60岁的时候能拿回来八十多万。我帮他算了下,他每年拿这五万块交保费,家里的应急备用金都留不够,真要是哪天他收入断了,连房贷都还不上。这种情况下,这份两全保险对他来说就是纯粹的负担。反过来,要是他已经把家里的应急备用金存够了,保障类的保险都买齐了,每年闲钱五六万,就想找个地方强制存着,不随便乱花,那他买这份保险,其实也没啥问题。
哦对,还有个特别常见的误区,得提一嘴。
好多人冲着“收益”买两全保险,觉得比存银行划算。真没必要。
它的收益是写在合同里的长期水平,拉长二三十年看,大概率跑不赢专门的储蓄类年金产品,更别说跟那些有波动的投资品比了。你要是真冲着高收益去,买它肯定会失望。
也有人说两全保险全是坑。
这话也太绝对了。
你要是完全清楚自己买的是什么,知道这笔钱要锁多久,知道退保会亏多少,算下来的收益你也能接受,匹配自己的长期目标,它就不是坑。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
交了十年才搞懂:当年被我嫌贵的两全保险,到底是啥
文章链接:https://www.xinminbao.com/r/2022.html