上周陪我姐去线下网点办寿险续保,她盯着打印出来的缴费单愣了快三分钟,指尖点着那行数字反复算,说怎么比去年贵了两百多?我当时也跟着凑过去看,之前总觉得保费是定好的,交了第一年,后面多少年都不会变——结果当场被柜台的小姐姐科普了十分钟,才知道之前的想法有多想当然。
你以为的“固定保费”,其实藏了3个隐形开关
首先是年龄。
真的,差一岁都不一样。
同样保额、同样保障责任的定期寿险,25岁投和30岁投,每年的保费差出来的钱,够买两箱中等大小的车厘子。柜台的小姐姐说,保费的计算逻辑本质上是把整个保障周期里的风险成本平摊到每一年,年龄越大,对应的身故风险概率越高,平摊下来的保费自然就往上走。
然后是健康告知的细节。
我姐去年体检,查出甲状腺结节从之前的1类变成了3类,今年续保的时候系统自动调整了保费标准,比去年的数字高了一截。所有的保费差异,本质上都是风险成本的分摊,没有什么暗箱操作,你提交的每一项体检结果、过往病史,都会被核保系统折算成对应的费用系数,印在正式保单上。
很多人第一次买寿险的时候根本不会注意,你在健康告知环节填的每一个和过往病史、生活习惯相关的选项,最后都会被折算成具体的数字,印在你拿到的正式保单的首页,不会有什么藏着掖着的套路,但你要是自己没仔细看,真到缴费的时候才发现和当初销售说的数字对不上,再回去找都要花好长时间核对。
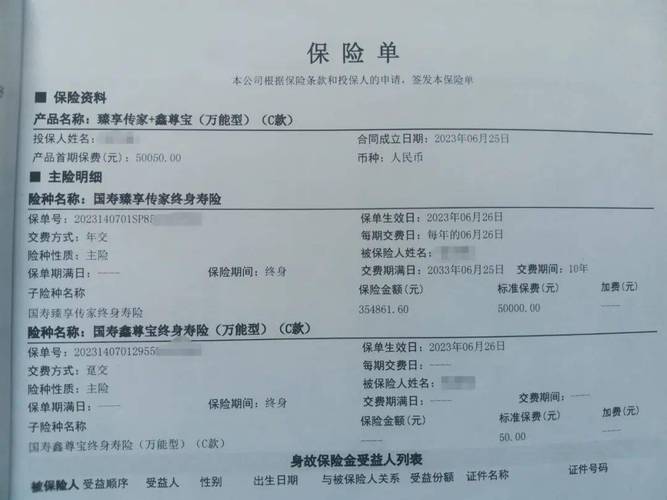
别觉得这是刁难。
我之前见过一个客户,买寿险的时候特意提了一句去年做过一个小的胸腔手术,没有住太长时间院,核保之后给出的加费结论,比完全健康的被保人高了15%。一开始他还觉得亏,后来才知道,要是他当时没说,真到后续理赔的时候被查到过往病史,可能连保费都白交了。
总有人踩的坑:保费越低保额越高就是捡便宜
刷短视频的时候总能刷到有人喊“这款寿险每年只要300块,保额300万”,评论区一堆人跟着喊上车。
等下,真的点进去看条款就知道,那个300块的数字,是把20年缴费期的总保费摊到每一年的平均数字?还是把捆绑的一年期意外险的保费算进去之后的打包价?很多人根本不会仔细算,看到数字低就冲,最后真的要缴费的时候才发现,每年要交的钱比当初看到的宣传数高了快一倍。
还有人拿不同缴费期的保费比,比如把保到60岁的定期寿险的年交保费,和保终身的寿险的年交保费放一起,说后者太贵。这根本就没有可比性啊——前者只保到退休,后者是保一辈子,保障期限差了几十年,成本能一样吗?
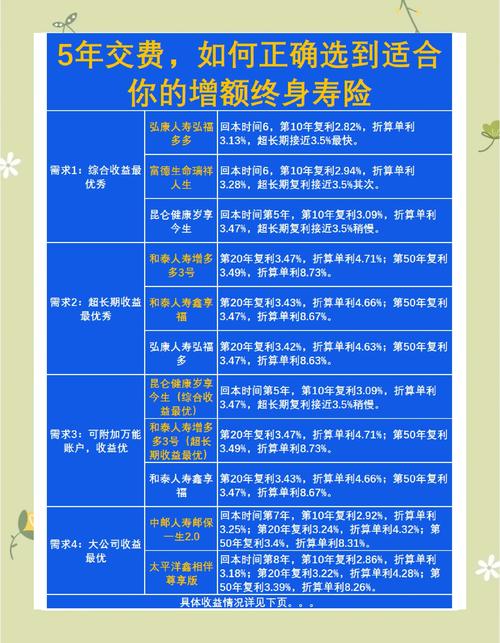
真要算保费,别光盯着第一年的数字
我之前帮一个刚工作的朋友算过寿险的保费。
同样100万保额的终身寿险,选20年交,每年要交1万2;选30年交,每年交8千。算下来30年交的总保费比20年交的多了快4万,换做别人可能直接选20年交的,觉得总支出少。
但这个朋友刚入职,每个月扣完房租和社保,手里余钱不多,要是选20年交,每年要凑1万2,压力其实挺大的。选30年交的话,每年8千,摊到每个月也就六百多,哪怕之后收入涨了,就算提前退保,损失也比短缴费期的小。
别被网上那种“选缴费期就要选最短的”的说法PUA了,每个人的收入情况、家庭支出结构都不一样,哪有什么放之四海而皆准的标准答案。
说实话,我之前算保费也犯过傻,总觉得总保费交的越少越划算,后来才想明白,保费从来不是一个孤立的数字——你选的缴费期长短、有没有保费豁免、未来的收入增长空间,这些因素揉在一起,才是真正适合你的保费方案。
哦对,还有个小细节,很多公司的保费是可以按月交、按季度交的,不是必须一次性交一整年,要是手头紧,选按月交的方式,压力会小很多,只不过算下来总保费会比年交的高一点,这个也是要提前算清楚的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰