刚交完首付的那天,我盯着银行APP里的房贷余额看了十分钟。
152万。
分30年还。
那一刻突然慌了——要是我这中间出点啥意外,我爸妈、我老婆、刚上小学的娃,靠啥还这剩下的贷款?卖房子?他们住哪?
后来翻保险条款的时候才发现,原来真有一款产品,是专门给这种”背着长期大额负债的人”做的。
它不是什么小众黑科技,就是跟房贷节奏对齐的保障
很多人印象里的定期寿险,都是买100万就固定100万,保到60岁,不管过去5年还是20年,出事了就赔100万。
但递减定期寿险不一样。
它的保额,是每年慢慢往下掉的。
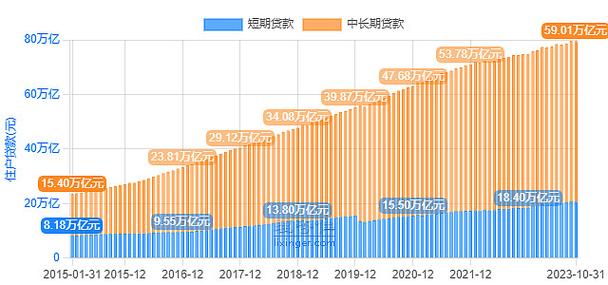
掉的节奏,刚好跟你欠的房贷余额匹配。比如你刚买房的时候欠150万,买个跟贷款期限一致的递减寿,第一年保额就是150万;过了5年,你陆陆续续还了一部分,贷款只剩120万,这时候保单的保额也刚好降到120万;再过15年,贷款只剩20万,保额也跟着降到20万。
我第一次捋明白这个逻辑的时候,差点拍桌子。
早说啊!
之前总觉得,刚买房手头紧,买足额的固定保额定寿,每年交的钱有点心疼——毕竟刚掏完首付,装修要花钱,孩子报兴趣班要花钱,两边老人逢年过节的孝敬钱也不能少。
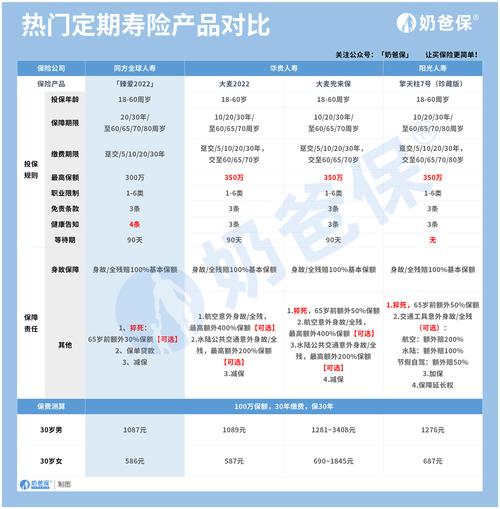
而递减定期寿险的保费,比同期限的固定保额定寿便宜不少。
为啥?逻辑特别简单:保险公司承担的总风险,是跟着保额逐年降的,收的保费自然就低。相当于你不用为”后期根本不需要的高保额”白花钱。
别跟风买,这几类人真的用不上
说实话,我从来不会见人就推这个产品。
真的。
首先,如果你根本没有那种长期、大额、还款节奏稳定的负债——比如没房贷,没给亲友做过长期的连带责任担保,那你真没必要凑这个热闹。毕竟这种产品的核心价值,就是帮你覆盖”你不在了,家人还不上债”的风险,没有这个风险,买了也是浪费。
还有一类人,也不适合。
就是你的家庭经济责任,根本不会随着时间变少的。比如你要独自赡养两位没有养老金的老人,要供两个孩子从小学读到研究生,这些责任是固定的——哪怕过了20年,只要你出事,至少要留够一笔固定的钱,才能让他们的生活不受太大影响。这种情况下,选保额固定的定期寿险反而更合适。
我之前碰过一个客户,一开始上来就要买保费最低的递减寿,算了半天发现不对:他是单亲爸爸,要带一个有先天疾病的孩子,未来几十年的照护成本是固定的,根本不会随着时间减少。这时候买递减寿,越往后保额越低,刚好到孩子需要长期照护的年纪,保额已经砍了一半,根本兜不住。
别觉得”便宜就是好”。
买保险从来不是买最低价的商品,是买”刚好补上缺口”的踏实。
挑的时候别光看价格,两个细节别漏
很多人一看到”比普通定寿便宜”,就着急下手,很容易踩坑。
第一个要盯的,是保额下降的节奏,是不是跟你的负债对得上。
现在房贷的还款方式就两种:等额本息和等额本金。等额本金的话,前几年贷款余额降得快,后面降得慢;等额本息反过来,前几年余额降得慢,后面降得快。你选的递减寿险的保额下降曲线,最好跟自己的房贷余额曲线凑个大概齐——别你选的是等额本金,前5年贷款已经还掉了三分之一,结果保单的保额头3年就降了一半,相当于刚买房手头压力重的时候,保障反而不够。
第二个要算的,是整个保障期的总保费,不是只看首年的价格。
有些产品玩套路,头一年保费压得特别低,吸引你下单,后面几年保费悄悄涨,算下来整个交完的总钱数,未必比其他产品划算。别被首年的几十块钱优惠勾走了。
其实说白了,这种产品本质上就是给”上有老下有小、背着长期房贷”的普通人,多一个高性价比的选择。它不是什么完美的神仙产品,也不是所有人都适合,但对于刚好卡在这个人生阶段的人来说,确实能帮你在不增加太多开支的前提下,把核心的风险兜住。
不用焦虑。
也不用神化。
适合自己的,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知