别被名字唬住:“万能”根本不是啥都能
真不是啥神仙产品。 万能型寿险的核心本质,还是一份人寿保险——说白了,就是被保人身故了,保险公司会给受益人赔一笔钱。 所谓的“万能”,从来不是说它的保障啥都能赔、收益啥都能保,只是两个地方的规则比传统寿险灵活: 一个是你交多少钱、交多久,不用像传统寿险那样签合同就定死,手头松的时候可以多往账户里存点,手头紧的时候可以暂时少交甚至不交,只要账户里的钱够扣保障成本,合同就不会失效。 另一个是你想要的身故保障额度,可以自己往上调或者往下调,不用重新买新的保单。 很多销售一上来就给你算按最高演示收益滚二三十年能有多少钱,刻意把三个对实际收益影响最大的费用项藏在条款夹缝里。这三个项分别是初始费用、保障成本、退保手续费。 初始费用就是你每往账户里存一笔钱,保险公司先扣走的运营成本,一般第一年扣的比例最高,后面逐年降低;保障成本就是你这份寿险对应的风险保费,年纪越大,扣的钱越高;退保手续费就是你没等到约定时间就把账户里的钱取走,要付的违约金。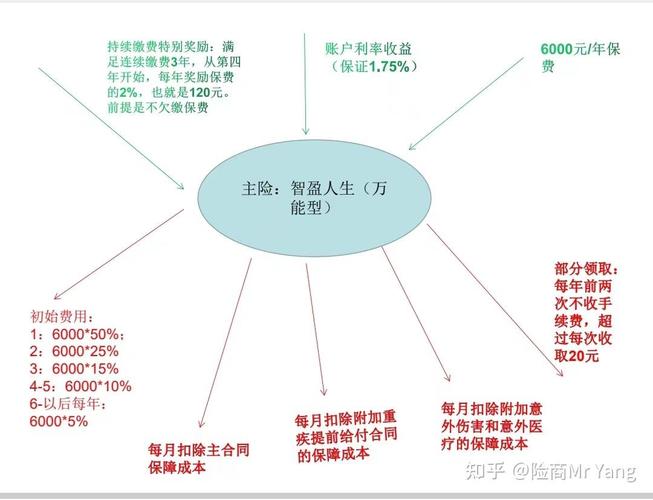
你以为的“灵活取钱”,其实全是隐形门槛
很多人被吸引,就是听销售说“随时能取,跟活期一样”。 真不是。 头五年你要是急着取钱,退保手续费高到你肉疼。比如常见的规则是,第一年会扣取你取钱金额的5%,第二年3%,第三年2%,第四年1%,直到第五年之后,取这笔钱才不收手续费。 我之前碰过一个小伙子,2019年被推销买了份万能型寿险,当时一次性交了10万,他记着销售说“随时取”,2022年想把钱取出来付房子首付,一算账:扣完前三年交的初始费用、三年的保障成本,再扣第三年的1%退保手续费,拿到手比当初交的少了快9千。他当时打电话投诉,销售才翻出条款给他指那行小字——哦,原来前五年取钱要收手续费。 还有人以为“想停交就停交”是好事,殊不知要是账户里的余额不够扣当年的保障成本,又没及时补上钱,保单会直接失效,之前交的钱要扣完手续费才能退,连最基础的身故保障都没了。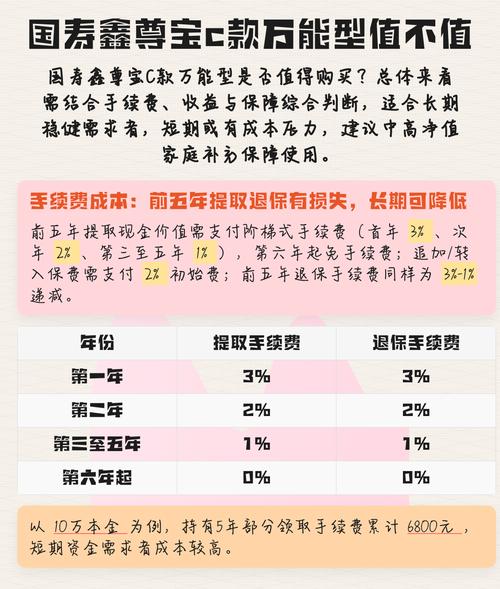
真不是所有人都适合碰这东西
作者|dananjin
排版|dananjin
审核|满满