他咬着烤筋抬头问我。
“这保险金额,是销售说多少就多少?还是我想填多少就多少?”
说实话,真不是。
先别被“高保额”的推销话术带偏
很多人对保险金额的第一认知,就是“出事了能拿到的钱数”。这话没错,但架不住很多销售为了冲业绩,一上来就给你推“百万起步、千万才够”的方案,好像你选个低于100万的保额,就是对家庭不负责任。我之前遇过个刚毕业的小姑娘,被推荐买了年交两万的终身寿,保额300万。她每个月到手才八千,扣完保费连房租都要找爸妈凑。我当时听小姑娘说的时候,都替她心疼钱。
这哪是买保障。
这是给自己上枷锁。
谁的钱都不是大风刮来的对吧。
这里要掰扯清楚:你在投保单上填的那个保险金额,本质是合同约定的最高给付上限,不是你想填多大就能填多大。要是你填的数字远超过你能承担的保费能力,保险公司的核保环节根本通不过——人家要你提供收入证明、资产流水,证明你交的保费不会影响你正常生活,不然哪怕你主动要多交钱,人家也不一定卖。
算保险金额的时候,别光盯着“要赔多少钱”
很多人算保额的时候,思路特别直线:我万一出事了,要给家里留多少钱才够?思路没错,但容易漏了另一半账。
就是你当下要为这个数字掏多少保费。
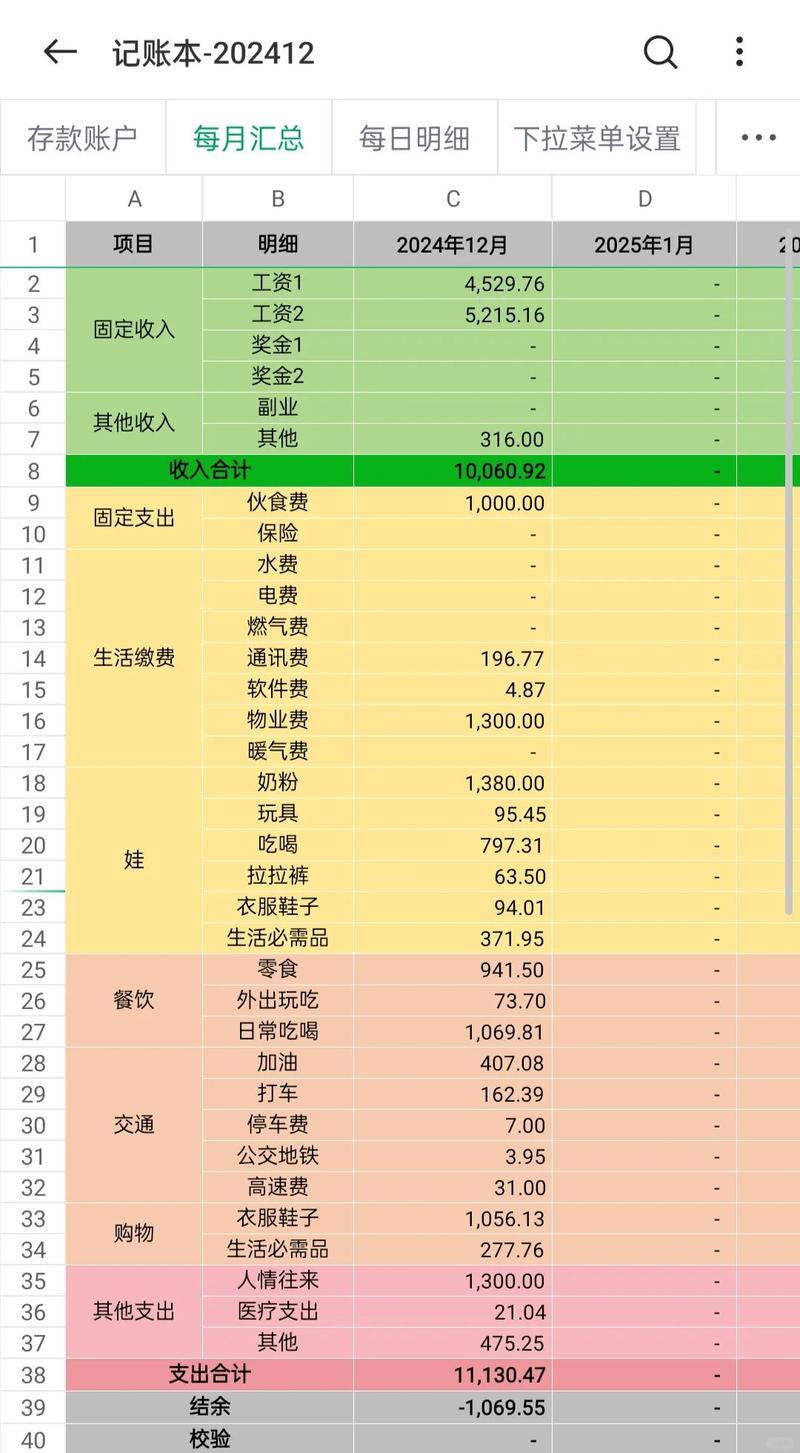
我家之前算的时候,一开始拍脑袋想选300万,算下来每年保费要六千多。后来摊开账本数:房贷还剩80万,娃从现在到大学毕业大概要花50万,两边老人每年的赡养备用金算20年大概40万,七七八八加起来的刚性缺口才170万。
那选200万不就刚好?
算下来每年保费才三千出头。省下来的三千多,给娃报个篮球班,给家里换个新冰箱,怎么都比硬凑高保额强。
不过话说回来,也别走到另一个极端。
我见过有人觉得“买寿险就是走个流程,选10万意思一下就行”。真遇到风险的时候,这点钱连三个月的房贷都覆盖不了,那当初交那点保费,真的能解决问题吗?
填数字之前,先把两个账算明白
你就坐下来算两笔账就行。
第一笔,是你能拿出来交保费的上限。一般来说,保障类保险的年交保费,别超过家庭年可支配收入的10%。超过了,你就会为了交保费压缩当下的生活质量——比如本来想带家人出去旅游,因为要交保费取消了,本来想给家里换个舒服的沙发,因为交保费凑钱买了低保额的产品,这种本末倒置的事,真的没必要。
第二笔,是你家的刚性资金缺口。就是如果家庭主要经济来源突然中断,家里需要多少钱才能把接下来5到10年的日子顺过去:没还完的房贷车贷、娃的教育支出、老人的赡养备用金、甚至未来几年的基本生活开销,这些实打实的数字加起来,就是你需要覆盖的风险底线。
保险金额只要能把这个缺口填上,就够了,不用追高。
上次跟我姐夫算的时候,他一开始拍胸脯说要选500万保额,算下来每年保费要八千多。他一开始嘴硬说能承担,结果翻了下信用卡账单,每个月要还三千车贷,两千幼儿园学费,算下来每个月剩的可支配钱才四千多。八千的年保费摊到每个月就是六百多,他沉默了半天,最后选了250万的,每年四千出头,刚好不影响平时带朋友吃个饭、给娃买个玩具的开销。
真的,买寿险从来不是比谁的保额数字大。
有的人家里房贷就剩两百万,那选250万就刚好覆盖缺口;有的人房贷早就还完了,娃也工作能自己赚钱了,那选个100万的保额,够给老人留个养老备用金就不错。
哪有什么放之四海而皆准的标准答案。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐