急用钱不想卖股退保单,聊聊好用的保单贷款
2026-09-17 12:58:45
上个月找发小喝茶,他聊起前半年的事,差点拍大腿。那时候他凑钱开第二家分店,还差十五万周转,找银行经营贷要等半个月审批,找开口找朋友借,又抹不开面,差点咬咬牙把拿了三年的新能源基金卖了——那基金刚涨了快三十个点,卖了真心疼。最后翻手机的时候,翻到几年前买的终身寿保单,点进去试了下保单贷款,当天十五万就到卡上了。三个月周转完还钱,利息才两千出头,比刷信用卡便宜了快一半。换做是你,你选哪个?不是所有保单都能做保单贷款
很多人听卖保险的说“买我们的产品能贷款”,就以为所有保单都能贷出钱来。其实不对。核心是,你这份保单得有现金价值,才能贷。什么是现金价值?简单说就是你这份保单现在退保,能拿回来的钱。像交一年保一年的消费型保险,比如一年期意外险、医疗险,还有很多便宜的定期寿险,现金价值低到可以忽略,自然贷不出几个钱,甚至根本贷不了。能做保单贷款的,大多是带储蓄性质的长期保单:终身寿险、增额终身寿、保终身的重疾险,还有带返还的意外险这些,交个三五年,现金价值攒起来,就能贷了。
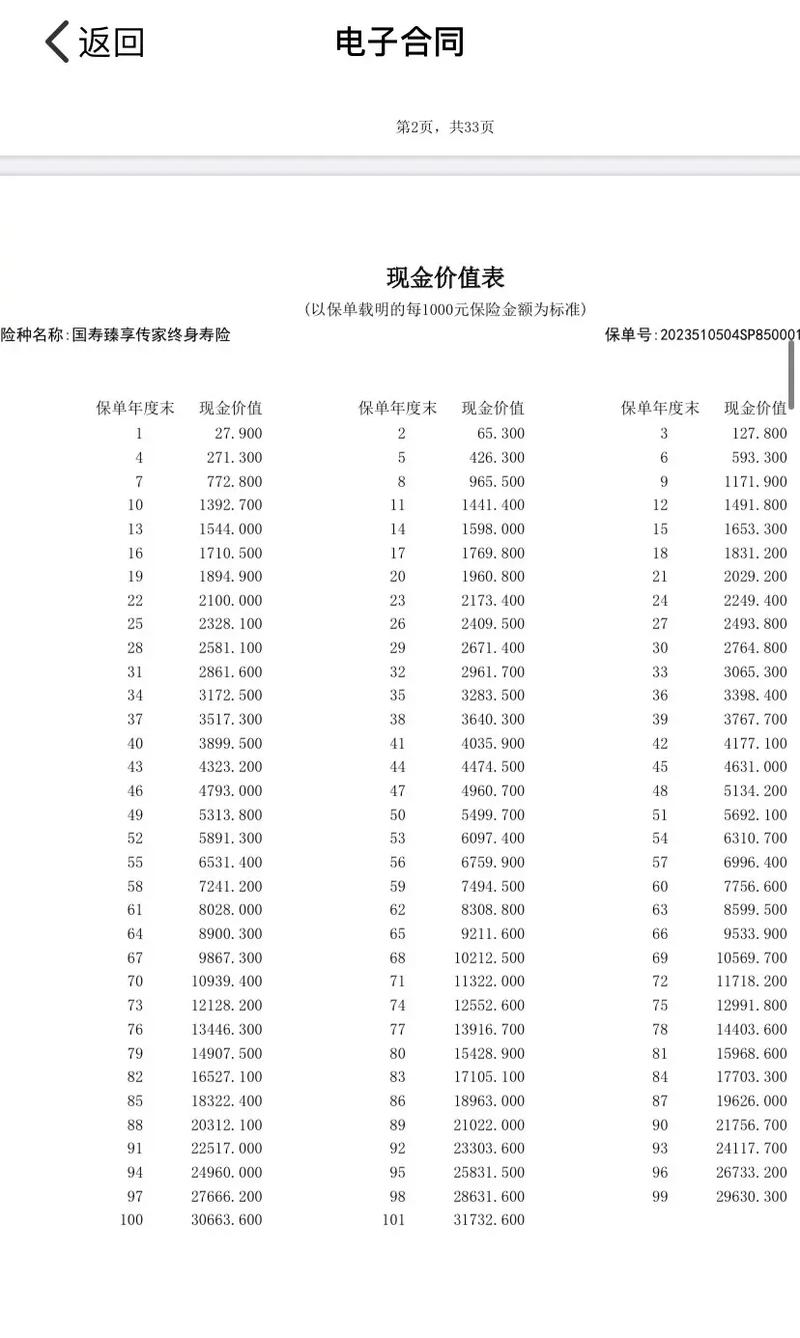 人寿保险保单现金价值表示例
能贷出来多少?市面上绝大多数公司,是按当前现金价值的70%到80%放贷,少数能到85%。别信那些说能贷100%的,都是引流的噱头,真到你申请就不是那回事了。说实话,我见过有人拿十年前买的终身寿,现金价值攒了一百多万,一下子贷出八十万救急,也见过刚交了一年保费的重疾险,想贷十万,结果只能出来一万多,落差大得很。提前看看合同里的现金价值表,心里有数比什么都强。
保单贷款会不会影响保单权益
十个问保单贷款的,八个会问这个:我把保单押出去贷款了,那以后出险还赔吗?保障是不是就没了?
我给你说句实在话:只要你按时还款,不逾期,保单所有权益都不受影响。该给的保障继续有,该增值的现金价值继续涨,该分的红也一分不会少。哪怕你贷了款,刚好出险了,该赔多少还是赔多少,只会从理赔金里把你欠的贷款本金利息扣掉,剩下的给受益人,不会直接拒赔。之前网上瞎传的“贷款了出险不赔”,都是以讹传讹。
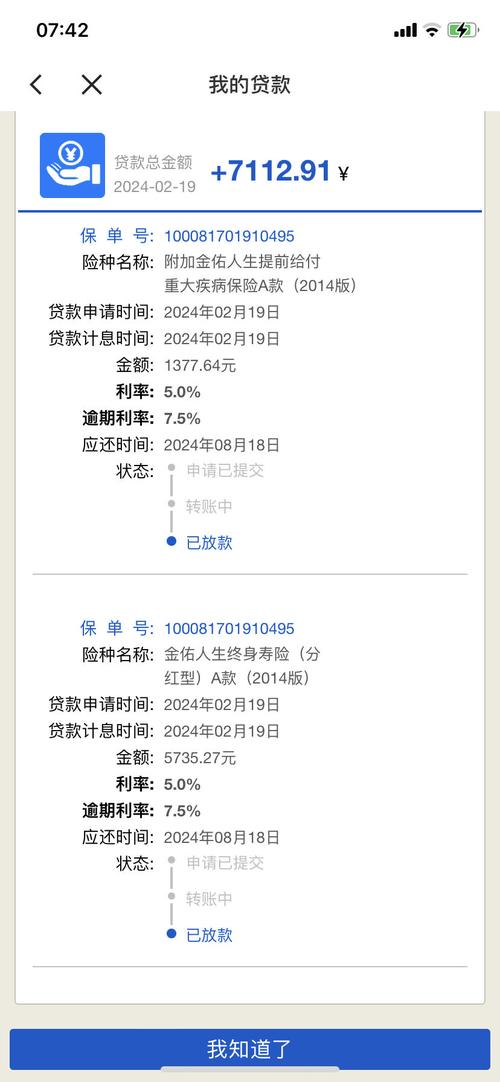 手机端保险公司保单贷款申请页面
不过话说回来,你要是一直不还钱,欠的本金利息累计超过保单的现金价值了,那保险公司就有权终止保单了,这个是合同里写清楚的,换做哪个金融机构都一样,不算坑。
什么情况下适合用保单贷款
 什么情况下适合用保单贷款
我见过把保单贷款用得特别舒服的,也见过瞎用最后吃亏的,总结下来就几种情况用着划算:
第一种就是短期周转,三五个月最多一两年就能还上的。比如生意上垫个资,买房凑个首付,孩子出国交个费,这种急着用钱,又不想动手上涨得好好的股票基金,不想提前取定期存款亏利息,更不想欠朋友人情,那保单贷款真的太合适了。就像我发小那次,要是卖了基金,那后面的涨幅就没了,算下来亏的可比贷款利息多太多了。
第二种就是,你急用钱,但是不想退保。退保虽然能拿到全部现金价值,但是退保之后保障就没了。要是你年龄大了,身体不如以前,再想买新的保险,要么加费,要么根本买不了。这个时候贷款拿钱,保障留着,两边都不耽误,比退保划算多了。
那什么情况别用?如果你这笔钱要五六年甚至更久才能还上,那就要好好算算账了,一直付利息,累计下来也不少,划不划算自己拎清楚。还有人听人忽悠,说用保单贷款出来再去做投资赚差价,这种我就一句话,风险自己担,别脑子一热就跟着走。
其实很多人买了储蓄型保单,放着放着就忘了,忘了自己还有这么个“备用金”在那。真遇到急事的时候,与其到处求人,不如翻出来自己的保单看看,说不定就能解燃眉之急。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
急用钱不想卖股退保单,聊聊好用的保单贷款
文章链接:https://www.xinminbao.com/r/349.html