上周陪我姐去银行办三年定期,柜员推了个听着特别划算的产品——满期能返钱,出事还能赔保额。她回家翻了三晚条款,越看越慌,找我问是不是被坑了。
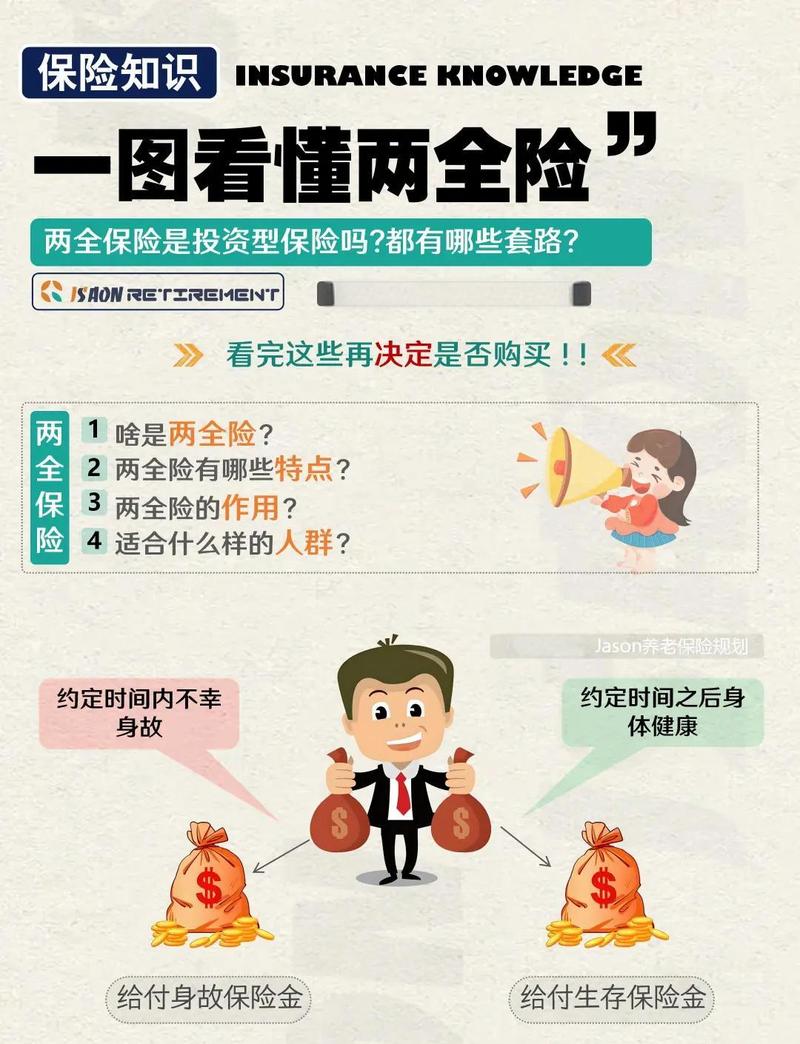
哦,就是两全保险。
别背定义,用大白话讲透它的底层逻辑
没那么玄。
很多人第一次听的时候,总觉得”生死都能拿钱”是天上掉馅饼,其实你交的每一笔保费,拆开来都是两部分的钱——一部分用来买合同约定范围内的风险保障,另一部分攒着,到了满期的节点算上约定的价值还给你,根本不是什么凭空多出来的福利。
它的规则简单到一句话能说清:你按约定交够保费,要是到了合同写的那个满期时间,人还平安,保险公司就把事先算好的满期金打给你;要是在这之前,发生了合同约定的身故或者全残情况,保险公司就给受益人赔一笔约定的保险金。就这么点事,被各种宣传语绕来绕去,愣是把好多人绕晕了。
说实话,我见过太多人被”不花钱还能拿保障”的说法忽悠,把它当纯理财买,最后满期拿的钱还不如自己存定期,转头就骂保险公司骗人。真不冤。
它从来不是纯保障型产品,也不是高收益理财,就是夹在两个品类中间的选项——你要是纯想要高杠杆保障,消费型的重疾、定期寿险比它便宜太多;你要是纯想要理财收益,目前市场上的储蓄类产品比它灵活的也不少。它存在的意义,就是给那些心里有”既怕出事又怕钱白花”的纠结情绪的人,找个情绪出口。
它特别容易踩的三个坑,我见一个劝一个
接触这行这么久,关于两全的投诉,十有八九都是踩了这几个坑。
第一个坑,满期金不是你交的所有保费。
很多人算收益的时候,直接把满期拿到的钱除以交的总保费,算出来个高得吓人的数字,转头就给亲戚推荐。实际上你得把这中间十几年甚至几十年的时间价值算进去,再扣掉那部分买保障的成本,实际的长期收益根本没宣传的那么夸张——我之前碰到个大哥,买了个10年期的两全,满期拿的钱比他自己存大额存单还少了小两千,拍着桌子说当初被销售骗了。
第二个坑,保障范围写得明明白白,不是只要出事就给钱。
有的两全是只保身故全残,有的会附加上重疾、意外责任,你别默认只要人出事了就能赔。比如你要是因为疾病没达到合同写的全残标准,光靠主险的两全责任,是拿不到那笔理赔金的。
第三个坑,前五年退保大概率亏。
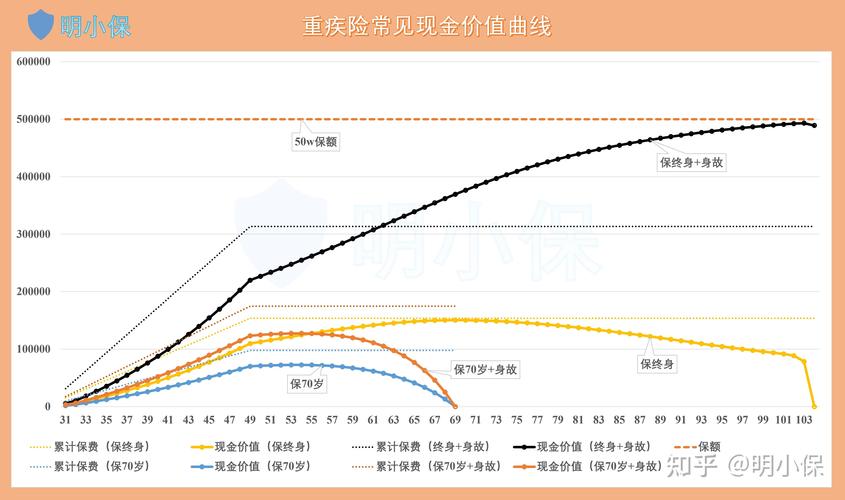
毕竟它本质是个长期合同,你前几年急着用钱退保,能拿回来的现金价值可能连你交的一半都不到,别脑子一热就把准备半年内要用的应急钱投进去。
到底什么样的人买它才真的合适
首先得说,没有绝对好的产品,只有适合不适合的情况。
比如啥人适合?
那种手里有一笔三五年内绝对用不上的闲钱,既担心万一出点大的风险家里积蓄扛不住,又不想把钱全买成纯消费型的保险——毕竟消费型的要是一辈子平平安安,交的钱就真的拿不回来了,这类人买两全,其实是找个心理平衡。
不过话说回来,要是你连基础的百万医疗、定期寿险都还没配齐,真的别上来就买两全。先把几百块就能搞定的高杠杆保障配齐了,剩下的闲钱再考虑这种带满期返还的选项,顺序别搞反。
我有个朋友,之前刚工作两年,攒了三万块,听人说两全好,全买成了交10年的两全,结果去年查出个小毛病要做手术,掏手术费的时候发现退保要亏一万多,硬着头皮找家里借的钱,现在提起来还后悔。
其实很多人对两全的评价两极分化特别严重——有人说它是保险公司用来赚老百姓钱的套路,有人说它是普通人能接触到的相对省心的攒钱方式。真没必要走极端。它就是个工具,就像你家里的螺丝刀,你用它拧螺丝就顺手,你要是拿它开啤酒,那肯定不好用,还容易把瓶盖崩到眼睛。
别听别人吹得天花乱坠,也别听别人骂得一无是处。翻两页合同,看看满期能拿多少钱,看看保障范围是啥,看看前几年退保能拿回多少,算完了觉得符合自己的需求,再考虑也不迟。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然