我当时没好意思直接打断。
见多了太多人听完销售三句话就签单,转头过两年发现钱取不出来,骂骂咧咧说被坑。
上次有个读者找我,说他去年被银行经理忽悠,每年交10万交3年,本来想第二年取出来换车,结果一看现金价值才12万,取出来要亏18万,坐在银行大厅跟经理吵了快一小时。
我当时听着都替他难受。
先搞懂:它本质上不是“保障型寿险”
很多人听到“寿险”两个字,第一反应是“人不在了赔钱给家人”的风险保障型产品。
真不是。
增额终身寿险的核心逻辑,是现金价值按照合同约定的固定比例逐年递增——你每年交的保费,扣掉初始费用之后,会按照合同写死的增长节奏,在你个人账户里滚存。它的身故保障杠杆其实非常低,比如你累计交了50万保费,对应的身故赔付额,往往也就比当时的现金价值高个10%左右,根本达不到那种“每年交几千块,出事赔几百万”的定期寿险的风险对冲作用。
说白了,它卖的根本不是身故保障。
是长期、确定的现金价值增长规则。
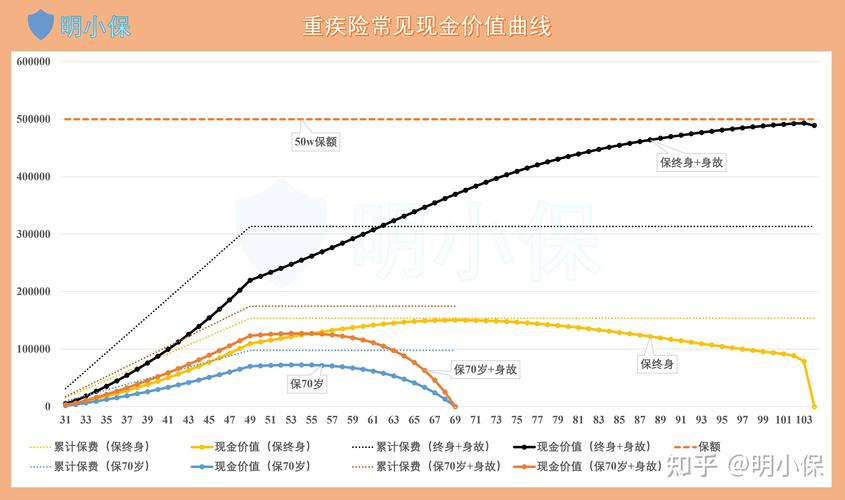
头几年的现金价值会远低于你累计交的保费,这个是所有同类产品的共通点。比如30岁男性每年交5万交5年,前3年的现金价值可能刚到10万出头,这时候要是急着退保取钱,直接亏一半都有可能。
很多销售会跟你说“这个钱随时能取”,这话半真半假。
取是能取,行业里叫“减保”——就是你从自己的现金价值账户里拿一部分钱出来,不用办退保手续。但几乎所有产品的合同里都会写,每年减保的额度不能超过累计已交保费的20%,而且头几年取出来的钱,比你当初交的还少,根本谈不上什么“灵活取用”。
别光听演示,盯着合同里这两行字就够
我见过太多人,签单的时候只看销售递过来的彩色宣传页,上面印着“长期IRR接近3.5%”“复利增值跑赢通胀”,眼睛都亮了。
等真的把合同拿回家翻,才发现跟销售说的根本不是一回事。
别信宣传页上的演算表。
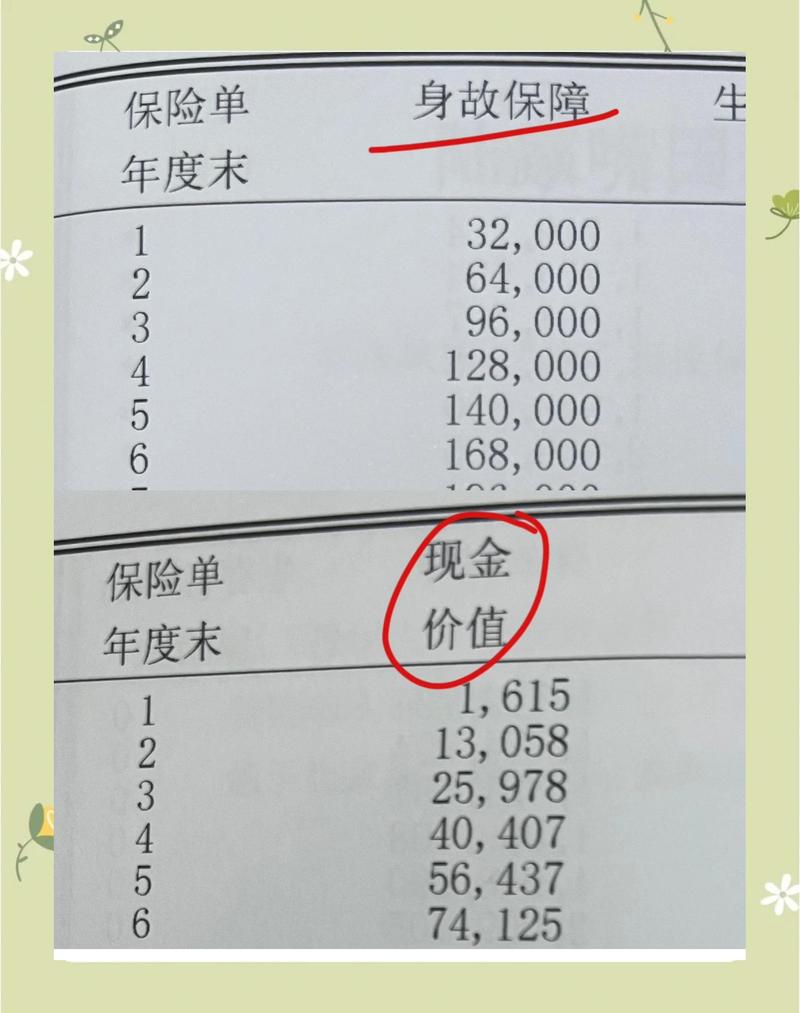
你就找合同里印的现金价值表,那个是白纸黑字写死的数字——从你交第一笔保费开始,未来每一年对应的现金价值是多少,上面列得明明白白,没有浮动空间,也没有什么“高档收益”的说法。你自己拿个计算器算,从第几年开始现金价值超过累计交的保费,长期持有到退休的时候,账户里的钱能有多少,算出来的数字才是真的。
说实话,我从来没觉得这个产品是什么“捡漏的宝藏”。
你要是把钱放进去三五年就想拿出来,大概率是要亏的。它的增长曲线,本来就是前低后高——持有时间越久,复利的效果才会慢慢显现出来。比如你给刚上小学的孩子存一笔18年后要交的大学学费,或者给自己存一笔60岁以后每月能取的养老钱,这种确定要用、而且时间跨度特别长的闲钱,放进去才匹配。
这几类人,真的别凑这个热闹
首先是手里应急备用金都留不够的人。
比如你手里总共就10万块存款,还要留着万一失业、家人生病当备用金,全拿去交这个的保费,交完第二年突然急着用钱,取出来要亏好几万,怎么办?
然后是需要高身故杠杆的人。
如果你身上背着几百万房贷,上有老下有小,每个月要还的贷款占了家庭收入的一大半,你需要的是那种每年交几千块,出事了能赔一两百万的定期寿险,把你走了之后家人要还的房贷、要花的生活费兜住。别买这个,杠杆差太远了,根本起不到风险对冲的作用。
还有就是对流动性要求特别高的人。
如果你未来三五年计划换房、买车、给孩子交择校费、甚至有创业的打算,这种钱就别放进去。它的流动性本来就差,你要是卡着用钱的节点取出来,要么亏本金,要么取不够数,两边都耽误事。
真的。
没有什么产品是适合所有人的。
增额终身寿险就是个非常中性的金融工具,没有销售吹的那么神,也没有网上骂的那么坑。它就是给那些手里有长期不用的闲钱,想要一个确定的、写在合同里的增长规则的人准备的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知