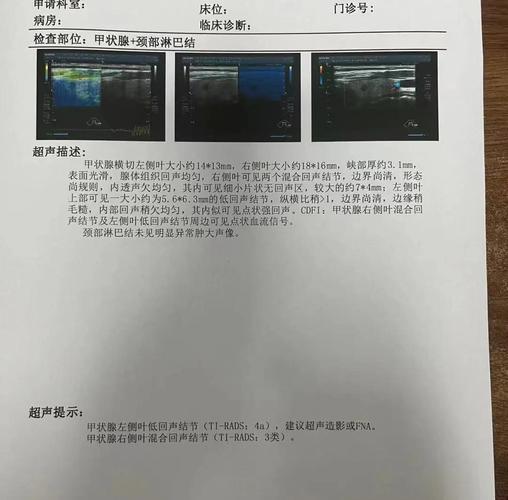
上周接了个老读者的私信,说单位体检查出来甲状腺3类结节,之前看好的定期寿险填健康告知的时候卡壳了,问我是不是这辈子都跟寿险无缘了。
哪能啊。
真别一查出点小毛病就觉得保险买不了,现在的核保尺度比前几年松太多了,但这里面的坑真的不少,稍不注意就埋雷。
先搞懂:不是所有“带病”都要被拒
很多人对“带病投保”的认知有偏差,觉得只要身上有个结节、有点血压高、甚至小时候得过肺炎,就算“带病”,就会被所有保险公司拒之门外。
完全不是。
所谓的需要走特殊流程的“带病”,本质上是指你的健康状况,不符合普通产品默认的健康准入门槛。但这些门槛不是铁打的——比如甲状腺3类结节,没有手术切除、没有恶性指征,很多定期寿险产品是直接可以标体买的,根本不用额外加钱,也不会除外责任。
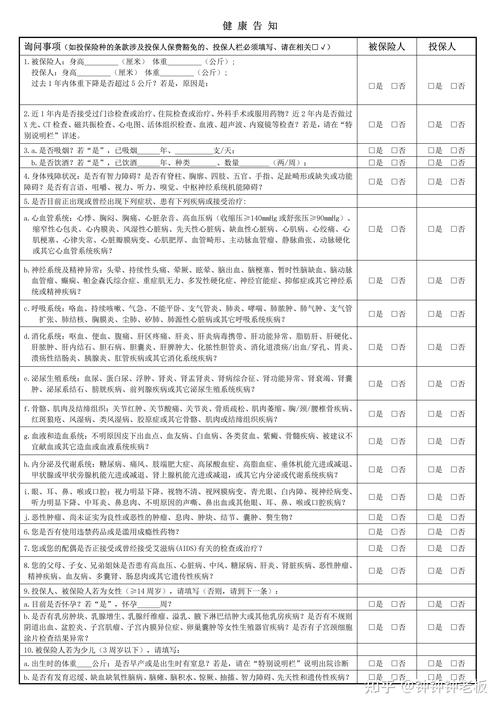
这里面最核心的原则,其实就一句话:健康告知问什么,你就如实答什么,没问的别主动多说。
我之前碰过个挺可惜的例子,一个姑娘买定期寿险,填健康告知的时候主动提了一句,说自己去年冬天得过一次重感冒,住院住了三天。其实那款产品的健康告知,只问了近一年内有没有超过7天的住院史,她那三天的住院记录根本不在问询范围内。结果因为她主动提了,核保部门直接要求她提供完整的住院病历、复查报告,前前后后折腾了快两周,最后虽然还是正常承保,但平白多了好多麻烦。
真的没必要。
最容易踩的坑:带病投保不是“硬买”
这两年网上总有些歪理,说什么“只要投保之后熬过两年,保险公司不管你之前有啥病,都必须赔”。
我每次看到这种说法都气不打一处来。
这是把《保险法》里的不可抗辩条款,给歪成了带病硬投的免责金牌了。真不是这么算的。合规的带病投保,从来不是让你明知道自己有不符合要求的健康问题,故意填个“否”就把钱交了,等着过两年找保险公司理赔。
正确的流程是什么?
碰到健康告知里问到的问题,先点进去走智能核保,把自己的实际情况输进去,系统会直接给你反馈:是可以正常买,还是要加一部分保费,还是要把相关的疾病责任除外,还是直接拒保。
如果智能核保的结果你不满意,还可以走人工核保,把自己的病历资料上传上去,等核保人员给你出正式的结论。所有的结论都是有书面记录的,你拿到了承保结论再交钱,这才是受保护的投保行为。
反过来,你啥核保流程都不走,自己把健康告知全填成“无异常”就交了费,哪怕过了十年,只要保险公司查出来你投保前就有明确的确诊记录,照样可以拒赔。
真碰到买不了的情况,别死磕
当然也不是说所有的健康问题,都能通过常规产品的核保。
比如已经确诊了比较严重的慢性病,比如需要长期打胰岛素的Ⅱ型糖尿病,或者有过明确的冠心病支架手术史,很多常规的定期寿险确实会直接拒保。
这时候别死磕。
真的没必要为了买个高保额的标体产品,去伪造病历、找关系走违规核保通道——那些操作最后都是理赔时的雷,指不定哪天就炸了。
可以多看看专门面向慢病人群的普惠型寿险产品,这类产品的健康告知通常会宽松很多,哪怕有常见的慢性病,只要病情稳定,基本都能买,虽然保额可能比常规产品低一些,但至少能给家里留个兜底的经济保障。
哦对,还有个细节要提:如果同一种健康问题,A公司给你拒保了,别觉得所有公司都拒你。不同公司的核保尺度差得还挺多的,比如同样是肺结节,有的公司看到3mm以下的稳定结节直接标体,有的公司只要有过结节记录就直接拒。
多问两句,多试几个核保入口,总能找到适合的。
急不得。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨