上周发小约我吃烤串,吃到一半突然把签子往盘里一扎,说“我最近被保险经纪人追着推终身寿险,那玩意儿到底是啥?我刚还完房贷头三个月,兜里比脸干净,真要掏这个钱?”
我当时咬了一口烤茄子,油顺着嘴角往下流。
没急着接话。
毕竟这问题,我这大半年已经被不同的朋友问了不下十次。
先把最绕的概念,拆成你能懂的大白话
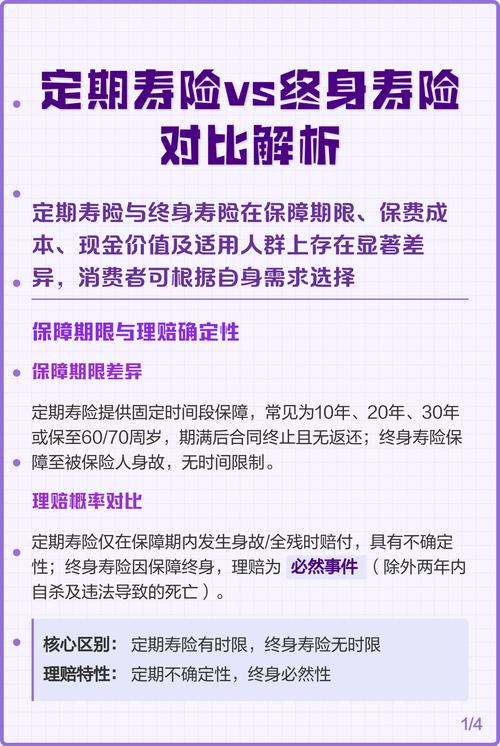
很多人一听到“终身寿险”四个字,第一反应就是复杂,听着像有钱人玩的金融工具,其实根本没那么玄乎。
说白了,它就是一份保一辈子的身故保障。
和定期寿险不一样,它没有“保到60岁、70岁就结束”的时间限制,只要合同一直有效,责任就一直存在——你交完费,之后不管过了十年、三十年,还是七老八十自然终老,只要符合合同约定的赔付条件,保险公司就会把之前约定好的保额,打给你指定的人。
很多销售会拿“保障终身”当噱头,好像买了就占了多大便宜似的,其实你换个角度想,人这一辈子,身故这件事是100%会发生的,从这个角度说,这份合同的责任,最终肯定会兑现——当然,这不是什么“稳赚”的好事,毕竟真到拿钱的时候,往往是家里人最难过的时刻。
别被销售的话术带偏,它根本不是用来“发财”的
说实话,我最烦有些销售把终身寿险吹得神乎其神,什么“财富传承”“躺赢增值”,说的好像买了就能靠它实现财务自由似的。
扯远了。
它从根上就不是设计来给你赚快钱的。
我之前见过一个刚工作两年的小伙子,被销售忽悠着买了份每年交12000的终身寿险,连份几百块的百万医疗都没配。去年他得急性阑尾炎住院,花了小两万,找保险公司报销,人家说你这是寿险,只保身故,不管生病住院的事。他当时在电话里差点气笑。
真的。
别搞错了它的核心作用。
它存在的意义,从来不是帮你在活着的时候拿它的钱治病、花钱,而是帮你把“确定要留给某个人的钱”,用合同的形式固定下来,避免被乱花、被借用、被分割。
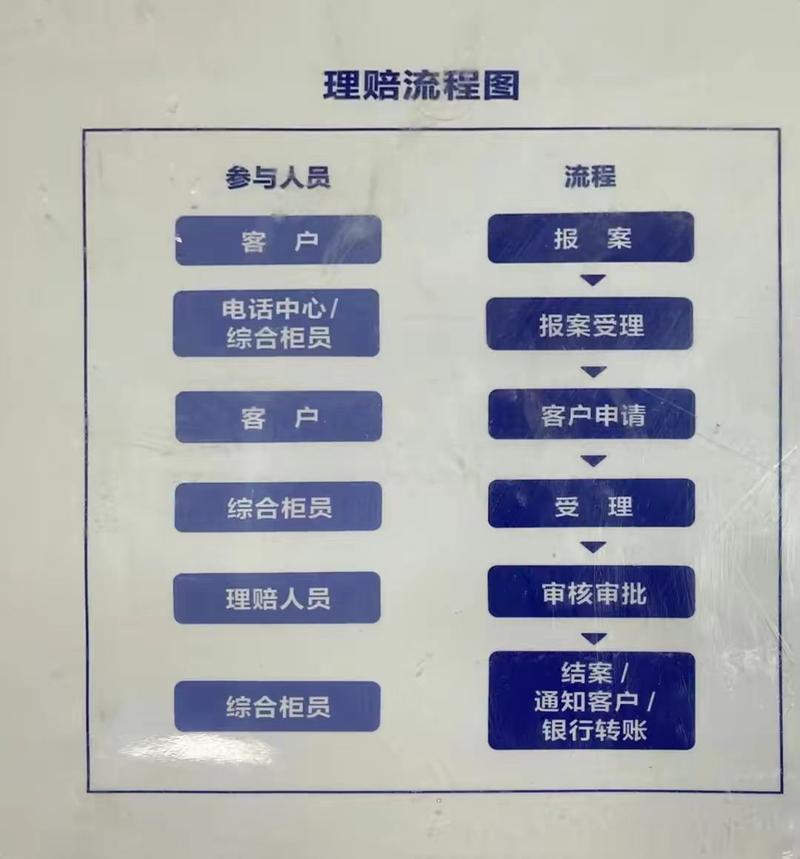
举个最实在的例子:你要是有个还在上小学的孩子,或者有个需要长期照顾的家人,你怕万一自己哪天走了,之前攒的存款被亲戚借走、被不懂事的人乱造,那你把受益人明确写在合同里,这笔赔付款到账之后,是直接打给你指定的人的,不需要走复杂的遗产分割流程,也不需要经过其他亲戚的同意。
到底要不要买?先过这三个问题的筛子
我从来不会一上来就劝人买,也不会一竿子打死说这东西没用。
你先对着自己的情况问三个问题,答不上来,就别着急掏腰包。
第一个问题:你的基础保障配齐了吗?
什么叫基础保障?就是能在你活着的时候,帮你扛住生病、意外风险的那些保障——比如百万医疗、重疾险、意外险。
顺序错了,买啥都是白搭。你连个住院能报销的保险都没有,上来就买一份只在身故时赔钱的终身寿险,真遇到事了拿不出钱,到时候哭都没用。
第二个问题:你有明确的“要把钱留给谁”的需求吗?
比如你还有一两百万的房贷没还完,怕自己走了之后家里人拿不出钱,房子被银行收走;比如你有个需要长期照料的亲属,担心自己走了之后没人管他的基本生活;比如你就是想明确把一部分财产,留给某个特定的人,不想参与复杂的家庭财产分割。
如果这些你都没有,一个人吃饱全家不饿,连个需要你长期照顾的人都没有,那真的没必要凑这个热闹。
第三个问题:你手里的余钱,能不能做到连续交十年二十年,中途断了也不影响正常生活?
终身寿险的缴费期一般都不短,少则十年,多则二三十年。要是你每年交几万,交个三五年就因为裁员、生意亏了交不起了,中途退保只能拿回来很少的现金价值,到时候亏一半,硬扛又扛不住,两头为难。
真的,我见过太多人当时脑子一热,签合同的时候觉得“这点钱算啥”,结果第二年生活一变,进退两难。
不过话说回来,真不是只有身价几千万的老板才配买这东西。
普通人要是真有上面说的那些需求,每年交个几千块,攒个几十万的保额,也是很实在的选择。别被那些高大上的词吓退,说白了它就是个工具,和你家里的螺丝刀、扳手没区别,有需要的时候用着顺手,没需要的时候买回家,就是落灰的玩意儿。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满