什么情况下你会碰到智能核保
绝大多数时候,都是你在线上投保人寿保险,健康告知不符合直接投保的条件时,才会触发智能核保。
放在十年前,你但凡身体有一点小异常,想投保都得找代理人,填好几张纸质问卷,把体检报告病历都复印好交上去,再等三五天甚至小半个月,才能知道保险公司给什么结论。那时候急着买的人,天天催代理人,代理人也难,两头跑。
现在有了智能核保。不用找任何人,自己对着手机点,选完你的异常情况,几分钟就能出结论。是正常承保,还是除外承保,还是加费,还是不能投,当场就知道。
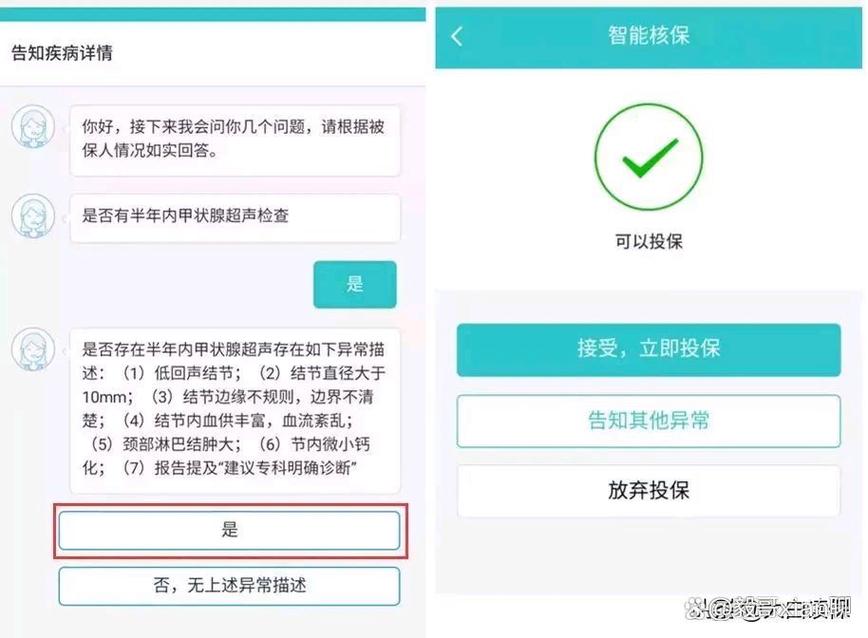
也有一些线下投保的情况,代理人会直接让你在手机上走智能核保,节省双方的时间,本质是一样的。
智能核保拒保,会留下黑记录吗?
这是最多人问的问题,也是最大的误区。
说实话,我见过太多人,不敢点智能核保,就怕试了之后给个拒保,以后买什么保险都被卡。其实根本没必要慌。
目前绝大多数线上产品的智能核保,在你填写个人身份信息之前,都是匿名试核的,试出来的结论不会留下任何可查的记录。你大可以多试几次,选不同的产品,试到符合你条件的结论再正式投保。
之前我认识一个女生,体检查出3mm的肺磨玻璃结节,第一次试某产品的智能核保,选错了尺寸选项,直接出来拒保结论,吓得她慌了好久,以为以后都买不了寿险了。后来换了个产品,选对了选项,直接正常承保。
不过话说回来,如果你已经填了身份证信息,正式提交了核保,那结论确实会留在这家公司的记录里,所以正式提交之前,多试两次没坏处。
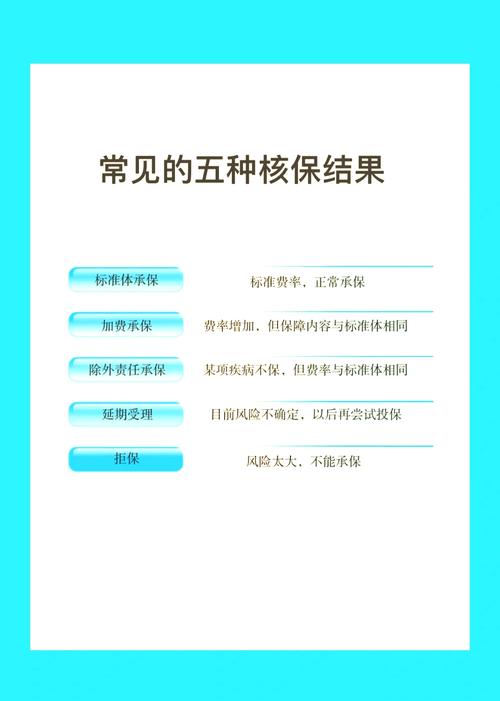
智能核保是机器走预设规则,它不会灵活判断,只要你的情况符合某条拒保规则,就会出拒保,哪怕你的实际情况其实很轻微。这种情况下也不用绝望,你可以转人工核保,提交详细的体检报告给核保人员判断,很多时候都会有不一样的结论。
填智能核保,别踩这几个坑
第一个坑,分不清啥该填啥不该填,瞎主动告知。
很多人特别老实,十年前摔了个擦伤住了一天院,或者好几年前的体检小异常,健康告知根本没问到,自己主动往上写,结果本来能正常承保,硬生生整成了除外,太亏了。记住,如实告知的原则就是,问到的答,没问到的不用主动说。智能核保的问题都是一条条列清楚的,问什么你答什么就行。
第二个坑,怕选错,啥都选“不清楚”“不确定”。
机器核保的规则是,不确定就往严了核。你说你不清楚结节多大,它默认你符合异常条件,直接给除外或者拒保。你有体检报告,就翻出来对着填,是多大就是多大,是几级就是几级,别含糊。真找不到报告了,再考虑选不清楚,也比瞎选强。
第三个坑,填完直接提交,不仔细看问题。
智能核保的问题是递进的,你选了A,才会出下一个问题A1,选了B才会出B1,很多人赶时间,不看问题就瞎点,点错了选项,最后结果不好,怪产品不对,其实是自己操作错了。
其实也不用太紧张,智能核保本质就是个快速处理通道,把大部分简单的、明确的情况先筛出来,让普通人能快速买到保险,真碰到复杂的,它自己会转人工,不用你瞎操心。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北