买寿险填健康问卷时,如实告知到底该怎么填?
2026-10-11 05:56:58
上周跟一个做核保的老伙计喝茶。
他翻出一摞拒赔案卷宗。
一半以上,都跟没做好如实告知有关。
说实话,很多人买寿险,盯着保额盯性价比,就是没把这几个字当回事。到最后出事拿不到钱,骂保险公司骗人,其实错在自己一开始就没弄明白规则。
别瞎猜,如实告知不是让你把家底全掏出来
很多人走两个极端。
要么太实诚,二十年前得过一次肺炎,十岁摔断过手腕,全给填上。
要么太鸡贼,明明刚查出来结节,全选“无”,蒙混过关。
这两种都错。
如实告知的核心规则,就是问什么答什么,没问的不主动说。
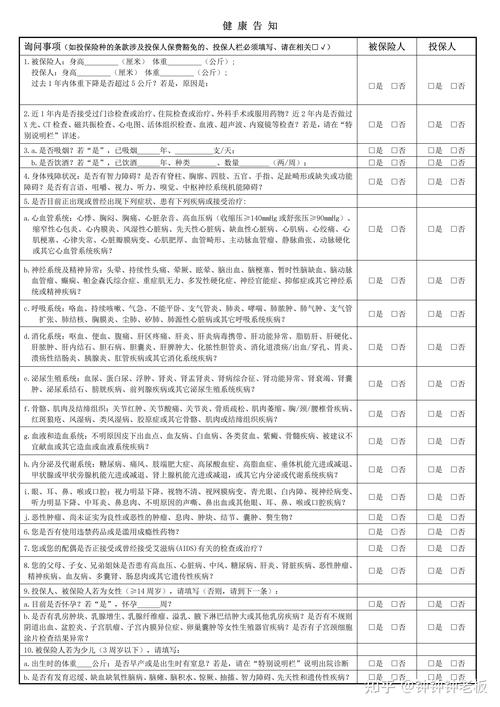 人寿保险投保健康告知问卷截图
我之前碰过一个姑娘,五年前单位体检查出微小甲状腺结节,后来连续三年复查都没看到,结节都消了。投保的时候问卷只问了“是否有未确诊的甲状腺结节”,她自己非要把五年前那次写上,好好的正常承保,硬生生变成甲状腺责任除外。
你说亏不亏?
反过来也一样,问卷明明白白问你“近五年是否有住院史”,你三年前因为轻度脑梗住过一周,你说我忘了,那就是你的问题。医院有记录,保险公司一调一个准,别存侥幸。
那些容易踩坑的细碎点,捋出来给你看
我挑几个最多人错的说。
第一个,体检异常要不要全说?
看问卷怎么问。如果问卷只问“近两年是否有体检异常未遵医嘱进一步检查”,那你三年前的异常,早就复查没事了,完全不用提。别自己给自己找事。
第二个,医保卡借给别人用过,要不要说?
如果只是借去买个感冒药降压药,没开住院没做检查,其实不用。但要是借去做体检办住院,那结果算你的,该说就得说,别瞒着。
第三个,私立医院的检查要告知吗?
只要问卷问了所有医院的异常,不管公立私立,都要说。别以为私立医院没联网就查不到,真到理赔的时候,保险公司能查到的东西,比你想的多。
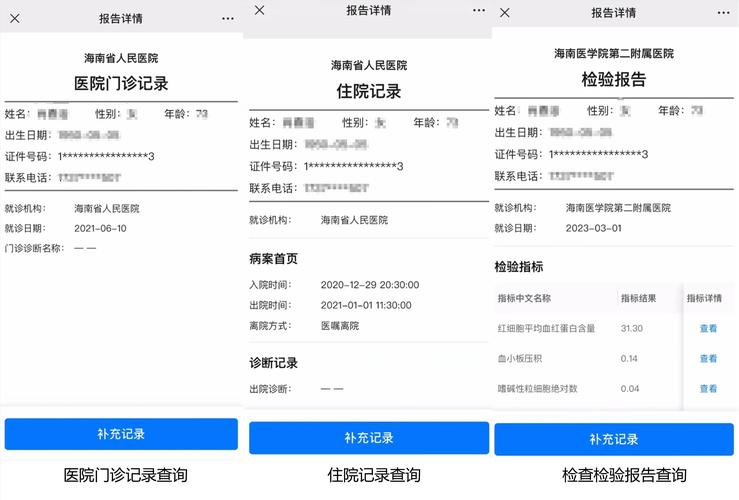 医院住院记录病案查询系统界面
之前有个读者找我,说他买寿险的时候,忘了说三个月前在私立医院查出来血压偏高,后来复查正常就没当回事,现在买完了慌得不行,问我怎么办。其实也简单,后面说补救的法子。
漏告了,真的只能等着拒赔吗
 漏告了,真的只能等着拒赔吗
当然不是。
不少人买完保险,过了半个月突然拍脑袋:哦!我上次那个啥没说!怎么办啊会不会出事?
先别慌。
如果漏的内容是很小的问题,比如十几年前的一次小感冒住院,问卷问的是近五年,那其实不影响,不用补。
如果漏的是明确问到的、会影响核保的问题,直接找保险公司做补充告知就可以。
大部分情况,补充之后如果确实不影响承保,合同继续有效。就算真的达不到承保条件,保险公司最多也就是解除合同,退现金价值,总比你等着出险被拒赔,亏掉几十万保额强吧?
不过话说回来,别信网上那种“只要熬过两年,不管瞒了啥都得赔”的说法。那是对两年不可抗辩条款的曲解,故意隐瞒足以影响核保的病史,就算过了两年,保险公司照样可以拒赔。对吧?
买保险本身就是买个踏实,没必要一开始就赌。一开始说清楚,比什么都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买寿险填健康问卷时,如实告知到底该怎么填?
文章链接:https://www.xinminbao.com/r/1610.html