填错健康告知,比没买保险还闹心
上周跟发小撸串,他啃着烤筋,半天没说话,末了挠挠头叹气。四年前瞒着老婆买了份定期寿险,当时单位体检查出甲状腺结节,分级是2级,他怕核保过不了,交了钱还被除外,索性勾选了“全部健康”。
这四年,每次交保费他都咯噔一下,今年体检结节没变大,他还是睡不着。就怕哪天真出点事,保险公司拿着这个说事儿,拒赔了,几万保费打了水漂,还连累家人。
说实话,我听过太多这种事了。
好多人买保险,挑产品挑半个月,健康告知扫一眼就点下一步,反正勾选“全正常”最快,反正说不定不会出事。真出事了才追悔莫及。
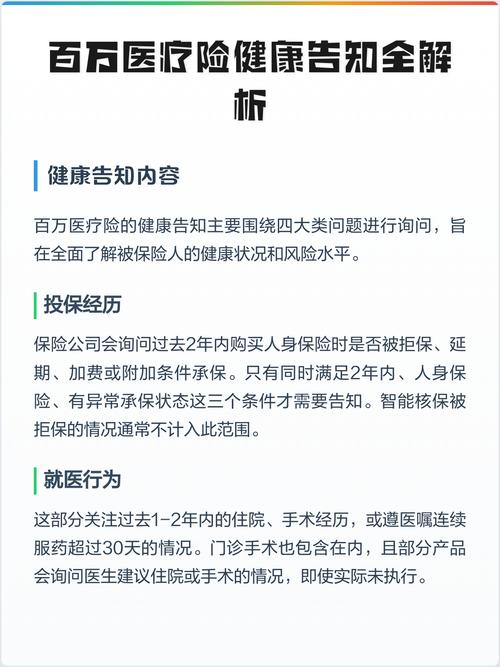
记住,健康告知是问什么答什么,没问的不用瞎凑
很多人对健康告知有两个极端,一个是能瞒就瞒,反正保险公司查不到。另一个是过于谨慎,八百年前得过一次水痘,十年前摔骨折做手术好了,都一股脑全写上,生怕漏了。
其实国内买保险,用的是有限告知原则,不是让你把从小到大所有毛病全抖出来。只要健康告知没问到的,你完全不用主动说。
举个例子,健康告知写了“近五年是否因疾病住院或手术”,你十年前割阑尾炎那事儿,早就好了,跟现在没关系,提都不用提。
反而你太老实,把所有小异常都写上,本来核保能直接过的,硬是给你弄个除外责任,平白多出来一块不赔的地方,这不纯纯给自己找不痛快吗?
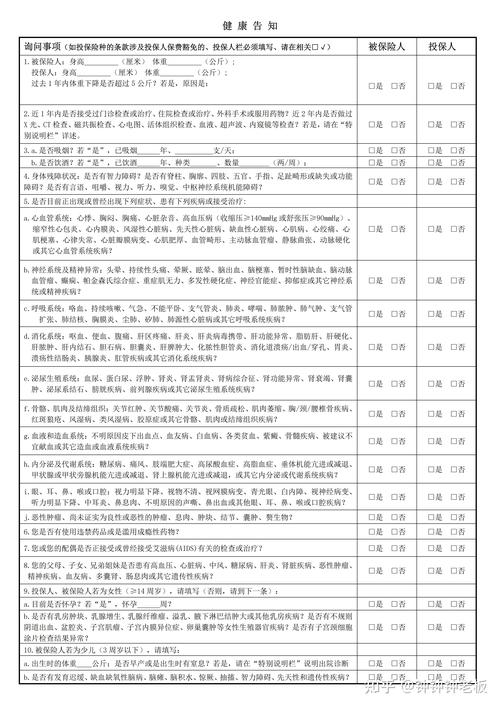
几个常见的坑,别踩
第一个坑,分不清“结节”“异常”要不要填。
很多人体检出来甲状腺结节、肺结节,一看健康告知问“是否有甲状腺结节”,就慌了,要么隐瞒要么瞎填。其实你仔细看,大部分健康告知会写清楚,问的是“未明确良恶性的结节”,还是“直径大于多少的结节”,你按自己的实际检查结果填就对了,不用上来就瞒。
第二个坑,医保卡外借过,要不要说?
这个分情况,如果医保卡外借是给别人买高血压糖尿病的药,你自己本身没这个病,一定要如实说,提供你自己近期的体检报告证明就行,别不说,到时候真说不清。
第三个坑,网上说“熬过两年就一定赔”,所以放心瞒?
别信。这个两年不可抗辩条款,不是给故意隐瞒的人开后门的。你要是故意隐瞒已知的确诊疾病,打官司也很难赢,别拿一家人的保障赌这个。
不过话说回来,也不用一点小异常就吓得不敢买。什么窦性心律不齐,尿酸偏高一两个点,轻度脂肪肝,只要健康告知没把这些列出来问你,你就正常填就行,不用自己吓自己。
很多人觉得保险公司就是故意找理由拒赔,其实不是,保险公司做业务就是要讲规则,符合条款的理赔本来就是合同约定的,人家怕的就是你明明已经得了大病,故意不说,带病投保,那对其他按时如实告知的投保人也不公平,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰