买人寿保险的时候。
谁没干过这事。
翻完前几页印得漂漂亮亮的保障责任,听到销售说“身故就赔”,直接翻到最后签字页付钱,那几页印得密密麻麻的小字,叫免责条款,直接跳过了对吧。
很多人出险之后才哭着翻出来看,哦原来这种情况不赔,早知道我就仔细看了。
不是所有身故都赔,先搞懂免责的核心逻辑
说实话,很多人对免责条款有误解,觉得这就是保险公司挖的坑,故意不想赔钱。其实不是这么回事。
免责条款本质就是提前说清楚:哪些情况,我不赔。
本质上是为了规避逆选择,就是防止有人故意钻空子骗保。比如你明知道自己得了绝症,故意隐瞒买保险,然后出险,这不赔,合理吧?再比如你故意犯罪过程中身故,也不赔,这个合情合理对吧。
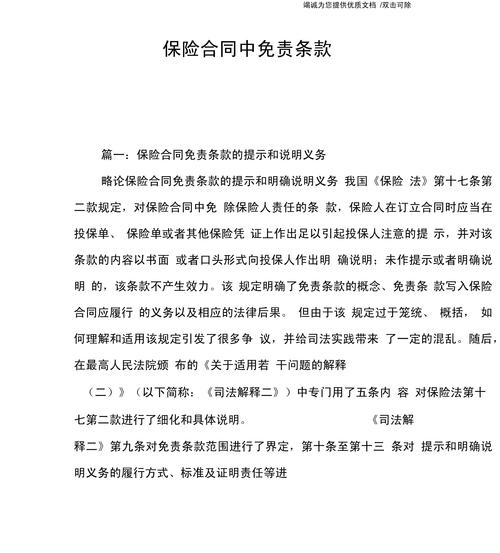
我们常说的寿险,核心责任是身故全残赔,不代表只要沾上边就赔。拿最常见的两条来说:两年内自杀不赔,这个是行业惯例,为什么?就是防止有人骗保,故意自杀给家人留钱,超过两年之后,大多都赔,这个规则其实已经很人性化了。还有一条,投保人故意杀害被保险人,这个肯定不赔,不用多说吧,总不能鼓励犯罪对吧。
最容易踩坑的几个模糊地带
有些免责写得模棱两可,普通人很容易看错。我举两个最常见的。
第一个,艾滋病。很多人看到免责里有艾滋病,就觉得只要得艾滋病身故都不赔。不对哦。绝大多数寿险条款里,只免除“因故意行为导致的艾滋病感染”,比如吸毒共用针管,比如高危不洁性行为,如果你是做手术输血的时候不小心感染的,大多是可以赔的。别看到艾滋病三个字就直接慌了。
第二个,高风险运动。你平时喜欢玩潜水、冲浪、攀岩,甚至去登雪山,买之前一定要看免责。有些旧条款会把所有高风险运动都列在免责里,这种你要是玩的时候出事,就不赔。现在很多新产品已经把这一条去掉了,但不代表所有都有,别想当然。
哦对,还有酒驾醉驾、无证驾驶,这个基本都在免责里,没人会说这个赔吧,毕竟本身就是违法的。
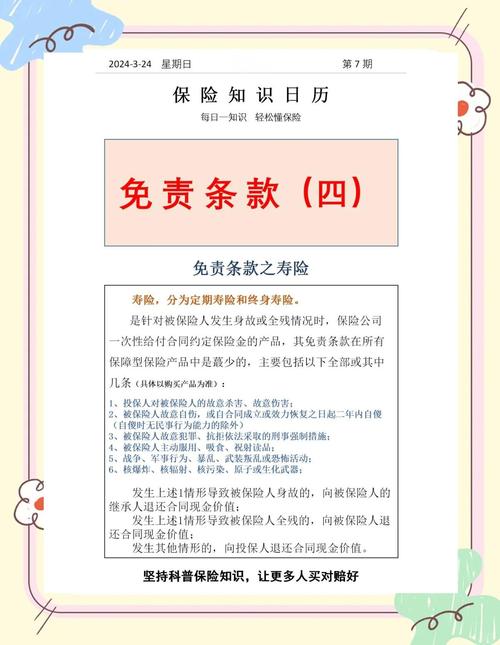
不过话说回来,现在的终身寿险、定期寿险,免责条款已经越来越短了,早年十几二十条,现在很多产品只剩五六条,都是最基础的逆选择排除,对消费者已经友好很多了。
买之前不用全背,只要盯紧这几点
很多人一听要读免责条款就头大,那么多字,谁看得完啊。其实不用逐字逐句抠,你只要重点看几个地方就够了。
首先,有没有和你自身情况相关的特殊免责。比如你经常参加高风险运动,就看有没有把这些项目除外。比如你从事的职业比较特殊,看免责里有没有要求职业变更必须告知,不告知就不赔。
其次,看有没有额外加的免责。比如有没有把特殊身故责任除外,虽然现在很少见,但扫一眼花不了十秒钟,有备无患。再比如有没有把战争、暴乱除外,如果你在意这个,就找已经把这条去掉的产品。
最后,别信销售嘴里的“什么都赔”。嘴上说的不算,写进合同的免责才作数。我见过太多人出险之后,说当时销售说这个赔,结果合同里明明白白写在免责里,最后折腾半天也达不到预期,吃亏的还是自己。
花十分钟翻一遍,真的不费时间。比你出事之后再后悔强一万倍。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然