前阵子喝茶,老陈挠着头问我,四年前买重疾的时候,体检查出来甲状腺结节,当时业务员说小结节不用填,现在最近复查说分级不好要开刀,会不会赔啊?我问他,现在合同成立满两年了吗?他说满了,那是不是两年不可抗辩就可以赔?
先搞懂,两年不可抗辩到底是什么
它不是保险公司出的什么宽松政策,是写在《保险法》里的法条。核心意思就是:保险合同成立超过两年后,保险公司不能再以投保人没如实告知为理由,解除合同。
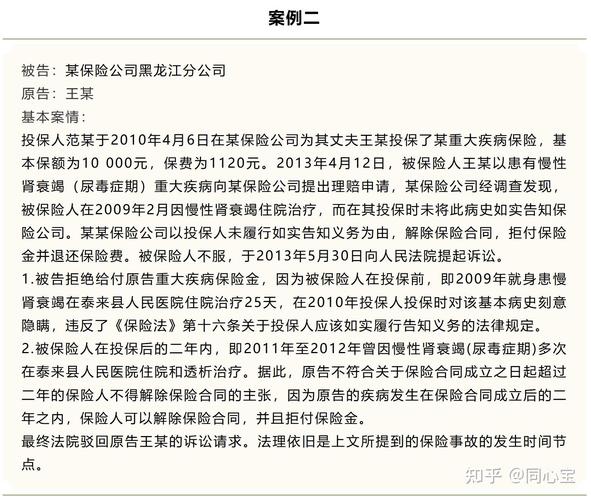
本来这条法律出台,是为了保护消费者的。你想,十年八年前的小毛病,保险公司一开始不查,等出事了再翻旧账找理由拒赔,消费者哪说理去?所以给保险公司设了两年的核查期,过了就不能再拿未告知说事。
但是架不住被别有用心的人传歪了。现在网上到处都在说“没如实告知别怕,熬满两年就稳了”,“两年不可抗辩就是保证理赔”,这完全是断章取义。
这些情况,熬满两年也没用
说实话,我见过不少抱着侥幸心理的。明知道自己有结节,故意不填,就想着熬两年。结果出事了还是拒赔,打官司也赢不了。
为什么?法条从来没说“只要满两年就必须赔”。前提是你本身的未告知,不是恶意骗保。
举个最简单的例子:确诊了癌症,立刻买一百万重疾,然后故意不说,熬两年再申请理赔。这种明显的故意骗保,哪怕满十年,法院也不会支持你。
还有一种情况:你两年内就已经因为隐瞒的疾病住院治疗了,只是故意不报案,拖到满两年再去申请。这种也不行,保险公司照样可以拒赔。
我之前听过一个更离谱的,说找那种健康告知松的产品,买了熬两年,之后生病就能赔,这不是纯纯害人吗?
还有人问,那我无意漏告知,满两年了就没事了吧?也不一定。如果漏告知的病史,和后来得的病有直接关系,哪怕满两年,保险公司还是会核定理赔责任,该怎么算怎么算,不是说直接就赔。
真的漏了告知,别瞎等两年
很多人漏告知真不是故意的。比如当年体检的小毛病,自己都忘了,或者业务员拍胸脯说不用填,就稀里糊涂签字了。
遇到这种情况,你别抱着“熬两年就行”的想法躺平。最稳妥的做法,是主动找保险公司补充告知。
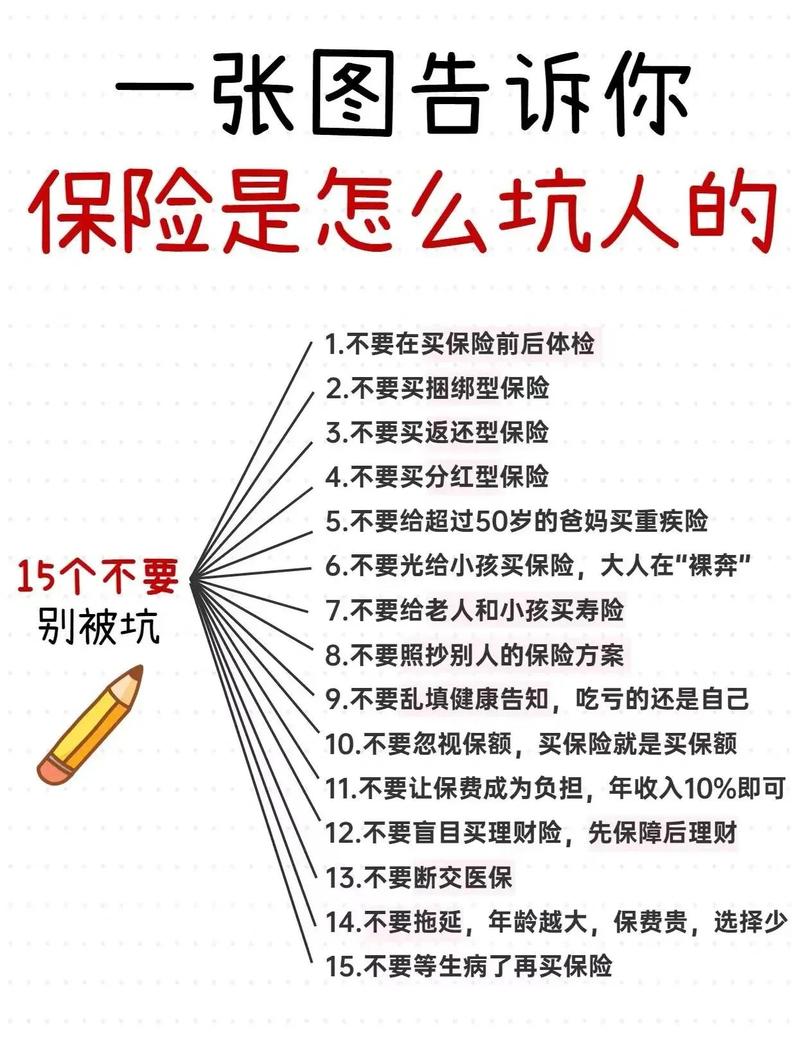
当然,很多人会怕,我主动说,会不会直接把我合同解除了?
有可能,但总比你交了一二十年保费,每年大几千,最后出事被拒赔,钱打了水漂强吧?
而且很多小问题,比如结节分级好,脂肪肝不严重,补充告知之后,也就是加点保费,或者照样正常承保,根本不会解除合同。
两年不可抗辩本来就是给无心之失兜底的,不是给恶意骗保开后门的。别拿自己几十年的保障赌。
对吧?你赌赢了拿赔偿,赌输了,半辈子交的保费没了,病还得自己治,得不偿失。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知