后来一问,还真是。
同样是拿现金价值,差得不是一点半点
很多人买了长期人寿保单,不管是储蓄型还是保障型,都不知道急用钱的时候,有两种方式能拿到钱。减保是部分领取保单现金价值,剩余部分依然保留合同效力,该有的权益、保障一分不少。
退保是直接解除合同,拿回全部现金价值,合同终止,保障也就没了。
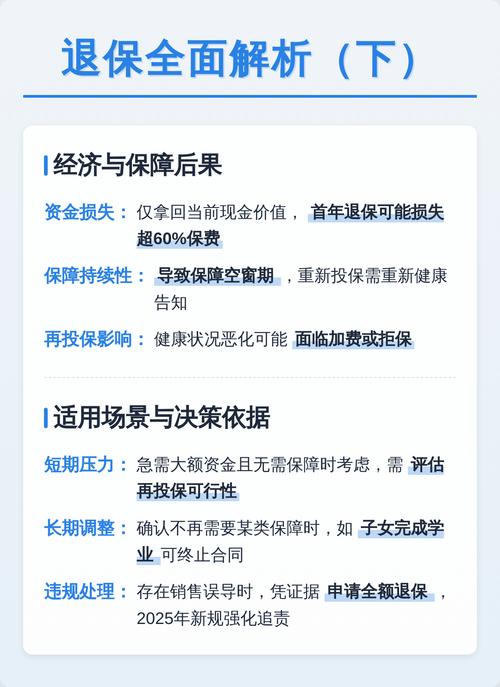
他当时只要十万,保单现金价值一共三十多万,减保取十万出来用,剩下二十多万还在保单里按合同继续增值,保障也留着。结果他直接全退,拿出来不到二十九万,平白亏了一万多,原来的增值福利也没了,说起来他自己都懊恼。
这些隐形规则,九成买的人都没听过
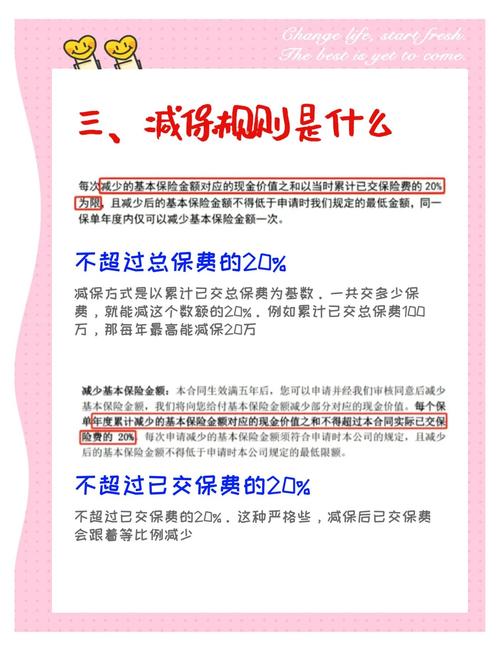
不是所有人都能随便减保退保,很多坑藏在细节里,不注意就踩中。第一个坑:不是所有保单都能自由减保。很多人以为只要是储蓄型人寿保单就能随便取,其实不对。有的产品减保规则只写在投保须知甚至业务员宣传页里,根本没进正式合同。还有不少产品明确规定,每年减保不能超过初始已交保费的20%,你要是想多取点,根本取不出来。
第二个坑:前五年减保退保都要扣手续费。不管是减保还是全额退保,只要是投保前五年动钱,大部分产品都会收一笔手续费,有的能扣掉你好几个点的收益,这笔钱提前算清楚,别稀里糊涂被扣了都不知道。
第三个坑:保障型保单别冲动退保。很多人觉得早年买的重疾险不好,想退了换新品,听人说新产品便宜保障全,脑子一热就退了。你有没有想过,你现在年龄涨了,身体会不会不如以前?新保单要过等待期,万一等待期内查出来异常,拒赔怎么办?
真要动钱,按这个顺序选准没错
如果只是临时缺一笔小钱,只要你的保单允许减保,优先选减保。取够你要用的额度就行,剩下的留在保单里,该有的增值、保障都留着,不影响后续任何权益。
如果是真的完全不需要这份保单了——比如早年买的收益特别低的储蓄险,既没保障又不划算,或者保障型保单你已经换了新的,顺利过了等待期,旧的确实没用了,再考虑全额退保。
不过话说回来,要是只是短时间急用钱,其实还有保单贷款可以选,只不过那是另一个话题,今天不多说。
很多人买完保单就扔抽屉底,十年八年都不翻一次,真要用钱的时候才乱了阵脚。抽一个周末的下午,把家里的保单都翻出来捋一遍,看看减保规则是怎么写的,现在退保能拿到多少钱,心里有数比什么都强。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然