背着房贷养着娃,定期寿险适合谁?
2026-10-07 11:42:52
前阵子在小区门口碰到卖水果的李哥,蹲那抽烟,说最近刚帮朋友处理完后事,朋友走得突然,剩下八十万房贷没还,老婆天天以泪洗面,问能不能帮着把房子低价转出去。
我听完没说话。这种事,听一次堵得慌好几天。
背了中长期大额负债的人
说实话,现在多数城里的年轻人,三十岁左右,身上都背着至少二十年的房贷。少则几十万,多则几百万。
你才还了三五年,剩下的几十年,谁敢保证自己一定平平安安把贷款还完?
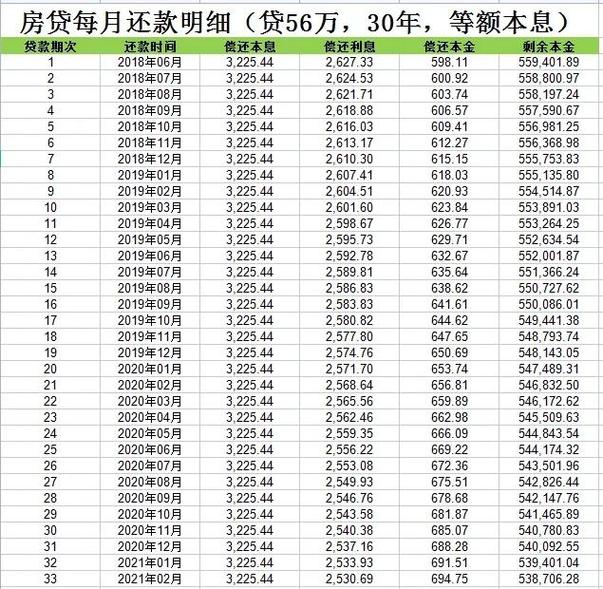 家庭三十年房贷还款计划表截图
你不敢赌。你的家人更赌不起。
真要是出点什么事,银行不会跟你讲人情,该收房还是收房。原本老婆孩子还能住着自己的窝,一下子就得流离,好好的家散一半。
定期寿险最核心的用处,就是帮你把剩下的负债填上。你买的保额刚好覆盖剩余房贷,保障期选到房贷还清的那天,哪怕你走了,保险公司赔的钱刚好能把贷款全还完,房子留得住,家人住得稳。
没负债的话,这句话当我没说。有负债的顶梁柱,摸着良心想一想,你走了,这个坑谁填?
是家庭唯一/主要收入来源的养家主力
上要养爸妈,爸妈可能还没退休金,或者退休金不够看病养老。下要养娃,从小学到大学,还要小二十年要花钱。
全家就指着你每个月的工资过日子,你倒了,全家的收入来源就断了。
说实话,真不是诅咒谁。意外和明天哪个先来,谁也说不准。
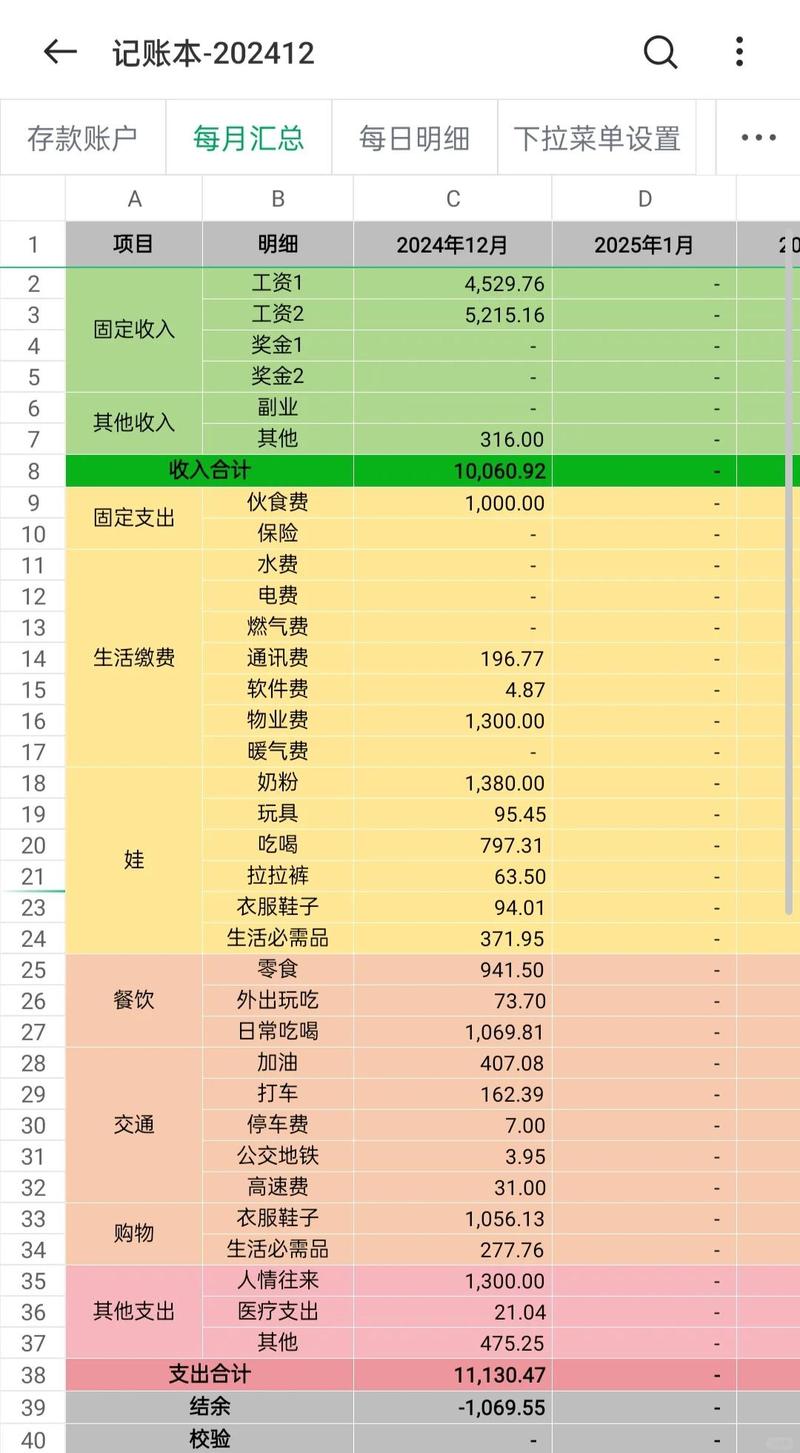 城镇四口之家养家开支明细示意图
很多人说我有单位交的社保,还有意外险,够不够?
你自己算,社保那点丧葬费抚恤金才几个钱?单位的意外险额度一般也就几十万,够不够孩子读到大学的学费?够不够老人十几年的养老钱?
对吧?
定期寿险便宜得超出你想象。三十岁身体健康的人,买一百万保额保三十年,一年也就千八百块。相当于每个月攒几十块,换一家人十几年的踏实。比你出去喝两顿奶茶香多了。
这几类人真没必要买定期寿险
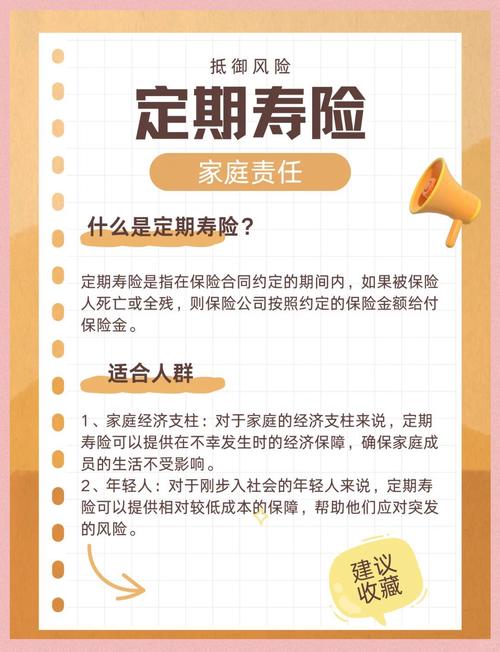 这几类人真没必要买定期寿险
不是所有人都适合,别听卖保险的瞎忽悠,什么人人都需要买,都是扯。
第一种,已经退休,房贷还清,孩子也已经工作自立了。你身上已经没什么未了的责任了,没必要花这个钱。留点钱自己吃好喝好比什么都强。
第二种,刚毕业没两年的年轻人,没结婚没买房没孩子,也没什么要养的家人,暂时不用急着买。先把医保配上,再考虑重疾医疗这些,优先级更高。
第三种,已经有足够多的积累,被动收入足够覆盖家人几十年开支的。你自己就是自己的保险,没必要凑这个热闹。
不过话说回来,很多人对寿险有忌讳,觉得买这个不吉利,好像盼着自己出事一样。
我懂这个心理。但你换个角度想,你买这个,从来不是为了自己,是为了万一你真走了,留在世上的家人,能过得好一点,不用因为没钱,连悲伤都不敢尽兴。
对不对?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
背着房贷养着娃,定期寿险适合谁?
文章链接:https://www.xinminbao.com/r/1411.html