最近被问爆了。 打开微信,十有八九是问终身寿险的。 “我月薪五千要不要买?”“我已经买了重疾险还要买吗?”“朋友说人人都得配一份,是真的吗?”
那些一眼就能匹配的人,先给你划出来
第一个,已经扛起家庭责任,上有老下有小的中坚人群。
你背着几百万房贷,孩子刚上小学,爸妈还没退休,整个家都靠你那份工资撑着。万一出点什么事,你走了,房贷谁还?孩子学费谁出?爸妈养老怎么办?
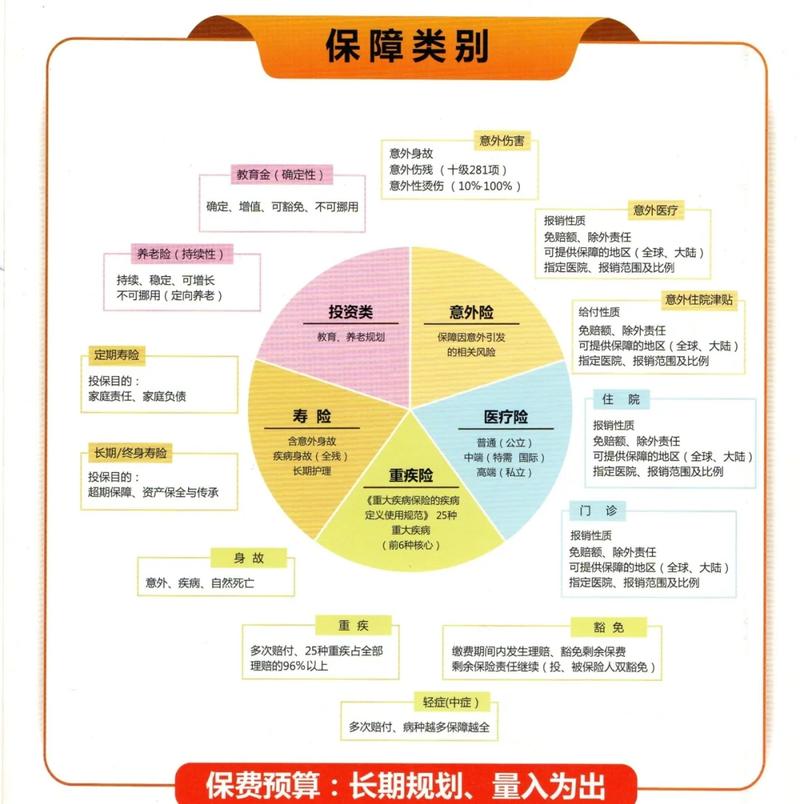
终身寿险不管是疾病还是意外身故,都能赔一笔钱给你家人,相当于给整个家庭留了个托底的钱。
第二个,手里有可传承资产,想要定向分配的人。
比如你名下有几套房产,有两个孩子,想给其中一个多留一点,又怕将来闹矛盾。终身寿险直接把受益人、受益比例写进合同,钱到时候直接给到指定的人,不用走继承流程,也没什么纠纷,省好多事。
第三个,就是本身资产规模比较大,需要做资产规划的人群。这类需求比较个性化,就不展开说了,懂的自然懂。
这些容易纠结的情况,到底要不要碰?
第一个纠结:刚毕业的年轻人,月薪几千,要不要买?
说实话,大部分刚入社会的小朋友,单身一人,没家庭负担,手里余钱也不多。先把社保交上,配齐百万医疗险和意外险,再加点重疾险,剩下的钱攒起来涨本事不好吗?真没必要硬挤工资买终身寿险。
当然也有例外,如果你刚毕业就是家里的主要收入来源,还要帮家里还债供弟弟妹妹读书,那另说。
第二个纠结:已经买了定期寿险,还要加买终身寿险吗?
先给你捋清楚,定期寿险是保一段期限,比如保到60岁,保费便宜,能买很高的保额,覆盖你责任最重的几十年,足够大多数人用了。
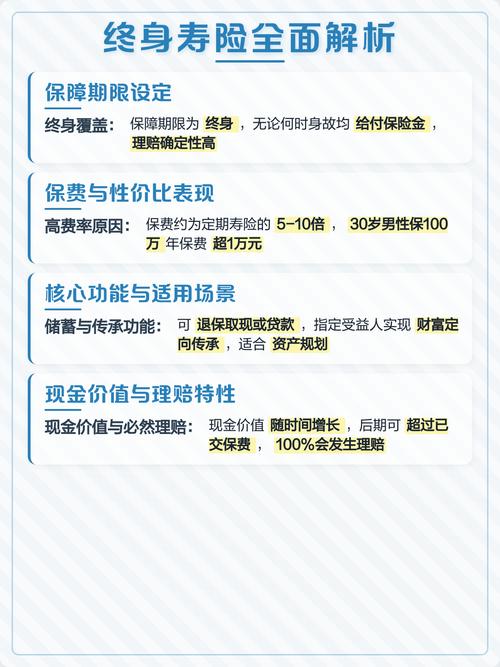
那为什么还要买终身?如果你想不管自己什么时候走,都能给孩子留一笔钱,或者60岁之后还有未结清的负债,又或者手里有闲钱想放着做长期规划,那可以考虑加。
我见过太多人,省吃俭用挤出来每年大几千交终身寿险,最后保额才几十万,真的犯不上。不如先把定期寿险的保额买足,覆盖掉你最重的责任期,等手里余钱够了,再考虑终身也不迟。
这些误区,别往坑里跳
第一个坑:人人都需要买终身寿险。
哪有这种事?保险从来就没有适合所有人的产品。你单身丁克,没娃没房贷,手里也没什么资产要传承,买它干嘛?占着每年的现金流,想吃顿好的都要抠,得不偿失。
第二个坑:终身寿险是理财,比存银行赚得多。
别扯了。增额终身寿确实有现金价值长期增长,但核心它还是寿险,不是什么高收益理财产品。想要赚快钱,想要高收益,别找它。它的优势是确定,是安全,不是一夜暴富。
第三个坑:受益人随便写法定就行,不用麻烦。
倒也不是说法定不行,就是如果你已经有明确想给的人,不如直接写清楚名字和比例,省得后面家里人再跑手续,甚至闹不愉快。这点小事,别偷懒。
说到底,买保险永远是先看需求,再看产品。别人适合的,未必适合你。想清楚自己要什么,再下手也不晚。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子