我当时第一反应是,哦,又来。
先掰扯清楚,寿险到底是保啥的
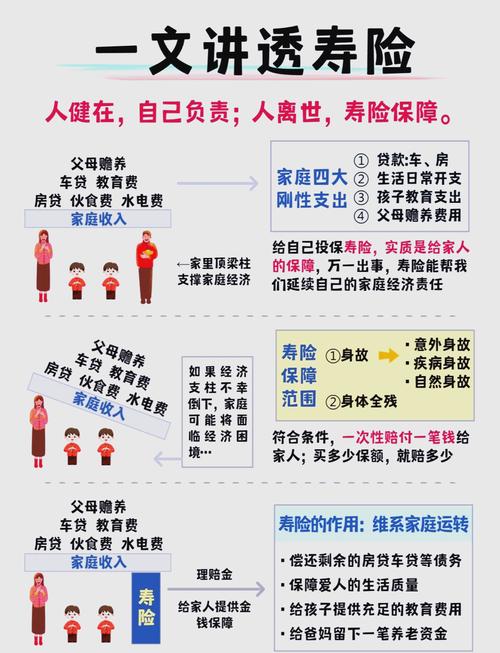
说白了,寿险就是身故或者全残了才赔钱的险种。 核心作用就一个:弥补这个人离开之后,留给家庭的经济缺口。家里顶梁柱走了,房贷还有几十年没还,孩子还要上学,老人还要养,这时候寿险赔一笔钱,帮家里把这些窟窿填上,让一家人的生活不至于垮掉。这才是寿险本来该干的活。
为什么九成以上普通家庭,不用给孩子买寿险
你品一品啊,寿险解决的是“收入中断”的问题对吧?孩子是家里的纯消费者,从出生到成年,都不创造收入。孩子就算出点什么事,对家庭来说最大的冲击是情感,不存在“家里少了一份工资,还不上贷养不起人”的问题。从需求根儿上说,儿童对寿险就没有硬性需求。
说实话,不少代理人推销的时候会说,小孩买寿险便宜啊,一年几百块钱保几十万,早买早划算。这话听着没错,细想不对——你每年那点保费,攒起来给孩子买足少儿重疾、百万医疗不好吗?很多家庭一年保费预算就那么多,都给孩子买了没用的寿险,爸妈自己作为经济支柱,寿险保额都买不够,这不就是本末倒置?
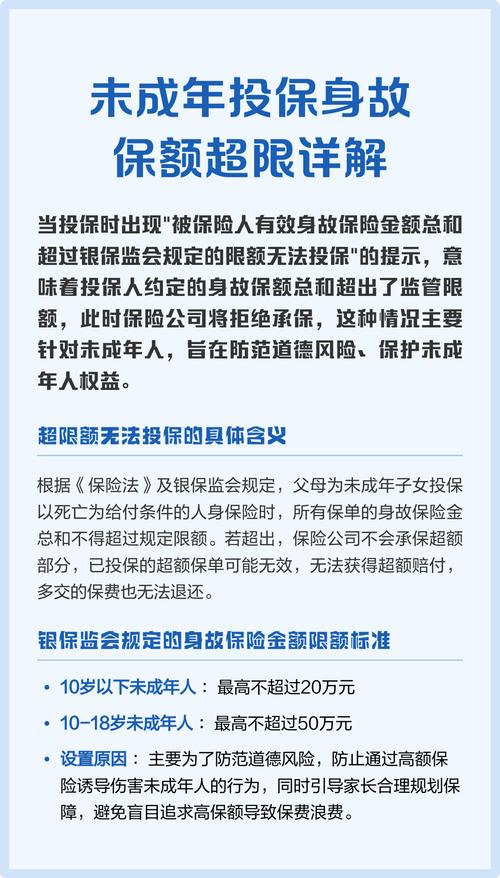
还有个点很重要,国内监管早就对未成年人的身故保额做了限制:不满10周岁的未成年人,身故保额最高不能超过20万;10周岁以上不满18周岁,最高不能超过50万。就算你想买高保额,也买不了。
这个不一样,那是重疾险自带的责任,不是单独配置的寿险,不用混在一起说。预算够你就带,预算不够就买纯重疾,没必要因为这个纠结要不要给孩子配寿险。
真有例外吗?还真有两种情况
第一种,孩子已经成年,并且已经出来工作,是家庭收入来源之一了——虽然这种情况其实已经不算“儿童”范畴了,如果你符合,那确实可以买。
第二种,家庭有明确的资产传承需求,就是要给孩子留一笔钱,不管什么时候都能给到,这种你愿意配置,那是你的个人选择,没什么对错。
不过话说回来,就算是这两种情况,也得先把爸妈自己的保障配齐了再说对吧?
我见过太多家庭,大人自己的寿险保额才买了几十万,连房贷都覆盖不住,反而给孩子买了一堆终身寿险,说什么爱孩子就要给孩子最好的保障。爱孩子最好的方式,明明是你自己先把风险兜住啊,对不对?你要是出事了,谁给孩子交学费,谁带孩子长大啊?
其实捋到这儿,答案已经很清楚了。大部分普通家庭,真不用瞎琢磨给孩子买单独的寿险。把预算省下来,给孩子配齐意外险、百万医疗险、少儿重疾险,再把爸妈自己的寿险、重疾险保额买够,比啥都实在。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准