上周帮朋友翻她去年给老公买的保单,3000多块一年,保的全是他平时出差根本用不上的航空意外,真摔了碰了的普通意外,一分不赔。
她老公就是家里的主要收入来源,说白了就是家庭支柱。
这保单买了跟没买差不了多少。
说实话,这种情况我见得太多了。很多人一提给家庭支柱买保险,第一反应是”我得找个收益高的、能返钱的产品”,压根没搞清楚买保险到底是为了啥。
先算明白:家庭支柱的风险缺口到底在哪
别扯什么”我身体好不会出事”。
你每个月固定要还的房贷、孩子要交的学费兴趣班费、双方老人每年要支出的医药费,这些钱不会因为你哪天崴了脚躺俩月没收入就自动消失。
很多人算风险缺口的时候,总喜欢抄网上的公式——什么”保额要达到年收入的3-5倍”,听着挺对,真套到自己身上就不对了。你要是家里没有房贷,双方老人都有退休工资,孩子马上大学毕业能自己赚钱了,那需要的风险对冲额度自然就低;但要是你每个月要还8000房贷,孩子才3岁,两个老人没有职工医保,那缺口肯定不是3倍年收入就能覆盖的。
这里没有统一的标准答案。你得自己拿个账本,把未来5-10年家里必须要花的固定支出列出来,把家里现有的存款、可以变现的资产算进去,剩下的差额,就是你需要用保险对冲的风险敞口。
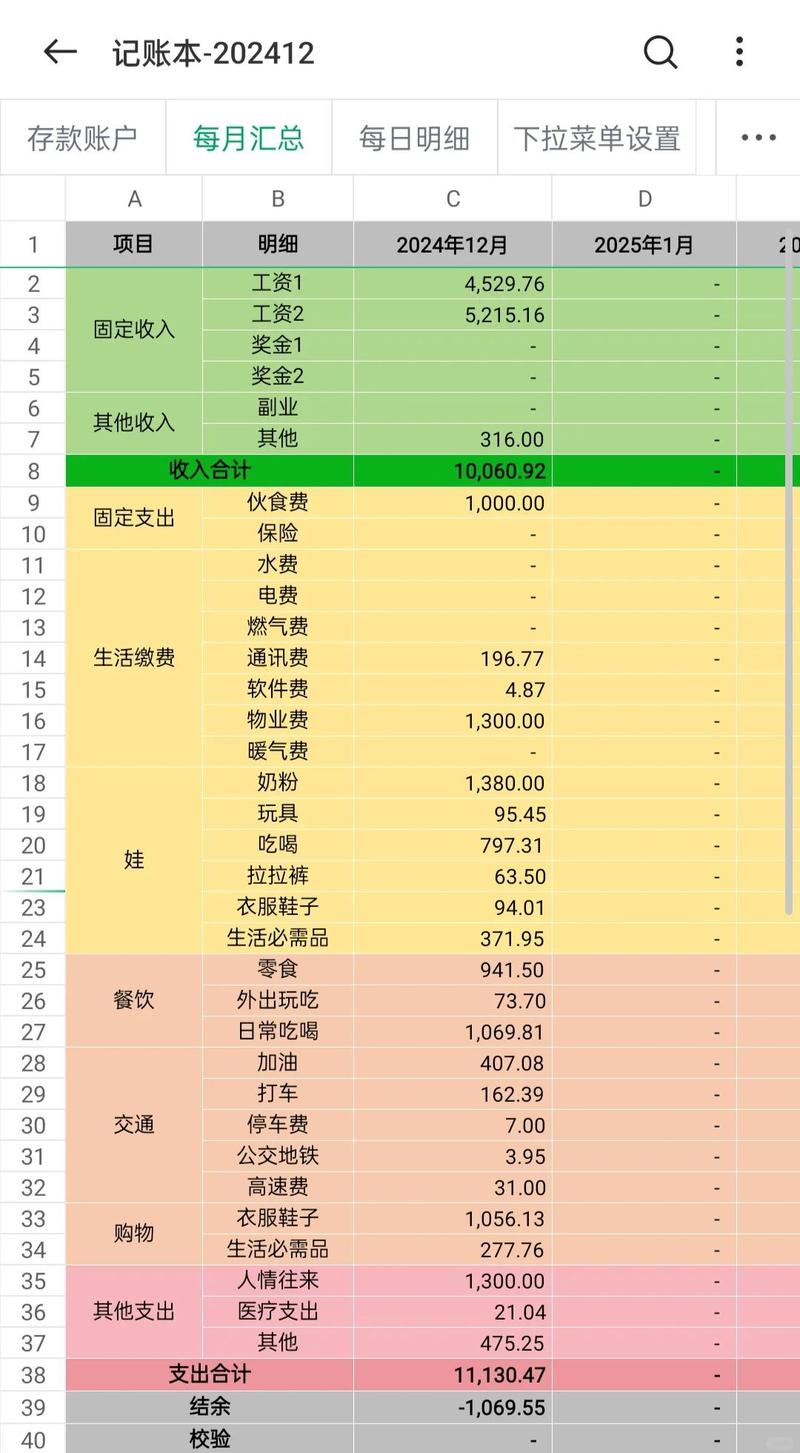
对了,别漏算一类风险:就是你要是因为重病长期没法工作,不仅要掏治疗费,还会连续好几年没有收入,这部分的损失,很多人算的时候根本没考虑。
给家庭支柱买保险,90%的人第一步就错了
太常见了。
第一种错,就是先给孩子买了一堆,大人裸奔。我特别能理解家长想把最好的给孩子的心情,但大人倒了,孩子的保障再全也托不住整个家啊。我见过太多家长,给孩子买了每年交5000的教育金、少儿重疾险,转头问自己和老公的保障,说”我们大人身体好,不用买,等以后有钱了再说”——真等大人出点事,孩子的保单每年要交的保费都续不上,更别说维持原来的生活了。
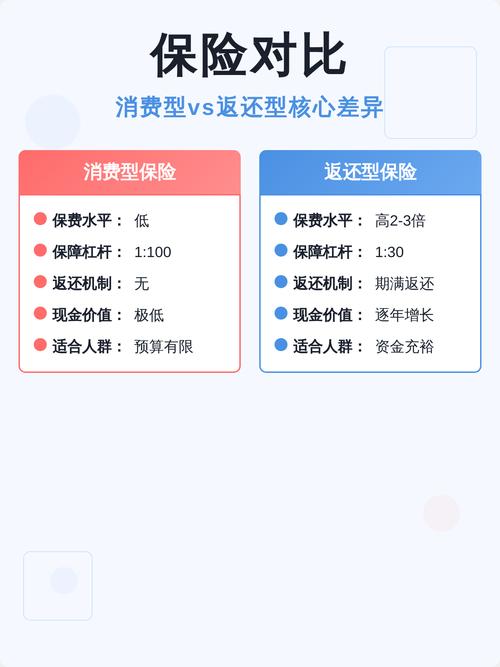
第二种错,就是买一堆返还型、分红型的产品,真到出事的时候赔不了多少。算个最简单的账:每年交一万块,交20年,到期返120%保费,听着挺划算对吧?但这20年里,真要是出了风险,能赔的保额可能才20万,连一次重疾的基础治疗费都不够。
核心逻辑是:保险的本质是风险对冲,不是理财。你每年交的保费,买的是”万一出事的时候,能拿到一笔确定的钱帮家里渡过难关”的确定性,不是为了几十年后那点少得可怜的收益。
第三种错,就是健康告知随便填。很多人买的时候,对接的人会说”你不用仔细看,随便填,到时候真出险了我们帮你搞定”,结果真理赔的时候,保险公司翻到你3年前的体检报告有个甲状腺结节,直接拒赔。
健康告知的填写要求,完全以对应保险合同里的条款为准。别信任何第三方的口头承诺,不确定的就直接打保险公司的官方客服电话问,把聊天记录、通话录音都存好,比啥都靠谱。
真到理赔的时候,别踩这些流程坑
很多人一说出险了,第一反应是找卖自己保险的业务员。
别。
业务员可能离职,可能换工作,甚至可能自己都搞不清最新的理赔规则。你出险之后第一时间打保险公司的官方客服电话报案,客服会白纸黑字告诉你需要准备哪些材料、报案的时效要求、就诊的医院范围,这些都是写在服务规则里的,比听任何人的经验之谈都靠谱。
这里也说几个大家经常问的误解:
1. “只要住了院就肯定能赔”——不对。要看你买的是什么类型的保险。意外险只赔因为意外导致的医疗支出,你要是自己吃坏了肚子得急性肠胃炎,那是疾病导致的,意外险不赔;医疗险要看有没有达到合同约定的免赔额,有没有用合同规定不能报销的自费项目,有没有在合同认可的医院就医。
2. “等待期内确诊就一定不赔”——不对。要看合同里对等待期的具体约定,比如有的合同是等待期内确诊重大疾病才不赔,有的是等待期内出现相关症状后续确诊的也不赔,这些规则每款产品都不一样,没有统一标准。
3. “线上买的保险理赔难”——不对。不管是线上还是线下渠道买的保险,最后都是你和保险公司签的正式合同,理赔的唯一依据就是合同条款,和购买渠道没有直接关系。
所有的理赔条件、免责条款、等待期规则,全部要以保险合同的正式文本为准。
最后说几个大家最容易纠结的点,没有标准答案,只是给你个参考:
– 关于保费占比:别为了追求高保额,把每年交的保费提到家庭年收入的20%以上,最后交不起断保,反而得不偿失。一般来说,每年交的保费占家庭可支配收入的5%-15%,是相对比较轻松的区间,具体多少看你自己的支出情况,别硬撑。
– 关于投保年龄:别觉得”等年纪大了再买更划算”,年龄越大,健康异常的概率越高,能通过的核保结论可能越严格,保费也会越贵,但这也不是说你年轻的时候就要一下子买齐所有保险,根据自己当下的经济能力逐步配置就好。
– 关于保额:别盲目追求”买最高的保额”,保额要匹配你的实际风险缺口,交的起、能长期持有,比啥都强。
* 以上所有内容都是通用的保险常识科普,不构成任何投保建议,也不推荐任何具体的保险产品。
* 涉及健康告知、核保结论、理赔结果的相关判断,全部以对应保险合同的约定和保险公司的官方说明为准。
* 如果有不确定的问题,建议直接联系保险公司的官方客服渠道咨询,不要轻信非官方渠道的口头承诺。
作者|dananjin
排版|dananjin
审核|满满