上周帮楼下张姐整理家里的保单。
她掏出来的三份重疾险,一份保到60岁,一份保终身,还有一份是当年银行理财经理硬推的“带重疾责任的年金”,算下来每年交2万3。
我对着条款算完能赔的额度,她当场就愣了——真到要用的时候,能拿的钱可能还不到她预期的三分之一。
为啥?
全是踩了流传了十几年的老误区。说真的,这些坑我每年都要跟身边人解释好几遍,还是有人前赴后继地踩。
误区一:有社保就够了,商业保险是白交钱
这话我从刚接触保险开始听到现在,耳朵都快磨出茧。
不是说社保不好。社保是国家给的基础保障,真的是兜底的,这点没人有意见。
但你得真的翻下社保的报销规则啊。
起付线多少,封顶线多少,哪些药是甲类全报,哪些是乙类报一部分,哪些丙类药、进口耗材、特殊治疗手段,压根不在社保报销目录里。
真的别犟。
之前碰到个32岁的小伙子,急性心梗进ICU,前后总共花了17.8万。社保报完,剩下的自费部分还有6.9万——里面的进口冠脉支架、ICU用的丙类抗感染药、还有术后的康复理疗项目,社保一分没报。
他当初就是拍着胸脯说“有社保怕啥,买商业保险都是智商税”,站在结算窗口看着缴费单,脸都绿了。
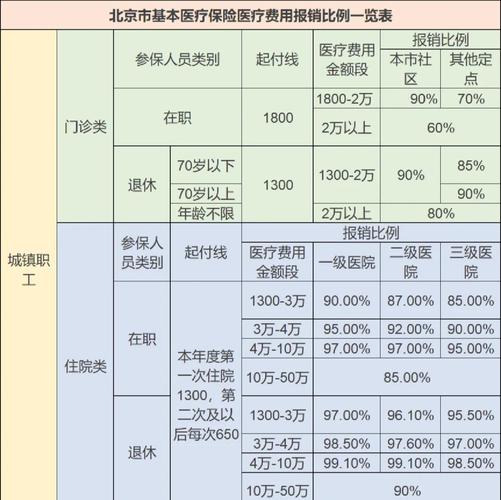
这里要敲个重点:社保解决的是“有没有得治”的问题,商业保险解决的是“治的时候能不能不掏空家底”的问题。两者根本不是替代关系,是互补的。
当然,每个地方的社保报销政策、目录范围都不一样,具体细节一定要看当地社保部门的官方公布,别拿十年前的老经验套现在的规则。
误区二:健康告知随便填,熬够两年保险公司就必须赔
这个误区真的害了太多人。
很多人买医疗险、重疾险的时候,碰到健康告知里列的几十条问题——有没有过住院史,有没有查出过结节、息肉,有没有长期吃的慢性病药物,怕填了就买不了,全勾“否”。还振振有词,说网上教的“两年不可抗辩”,只要合同成立满两年,保险公司就不能拒赔。
真的太天真了。
两年不可抗辩条款的本意,是约束保险公司不能随便找理由解除生效很久的合同,不是给投保人故意隐瞒病史开的“免死金牌”。
举个真事:去年有个客户申请重疾险理赔,说自己确诊了乳腺癌。保险公司调取就诊记录的时候发现,他在投保前3个月,就在同一家医院的体检中心查出了乳腺四级结节,当时买保险填健康告知,这一栏他直接选了“无相关病史”。就算他当时投保完刚满23个月,最后保险公司还是依法解除了合同,退还的保费都打了折扣。
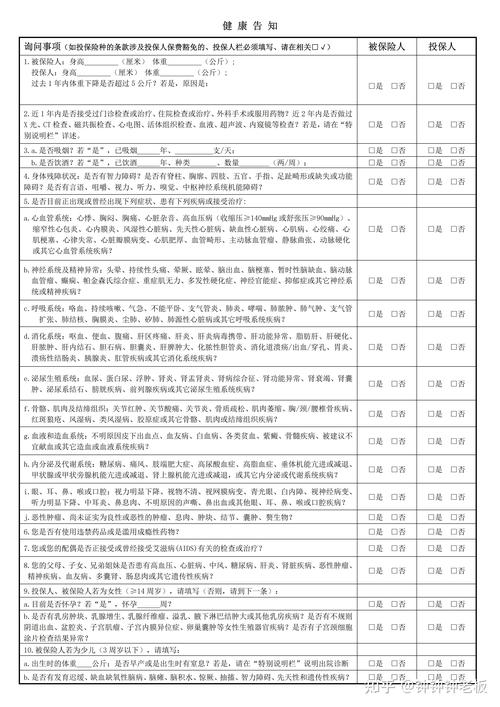
这里必须划重点:健康告知是保险合同的核心组成部分,你告知的内容越真实,后续理赔的纠纷就越少。至于怎么填,哪些情况需要告知,哪些不需要,全部以你要看的那份保险的合同条款、以及保险公司的官方告知要求为准,别信网上所谓的“万能投保技巧”。
误区三:买保险先给孩子配齐,大人有没有无所谓
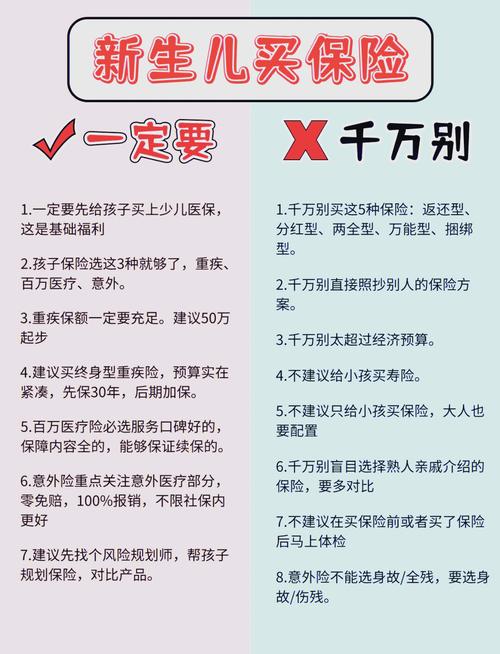
这个观念,我每次碰到都想叹气。
之前有个宝妈,每年咬着牙从工资里抠出8000块,给孩子买了份保终身的重疾险。自己和老公连个几百块的百万医疗险都舍不得买,说“大人身体好,没必要花那个钱”。
结果去年她老公查出晚期胃癌,前后治疗花了40多万。不仅把家里给孩子存的教育金全花光了,还借了十几万外债。孩子那份每年交8000的保单,最后实在续不起,只能退保,退回来的钱连当初交的三分之一都不到。
不过话说回来,给孩子买保险本身一点错都没有。
但顺序真的不能搞反。
家里的经济支柱,是更应该优先配置保障的人群。你想啊,大人是家里的收入来源,万一他出点事,不仅要花治疗费,还断了全家的收入来源。这时候别说给孩子交保费了,日常开销都成问题。反过来,只要大人的保障配齐了,就算孩子的保障暂时晚个一两年配,也不会出什么大问题。
哪有什么“孩子优先”的道理,本质上是把顺序搞反了,最后大概率两头空。
最后说几个大家常问的小问题。
比如很多人说“保险都是骗人的,理赔的时候这也不赔那也不赔”。真不是。你翻下自己的保单责任,很多人买的是只保意外摔倒、交通事故的意外险,结果因为肺炎住院去申请理赔,那肯定赔不了啊——这不是保险骗人,是你连自己买的保险保啥都没搞清楚。
还有人问“等待期内出险是不是就全拒赔”。其实不同的保险,等待期的规则都不一样,有的是等待期内确诊就退保费终止合同,有的是等待期内得的病后续不赔,其他责任继续有效。具体规则全在合同条款里写着,别靠网上的碎片化信息瞎猜。
这里必须做个统一说明:
以上所有提到的保险概念、理赔规则、投保注意事项,都只是通用层面的知识整理,不构成任何投保建议,也不推荐、不代理任何具体的保险产品。所有涉及保险责任、健康告知要求、理赔条件、续保规则、等待期约定的内容,都请以正式的保险合同文本、以及保险公司官方渠道的说明为准。
如果碰到拿不准的问题,直接拨打保险公司的官方客服电话咨询,不要轻信非官方渠道的碎片化信息。
作者|dananjin
排版|dananjin
审核|阿辰