上周帮我表姐整理家里保单,翻出来一沓皱巴巴的纸。
有给孩子买的年交两万的教育金,有跟风抢的网红医疗险,翻了半小时,找不着一份是保她自己的。
她今年38,房贷剩120万,老人刚做了心脏支架,孩子上小学,每天开车通勤40分钟,加班到九点是常事。
说真的,大部分人聊中年保障,第一反应是”我还能买啥”,其实第一步根本不是选产品,是先搞懂哪些风险是真的能把一个普通中年家庭砸垮的。
先把保障的优先级捋明白,别搞反顺序
人到中年,风险逻辑和二十出头的年轻人完全不一样。
年轻人摔一跤,可能就是住院一周,休个假就缓过来了。中年人一旦出点状况,是整个家庭的收入链直接断。
对吧,你想啊,你要是哪天没法上班了,房贷不会给你宽限,孩子的学费不会给你打折,老人的医药费也不会因为你是中年人就减半。
所以配中年保障,优先级从来不是先挑收益高的、返还多的,是先把容易击穿家庭财务的风险兜住。
第一优先级,兜住极端风险下的家庭刚性负债。
也就是大家常听的定期寿险,核心作用不是给被保人自己花,是万一极端情况发生,能把没还完的房贷、要给老人的长期赡养费、孩子到成年之前的抚养费兜住。具体的保额计算方式、免责条款、健康告知要求,全部以对应保险合同的官方说明为准。
第二优先级,兜住大额医疗支出的自付部分。
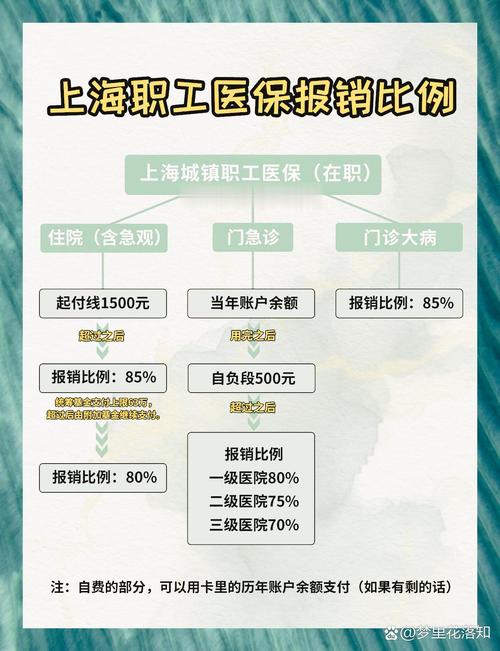
很多人觉得有职工医保就万事大吉,其实医保有清晰的报销边界:有起付线、有报销比例限制、有年度封顶线,还有大量的自费药、进口器材、特殊治疗项目,是不在医保目录覆盖范围内的。真碰到需要几十万治疗费的重病,医保报完剩下的自付部分,往往是普通家庭三到五年的积蓄。
第三优先级,兜住生病养病期间的收入损失。
也就是大家常说的重疾险,它的核心作用从来不是”拿一笔钱去付医药费”,是你生病之后,可能两三年没法正常上班,每个月要还的房贷、要付的家用、要承担的康复费用,有一笔稳定的钱可以覆盖。这里必须提醒,很多人被销售误导觉得重疾是”确诊就赔”,实际上绝大多数重疾的理赔,都有明确的状态界定、手术类型要求、病程时间要求,具体的理赔条件全部要以保险合同条款为准,没有任何”确诊就赔”的通用规则。
这些常见的坑,别等交了三年钱才反应过来
我见太多人交了冤枉钱,本质上是从一开始就把逻辑搞反了。
第一个坑,先给孩子、给老人买,把家庭顶梁柱漏了。
很多中年人掏心掏肺,给孩子买年交上万的教育金,给老人买几百块的意外险,自己连个几百块的基础医疗险都没配。说白了,你才是家里的主要收入来源,你要是倒下了,孩子的学费没人付,老人的医药费没人担,买再多给孩子的保单,最后可能连保费都交不上。
第二个坑,迷信”一张保单保所有”的大而全产品。
有些产品把寿险、意外险、医疗险、重疾险全凑在一张合同里,看起来保障全得很,实际上每一项的额度都低得可怜。真出事的时候,赔的钱可能连房贷的零头都不够。不同保障责任对应的风险场景完全不一样,没必要硬凑在一张保单里,具体的保障责任、免赔额、续保规则,一定要逐字看合同条款,别信销售的口头承诺。
第三个坑,为了”返还责任”多交好几倍的保费。
很多人觉得”没生病把钱返回来就不亏”,实际上这类产品的保费,往往是纯保障类产品的三到五倍。算上这么多年的资金成本,多交的钱远比最后返回来的多。普通家庭配保障,核心是用相对合理的预算兜住较大的风险,没必要为了所谓的”不亏”,把本来就不宽裕的家庭预算压得死死的。
配保障时,几个容易被忽略的细节
这些细节没人主动跟你说,但真的碰到理赔的时候,全是影响结果的关键。
第一,健康告知别乱填。
我之前碰到个读者,42岁,查出肺癌,之前买保险的时候,销售说他之前体检查出的甲状腺结节、轻度血压高,没住院就不用写进告知里。结果理赔的时候,保险公司调了他两年的体检报告,最后因为未如实告知,理赔流程卡了半年,赔了一部分钱,拖得人身心俱疲。
这里要明确,健康告知要严格遵循”有问必答、不问不答”的原则。问到的内容,要如实提交对应的就诊、体检记录;没问到的内容,不用主动提。如果对告知的问题拿不准,直接联系保险公司的官方客服确认,别听身边朋友或者非官方渠道的说法,最终的核保结论是由保险公司根据提交的资料判定的,任何人都没法提前打包票。
第二,等待期的规则要搞懂。
大部分健康类的保险,都会设置30天到180天不等的等待期,等待期内出险,保险公司是不承担对应赔偿责任的。这个规则是写在合同里的,不是保险公司故意为难人。别刚买完就觉得万事大吉,刚过十几天去体检查出问题,大概率是不在保障范围内的。
第三,续保的条款要逐字看。
尤其是医疗险,很多人买的时候只看第一年的保费便宜,没仔细看后续续保的规则:是不是续保的时候需要重新审核健康状况?如果之前生过病,会不会被拒绝续保?这些问题的答案,全部写在保险合同的书面条款里,别信”保证续保一辈子”这种没有合同支撑的口头说法。
以上内容只是基础的保险知识整理,不构成任何投保建议、核保结论或者理赔承诺。具体的保障责任、免责范围、理赔流程,全部以对应保险合同以及保险公司的官方公示信息为准。如果有具体的保单疑问,直接联系保险公司的官方客服渠道咨询就好。
作者|dananjin
排版|dananjin
审核|白杨