直到去年我闺蜜急性胰腺炎住院,前后花了小八万,翻遍俩人的保单才发现,之前买的百万医疗早就断缴半年,最后把准备换车的钱全掏去交了住院费,小两口蹲在医院走廊哭的时候,我才反应过来——刚搭伙过日子的俩人,最先要兜住的根本不是什么跨十年的财务目标,是万一有个小意外的时候,不至于把刚攒的那点家底全造没。
先想清楚:新婚阶段要面对的风险,跟单身时根本不是一回事
说直白点。
单身的时候,你赚的钱是自己的,花的钱也是自己的,就算生个病住个院,大不了跟爸妈开口凑点,没有什么必须要还的共同负债。
但结婚之后不一样。
你俩现在大概率背着房贷、车贷,后面可能还要准备育儿的备用金,但凡有一个人因为意外、生病没法正常上班,另一个人要扛的,是两个人的所有账单。
不是制造焦虑。
这是家庭财务规划很基础的风险敞口,只不过很多人刚结婚,满脑子都是挑窗帘颜色、定婚庆流程、算蜜月行程,根本没空想这些。
捋这些的时候别上来就急着掏钱买产品,先做两件事:
第一,把俩人之前单身时候买的所有保单全翻出来,挨个看有效期、缴费状态。很多人工作之后换了手机号,之前学校统一买的意外险、自己刚工作时买的医疗险,早就断缴失效了,自己还以为有保障。真到理赔的时候才发现,保单早就过期大半年,钱花了半分用没有。
第二,把俩人的共同负债列个表。房贷剩多少、车贷剩多少、每个月固定要还的信用卡、消费贷有多少。这个数算出来,你才知道真的出问题的时候,需要留多少钱当备用金,而不是听别人说“买多少额度的保险才够”。
这里要敲个重点:别信什么“结婚了就必须给另一半买寿险”的道德绑架。寿险的核心作用,是万一人身故去,留下的理赔金能帮剩下的人把剩下的房贷还完,把未成年的孩子养大。如果你俩刚结婚,没房贷、没娃,存款也就够覆盖半年生活费,那这个阶段配寿险的优先级,真的没你想的那么高。
身边已经有三对小夫妻踩过的认知坑,别再交同样的学费
第一个坑:觉得“结了婚,俩人的保单可以通用”。
真不是。
所有的保险权益,都是对应合同上写的那个被保人的。你自己买的百万医疗,被保人是你,你对象生病住院,根本不可能拿你的保单去报销。很多人刚结婚,把俩人的保单全塞一个文件袋里就觉得万事大吉,真到住院要报销的时候才发现,被保人名字对不上,连申请的资格都没有。
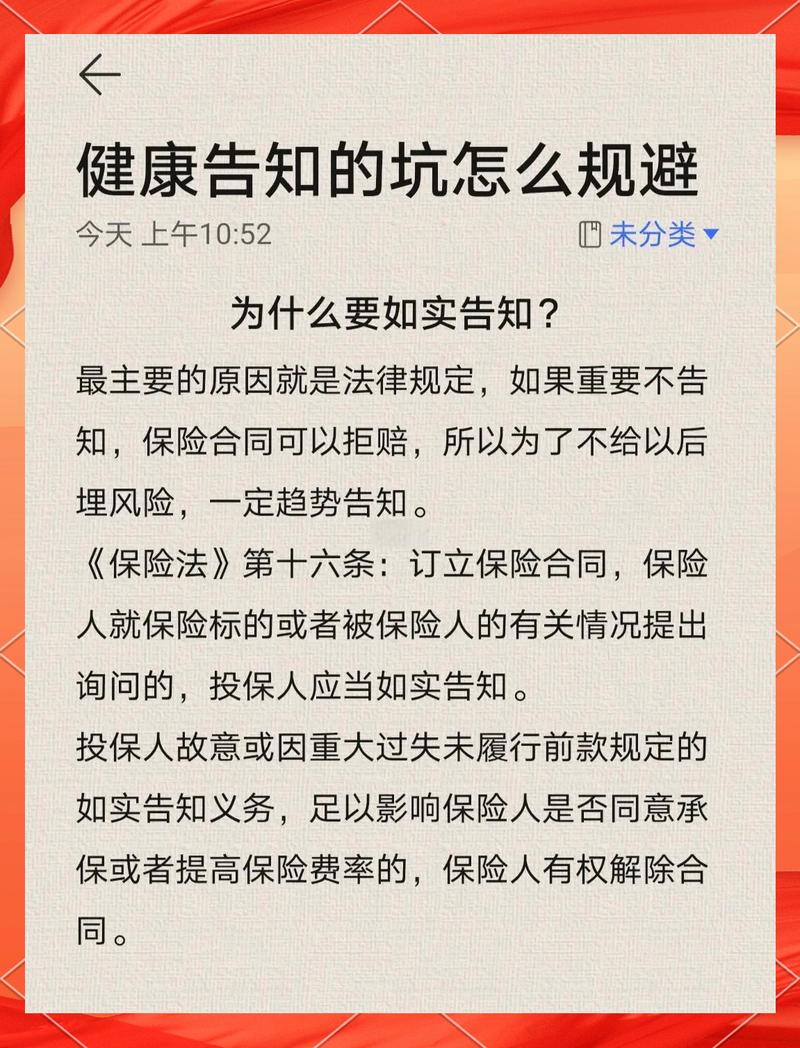
第二个坑:健康告知随便填,反正都是自家人,大概知道对方的病史就行。
大错特错。
健康告知是需要被保人本人如实回答的,你作为投保人,哪怕是领了证的配偶,也不能代替对方隐瞒病史。真到理赔的时候,保险公司查到投保时没有如实告知,很可能影响最终的理赔结果。这里必须提醒:所有健康告知的要求、不如实告知的后果,都以保险合同条款和保险公司的官方说明为准,别信什么“只要熬过两年,什么情况都能赔”的口头承诺。
第三个坑:买保险只看“返钱不返钱”,不看实际的保障责任。我见过挺离谱的一对小夫妻,刚结婚一年交了三万多保费,买的是那种把重疾、医疗、意外、年金全绑在一起的捆绑保单,真到生病住院的时候才发现,里面的医疗险报销额度才1万,连ICU一天的费用都覆盖不住。钱花了,责任没兜住,纯纯浪费。
捋新婚保障的时候,几个容易被忽略的细节
第一,受益人别偷懒全填“法定”。很多人买保险,受益人直接选法定,觉得省事儿。真到要申请理赔的时候,你才知道有多麻烦——所有有法定继承权的人,都要到场签字、开关系证明,少一个都办不下来。刚结婚的小夫妻,如果想明确把理赔金留给对方,是可以在投保的时候指定受益人的,操作很简单,但是很多人嫌麻烦不弄。
第二,别忽略等待期。不管是医疗险还是重疾险,都有等待期,一般是30天到180天不等,等待期内出险,保险公司是不承担对应责任的。很多人刚领完证,急急忙忙买了一堆保险,转头没俩月体检查出个小结节,刚好卡在等待期里,这时候才反应过来——哦原来我买的保险还没正式生效呢。这里必须提醒:等待期的具体时长、等待期内不同情况的处理规则,都要以保险合同的明确约定为准,不同合同的规定差异很大,别想当然。
第三,别把所有保障都堆在一个人身上。很多女同志刚结婚,觉得自己身体好,先给老公、给孩子买,自己啥保障都没有。真到自己生病的时候,才发现家里的保单全是别人的,跟自己没关系。
最后说几句实在的。
上面写的所有内容,都是帮你建立很基础的认知框架,没有推荐任何具体的保险产品,也不会评价任何保险公司、任何产品的优劣。
所有涉及到条款解读、健康告知、理赔流程的内容,最终的依据都是你手里拿到的正式保险合同,还有保险公司官方渠道的公开说明。
如果你对自己手里的保单条款有看不懂的地方,别找卖你保险的人反复掰扯,直接打保险公司的官方客服电话,要求对方给出正式的书面答复,比什么都靠谱。
作者|dananjin
排版|dananjin
审核|小北